
海外旅行保険の請求実践マニュアル:救急診療費の全額還付と携行品盗難の警察届出テクニック
海外病院の高額診療費を防ぐ知恵:英文診断書に必須の3大文言とキャッシュレス診療の手続き手順
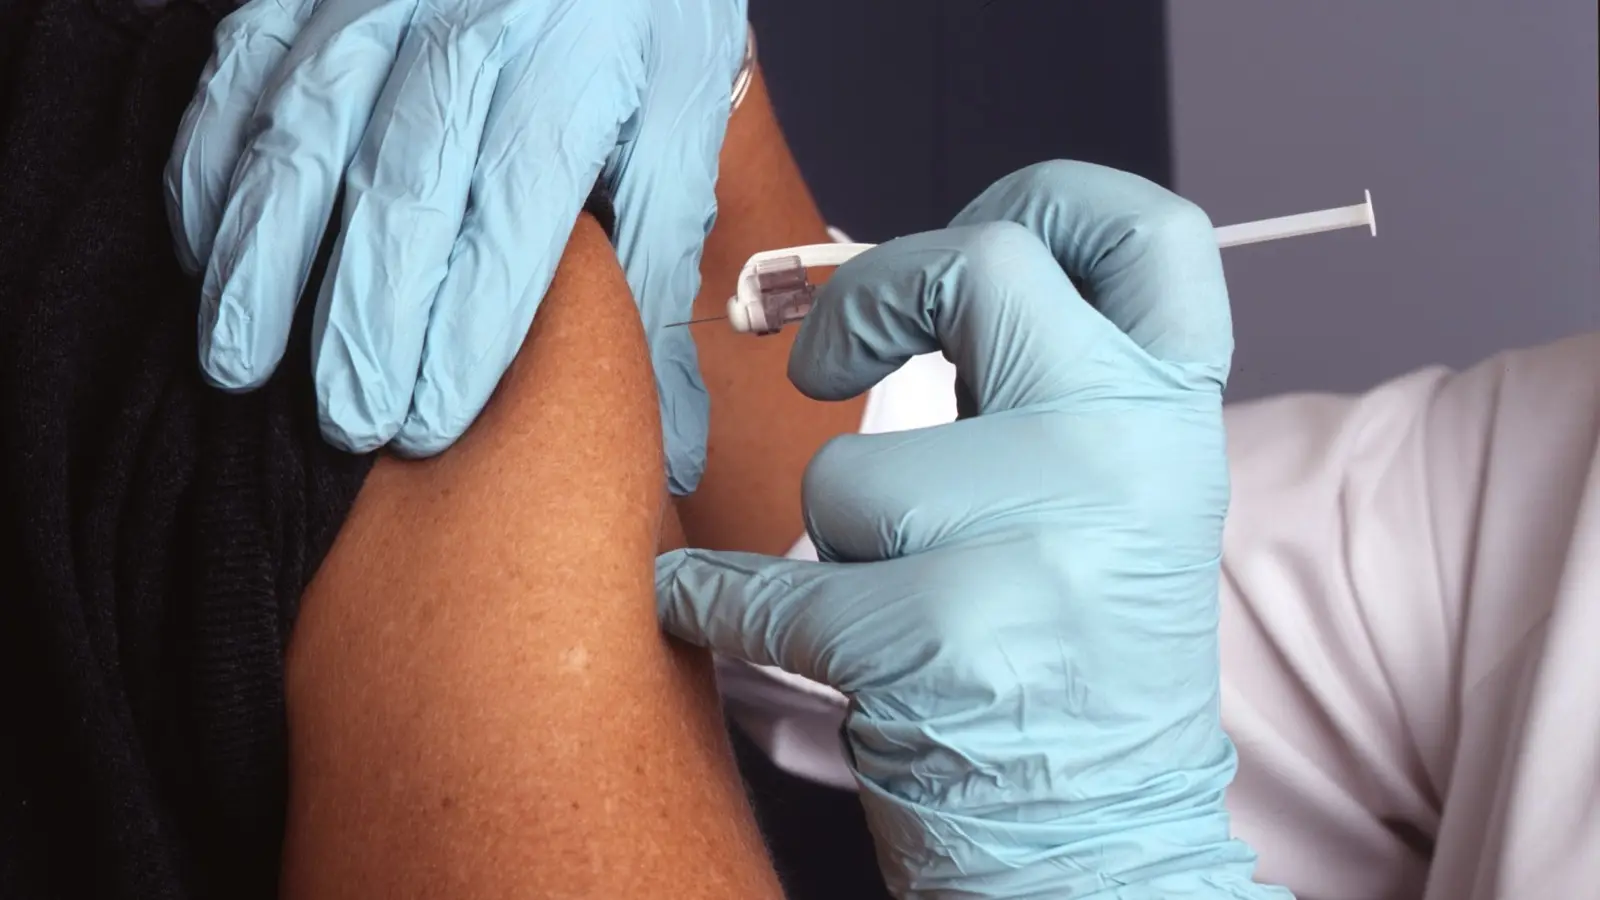
海外の高額医療費の実態と旅行保険が果たすべき基本骨格
日本国内であれば急性胃腸炎や風邪で夜間救急を受診しても、健康保険の適用により数千円程度の自己負担で済みますが、国境を一歩越えると医療のルールは180度変わります。特にタイ・バンコクのバムルングラードやサミティベート病院、米国の緊急医療センター、欧州の私立クリニックでは、外国人旅行者に自由診療の最高ランク報酬が適用され、一晩の入院だけで数十万〜数百万円の請求が届きます。
そのため、出国前に千円から数千円の保険料で加入する「海外旅行保険」は、旅の必需品としての生命線です。プランを比較検討する際、最も重視すべき項目は死亡保険金ではなく、「疾病治療費用」と「傷害治療費用」の2点です。この限度額が最低でも2,000万円から無制限に設定されているかを必ず確認しなければなりません。
もう一つ欠かせないのが「携行品損害特約」です。ヨーロッパの観光地や東南アジアのナイトマーケットでスマートフォンやカメラをスリに遭ったり、誤って落下させて破損した場合に、品目1点あたり最大10万〜20万円(自己負担額約3,000円控除)、総額数十万円まで実損補償を受けられます。
多くの旅行者が陥りがちなのが「クレジットカード付帯保険があるから大丈夫」という思い込みです。年会費無料カードに付帯する保険の多くは傷害死亡のみに偏っており、海外で最も発生頻度の高い疾病治療や携行品盗難の補償額が著しく低いか、そもそも対象外であるケースがほとんどです。コーヒー数杯分の自己投資を惜しまず、手厚い単独保険に加入しておくことが最も賢明な防衛策です。
診療費全額還付を勝ち取るための英文医療書類3点セット
現地の病院で診察と治療を終えて会計窓口に向かった際、クレジットカードの決済控えだけを受け取って帰国すると、保険金請求の8割は書類不備で差し戻されるか支給を拒否されます。国内保険会社の審査基準を満たす法的証拠書類が揃っていないためです。
退院する直前に病院の受付で必ず発行を依頼すべき1つ目の書類が、医師の署名が入った「英文診断書(Medical Certificate)」です。ここには患者のパスポート通りの英字氏名、パスポート番号、発症日時、そして国際疾病分類(ICD-10コード)が記載されている必要があります。特に「渡航中の急性発症(Acute onset during travel)」という文言が含まれていることが、持病・既往症との混同を防ぐ決定打となります。
2つ目は「診療費明細書(Itemized Bill)」です。総額だけが書かれた一般的な領収書(Receipt)は無効です。診察料、注射料、薬剤費、血液検査費用、病室利用料などが科目ごとに細かく内訳表示されている書類でなければ、適正な保険金算定ができません。
3つ目が実際に支払いを行ったことを証明する「病院の公的領収書(Official Payment Receipt)」です。この3点セット(診断書、明細書、領収書)をすべて英文で原本受領し、院外薬局を利用した場合は処方箋(Prescription)と薬局領収書も合わせて、その場でスマートフォンで鮮明に撮影・保存しておくことが鉄則です。
現地の窓口負担が0円になる「キャッシュレス診療」の活用法
数百万円に上る高額な医療費をその場のクレジットカード枠や手持ちの現金で立て替えることが困難な緊急事態も起こり得ます。こうした危機から旅行者を救う最強のシステムが、大手保険会社が提供する「キャッシュレス医療サービス」です。
東京海上日動、損保ジャパン、三井住友海上などの大手損害保険会社は、世界中どこからでも繋がる24時間年中無休の日本語緊急アシスタンスセンターを配備しています。異国の地で体調を崩した際は、自力で病院へ直行する前に、保険証券に記載された専用ダイヤルへコレクトコール等で連絡を入れてください。
オペレーターに現在地(バンコク、東京、パリなど)と症状を伝えると、保険会社と提携している最寄りの国際総合病院を直ちに手配してくれます。保険会社から病院へ「医療費支払保証書(Guarantee of Payment)」が直接FAXやデータ送信されるため、患者はパスポートを持参して受診するだけで、現金の支払いを一切行わずに帰路につくことができます。
キャッシュレス診療を利用すれば、多額の現金を立て替える精神的重圧や、帰国後に領収書を揃えて数週間審査を待つ煩わしさが一切ありません。請求手続きは保険会社と病院の間で直接処理されるため、旅行者は治療と療養にのみ専念できます。
スリ・盗難被害時に24時間以内に「ポリスレポート」を取り付ける公式
欧州のターミナル駅やアジアの屋台街でスマートフォンや財布、カメラを盗まれた場合、初動のスピードがすべてを左右します。保険約款上、盗難事故の補償には発生場所を管轄する現地の警察署が発行した「公的盗難届出証明書(Police Report)」の原本提出が絶対条件となっているためです。
被害に気づいてから遅くとも24時間以内に、最寄りの警察署または観光警察(ツーリストポリス)へ出向いてください。供述書を作成する際、最も重要な注意点があります。絶対に「Lost(紛失・落とした)」という単語を使用してはいけません。「どこかで落とした」と記述すると自己の過失による紛失とみなされ、保険金の支払いは100%拒絶されます。必ず「スリに盗まれた(Stolen by pickpocket)」または「強奪された(Robbed)」と明確に主張してください。
警察官には被害日時、正確な場所、盗まれた品物のブランドと正確な型番(例:Apple iPhone 16 Pro 256GB Black)、当時の状況を理路整然と伝えます。手続き完了後、警察署の公印が押されたポリスレポートの控えを受領し、届出番号(Report Number)が鮮明に印字されていることをその場で確認してください。
帰国後の保険金請求時には、このポリスレポート原本に加え、過去の購入明細書やカード利用履歴、キャリアの契約証明書などを添付します。レシートを紛失していた場合でも、発売時の参考価格や市場価格を基準に減価償却を算定した上で、品目ごとの上限額まで現金補償を受けることができます。
帰国後のスマートなWeb請求と支払拒否を防ぐ対抗策
無事に日本へ帰国したら、揃えた書類をもとに速やかに保険金請求手続きを進めます。最近の大手損害保険会社は、専用アプリやウェブサイトからスマートフォンの写真データをアップロードするだけで、2〜3営業日以内に指定口座へ保険金を振り込む迅速なオンライン請求に対応しています。
請求時には、事故が契約の有効期間内に発生したことを確認するため、出入国スタンプが押されたパスポート写真や航空券(モバイル搭乗券のスクリーンショット)の提出が求められます。これらを最初からセットで添付することで、審査の進行が格段にスムーズになります。
万が一、保険会社の審査担当者から「過去の既往症が原因ではないか」と保険金の減額や支払保留を示唆された場合でも、慌てずに論理的に反論してください。「現地の担当医による英文診断書には、渡航中の突発的な急性症状(Acute condition)に対する緊急受診である旨が明記されており、過去半年以内に同一の疾患で継続的通院治療を受けていた事実はない」と明確に主張すれば、正当に全額が支払われます。
旅の安心は知識と周到な準備によって支えられます。わずかな保険料を惜しまずに適切な補償を確保し、万一の際の書類収集手順とキャッシュレスの仕組みを理解しておくことで、海外でのいかなるアクシデントからも大切な旅の思い出と資金を完璧に守り抜くことができます。
旅行者が最も気になる質問 (FAQ)
現地の交通、宿泊エリア選び、両替や決済手数料に関する実践的な回答です。
Q1.航空券をクレジットカードで決済した際に付帯する無料の旅行保険だけで十分ですか?
Q2.海外の病院代の請求は、クレジットカードの決済明細書(利用控え)だけで可能ですか?
Q3.スマホがスリに遭った場合、現地の警察に行かず帰国後に日本の警察へ届けても補償されますか?
Q4.高血圧や糖尿病などの持病で薬を服用している人でも海外旅行保険に加入できますか?
スマートな旅行者のための必須ツールキット
現地の通信、空港送迎、人気スポットのチケットをワンストップで準備しましょう。
バンコクの動線で宿の場所を決める
行きたい場所を選ぶと移動が最も短いエリアを計算します。
バンコクのホテル最安値を比較
Tripdifyでアゴダや主要予約サイトの最安値チャネルを今すぐ確認。
この旅行ガイドを旅仲間と共有する
メッセージやSNSで共有すると、要約カードニュースが一緒に送信されます。
おすすめの関連記事
バンコク3泊4日のモデルコースとホテルの決め方
黄金の寺院と未来的な摩天楼が隣り合うバンコク。スワンナプーム空港鉄道の乗り方からリバーサイドの宿選び、QRコード決済事情まで実用情報を凝縮。
バンコクのホカンス:1万円台の5つ星リバービューとインフィニティプール
リバーサイド対都心駅チカの拠点比較、1日分の飲食代が浮くクラブラウンジの賢い選び方、DCC手数料を防ぐタイバーツ決済の鉄則までを網羅した完全ガイド。
バンコクのホテルはどこに取る:スクンビットとシーロム、アリの比較
黄金色に輝く寺院や安くて美味なグルメ天国の裏には、世界屈指の激しい道路渋滞と熟練の旅行者さえ巻き込む悪質な客引きが潜んでいます。悪名高いスクンビット通りの大渋滞を避け、どの駅の徒歩圏に宿を構えるべきか。トゥクトゥクの定番詐欺をかわし、スマートに街を巡るための実践的バンコク滞在戦略をお届けします。
バンコク1日目モデルコース:スワンナプーム空港から市内への行き方と初日の動線
スワンナプーム空港から45バーツで快適に市街地へ入る裏技、パクチー抜きの注文法、ルンピニー公園の夕暮れ散歩、セブンイレブンの必須アイテムを解説します。
バンコク2日目モデルコース:ワット・アルンとチャオプラヤー、アイコンサイアムとヤワラー
王の川チャオプラヤーを巡る充実の2日目ルート:爽快な川風を感じる急行ボート遊覧、全長46メートルの黄金涅槃仏が鎮座するワット・ポー、美しい白磁装飾が青空に映える暁の寺ワット・アルン、快適な冷房完備のICONSIAM「スックサイアム」、ヤワラート中華街の炭火香る絶品屋台グルメまで網羅。
バンコク3日目モデルコース:チャトゥチャック市場とサイアム、空港への帰路
バンコク旅行を極上の満足感で締めくくる3日目の決定版ルート:東京ドーム数個分を誇るチャトゥチャック市場での雑貨ハント、サイアム・パラゴンやBig Cでのドライマンゴー爆買い、フライト前の疲れを吹き飛ばす本格タイ古式マッサージ、スワンナプーム空港へのエアポートリンクと税金還付(VAT Refund)完全攻略。
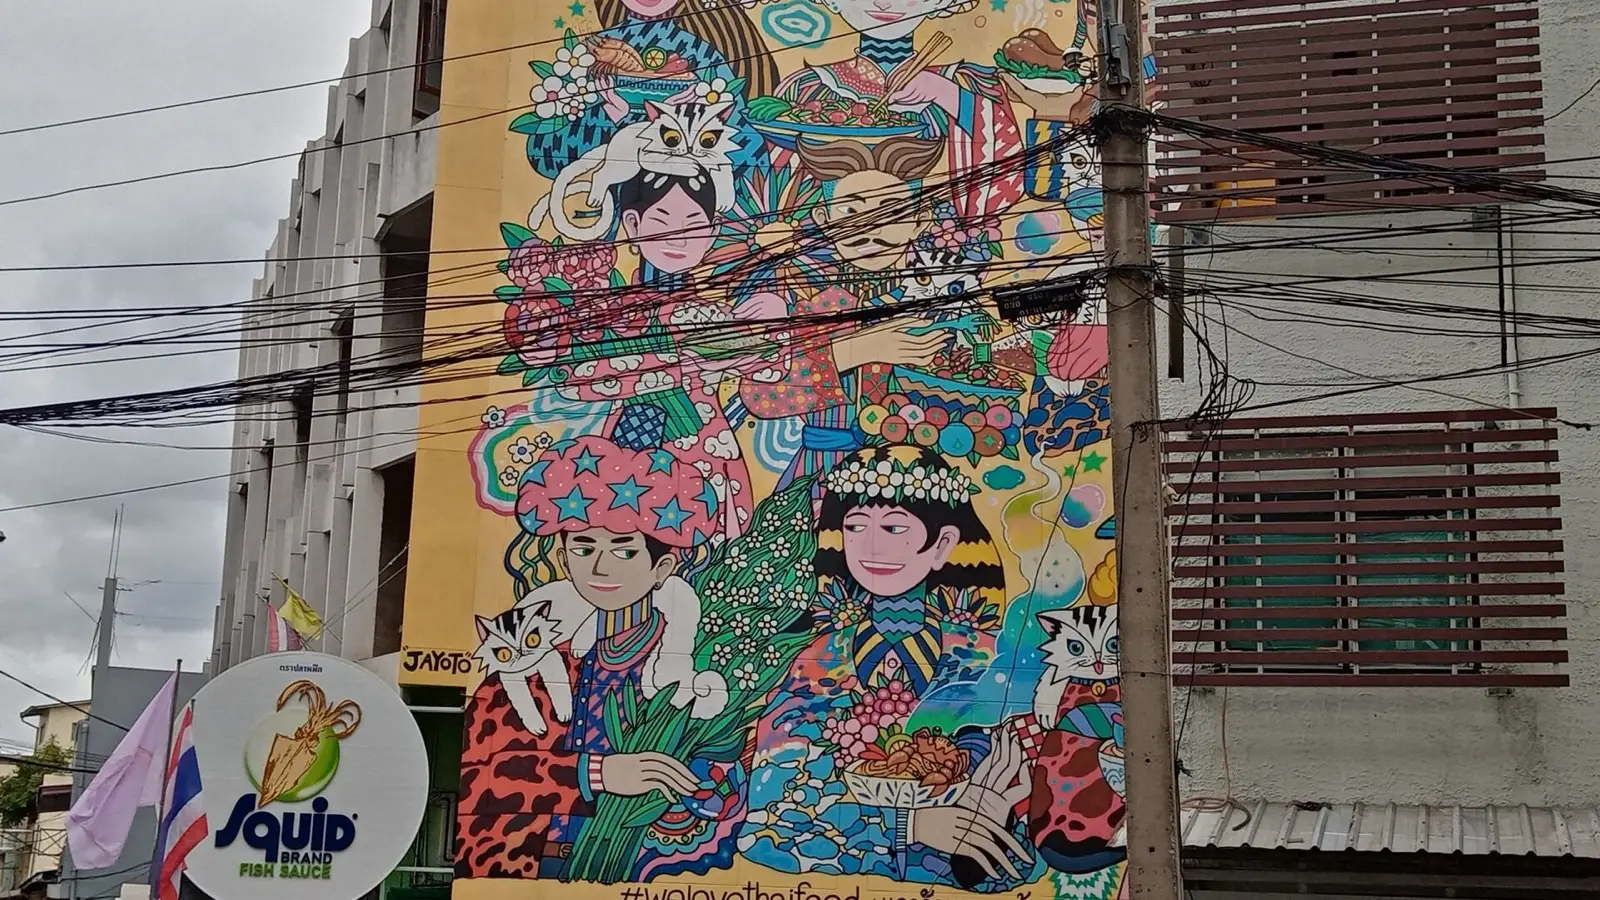
バンコク・タラートノーイの路地散歩:チャイナタウンとビンテージカフェ
スクンビットの冷房が効いた巨大ショッピングモールを離れ、中華街の南側に位置する歴史ある川沿いの街・タラートノーイへ。錆びついた自動車エンジン(シアンコン)が山積みにされた細い路地とオイルの匂いの中に、突如として現れるお洒落なカフェと壁画アート。築200年の中国古民家「蘇恒泰(ソーヘンタイ)」の中庭と、チャオプラヤー川を茜色に染める夕暮れを巡る紀行です。
海外ATMの手数料を抑える方法とDCCの断り方
旅先で急に現金が必要になり、観光地の路傍にある黄色や青色の独立型ATMにカードを入れた瞬間、最大15%に達する極悪な独自為替レートと高額な引き出し手数料の罠にかかります。手数料無料のトラベルデビットカードを持参していても、画面の「円建て(DCC)」請求をうっかり選択すれば、あっという間に数千円が消え去ります。画面の正しい選択肢からタイの220バーツ手数料回避法、スキミング対策まで、海外ATM攻略の極意を徹底解説します。
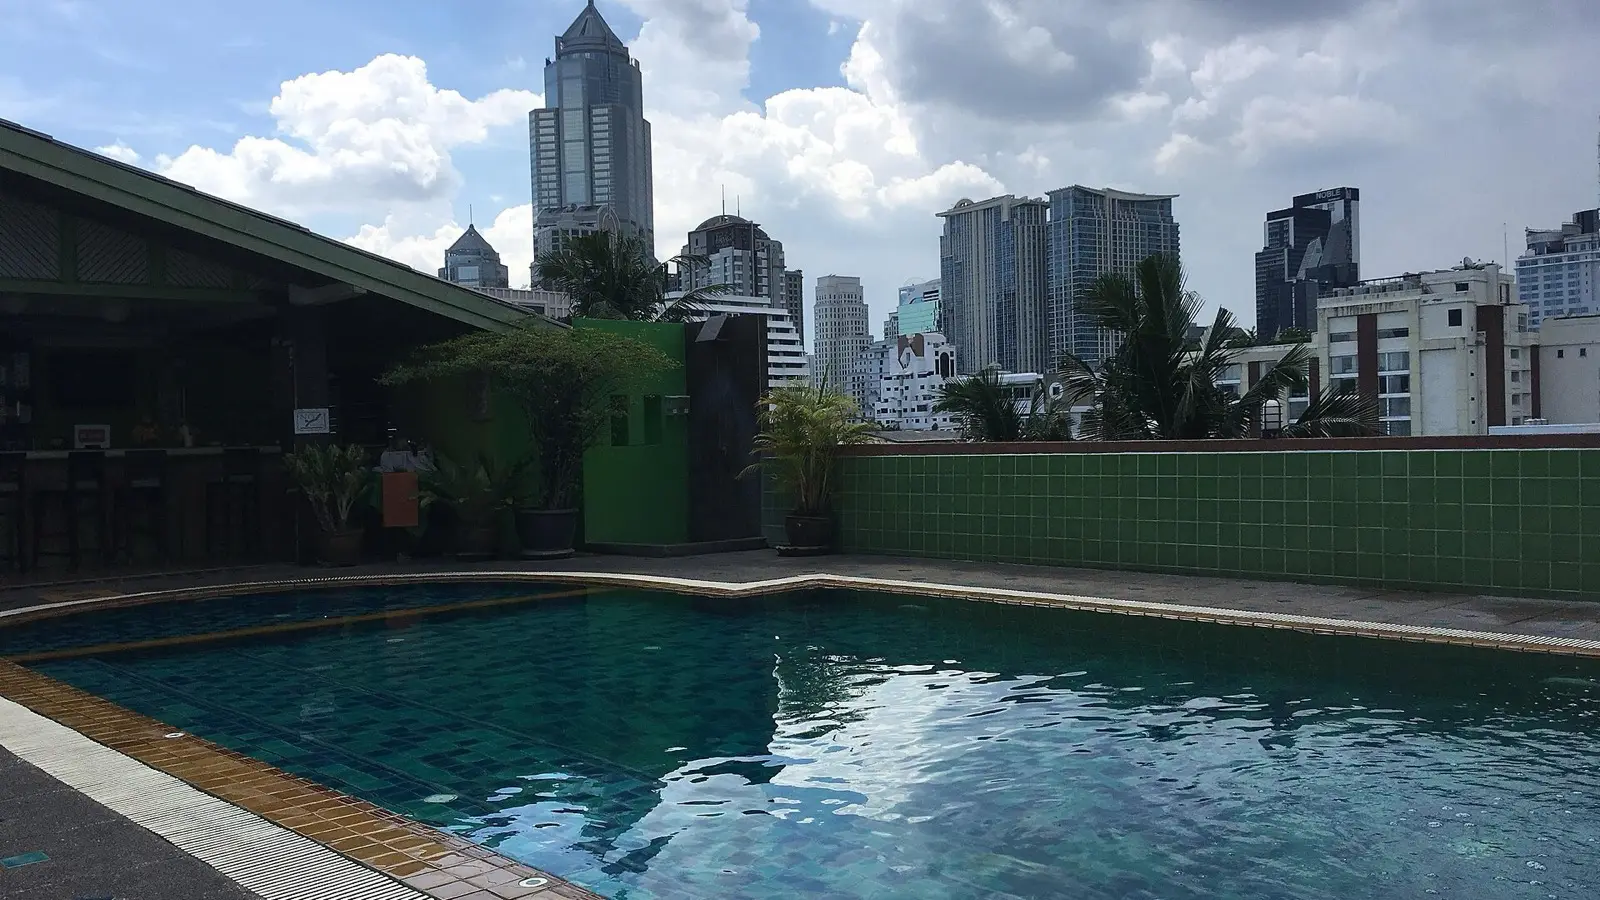
バンコク最強コスパホテル完全比較:1泊5〜8千円台でプール・駅チカを満喫する4大エリア実戦ガイド
世界屈指のホテル激戦区であるタイ・バンコクは、1泊5千円から8千円前後の予算でルーフトッププールや清潔な朝食ビュッフェを備えた新築4つ星ホテルに泊まれる旅行者の天国です。しかし地図上の直線距離だけで安易に選ぶと、名物の大渋滞に巻き込まれたり、最寄駅から夜の薄暗い路地(ソイ)を延々と歩く羽目になります。交通の要所アソーク、緑豊かでグルメが揃うシーロム、下町情緒が残るプラカノン、お洒落なカフェ街アーリーまで、4大エリアのコスパホテルを徹底比較します。
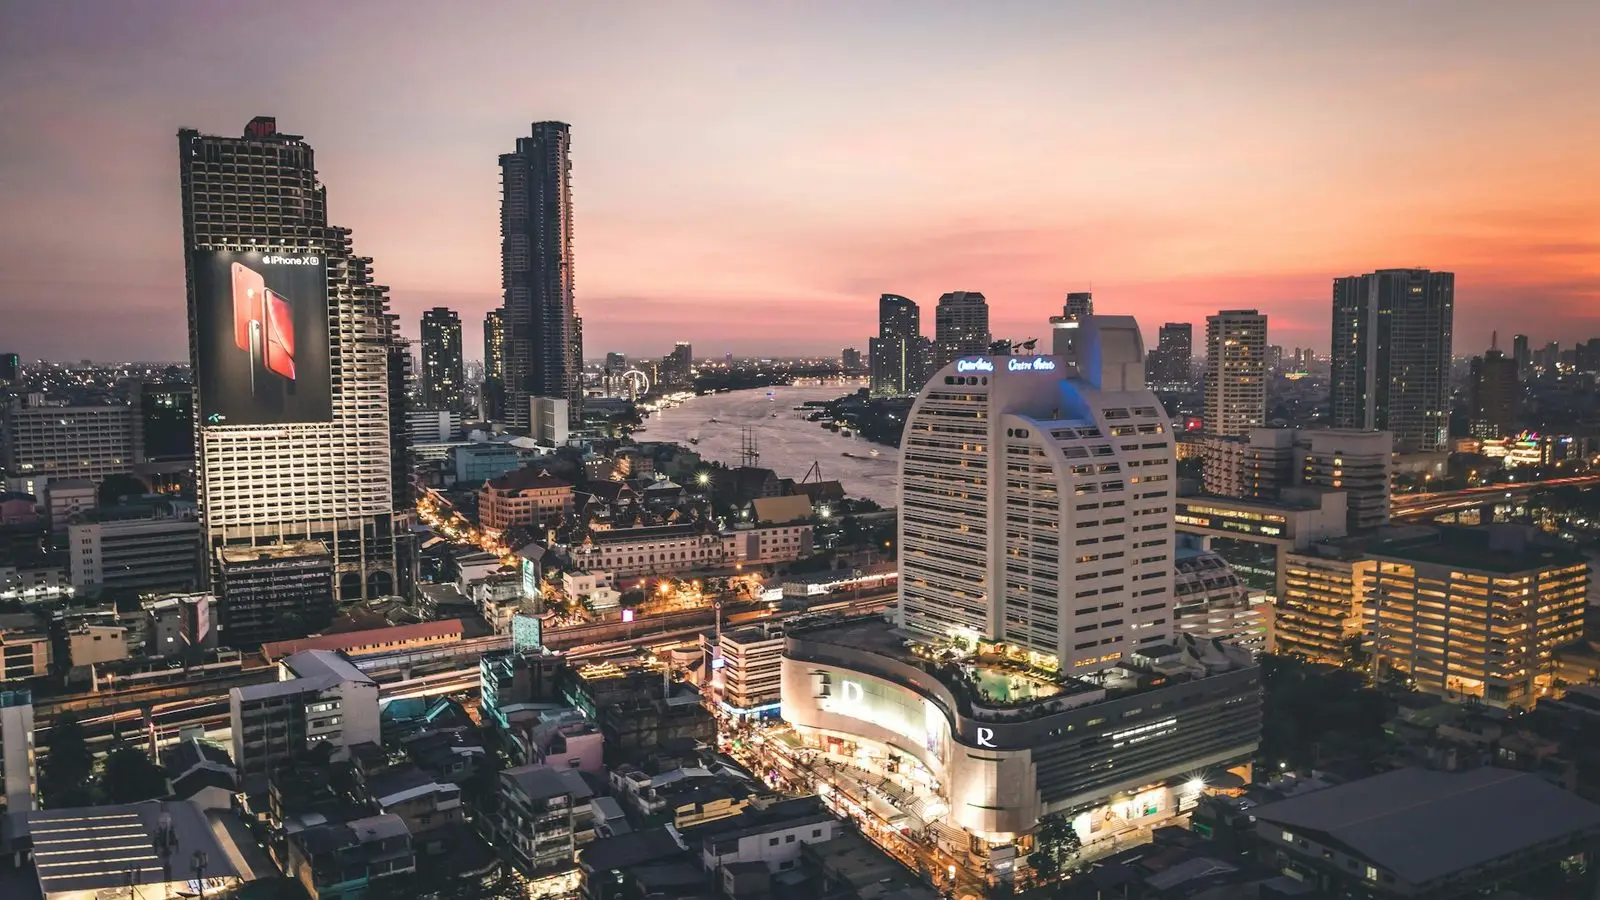
バンコク・チャオプラヤー川リバーサイドホテル厳選5選:アイコンサイアム無料シャトルボートと夕暮れプール、高コスパ宿
バンコク旅行でスクンビットやサイアムの高層ビル群の喧騒を離れ、古き良き「水の都」の情緒を心ゆくまで味わいたいなら、チャオプラヤー川沿いのホテルに滞在するのが最適解です。朝日に輝く川面を行き交う水上タクシーや小型ボートを眺めながら優雅な朝食を楽しみ、夕暮れ時にはルーフトップのインフィニティプールでカクテルを片手に黄金色の夕景を望む時間は、リバーサイドホテルならではの特別な贅沢です。さらに、多くの主要リバーサイドホテルは、BTSシーロム線のサパーンタクシン駅(サトーン船着場)や超大型複合施設アイコンサイアム(ICONSIAM)へ直通する専用の無料シャトルボートを20〜30分間隔で運航しており、名物の渋滞に巻き込まれることなく快適に移動できます。1泊1万円台のお洒落なデザインホテルから、ワット・アルンを正面に望む眺望抜群の宿、極上のホスピタリティを誇る5つ星リゾートまで、おすすめの5軒を厳選しました。
海外旅行タクシー配車アプリ完全攻略:Grab・Uber・Boltのぼったくり防止、DCC回避と空港送迎の実戦テクニック
見知らぬ海外の空港に到着した際、旅行者を最初に悩ませるのが到着ロビーでの客引きや悪質なタクシーのぼったくりトラブルです。メーターの使用を頑なに拒否して高額な言い値を要求したり、高速道路料金を二重請求して遠回りする手口は、東南アジアからヨーロッパまで世界共通の悩みの種です。しかし、Grab、Uber、Bolt、日本のGOなどの主要配車アプリをスマートに使いこなせば、乗車前にアプリ上で確定運賃が表示されるため、ドライバーとの価格交渉や言葉の壁によるトラブルを完全に回避できます。注意すべきはアプリ内のクレジットカード決済設定で、日本円決済を選択してしまうと3〜8%の為替手数料(DCC)が上乗せされるため、必ず「現地通貨決済」に固定する必要があります。地域別の最適アプリ選びから空港専用ピックアップポイントの攻略法、ピーク時のサージ料金回避術まで実戦知識を凝縮しました。
東京でホテルを取るならどこ:新宿と渋谷、銀座の比較
新宿・銀座・上野の客室面積と動線の徹底比較、宿泊14日前のキャンセル特売争奪法、円建て決済で為替手数料を完全に削る実践知。