
海外ATM現金引き出し5大落とし穴:ユーロネット手数料爆弾・DCC二重為替の拒否術とトラベルカード活用法
画面の「Without Conversion」選択の極意と、タイ・欧州・日本での現地手数料ゼロ攻略法
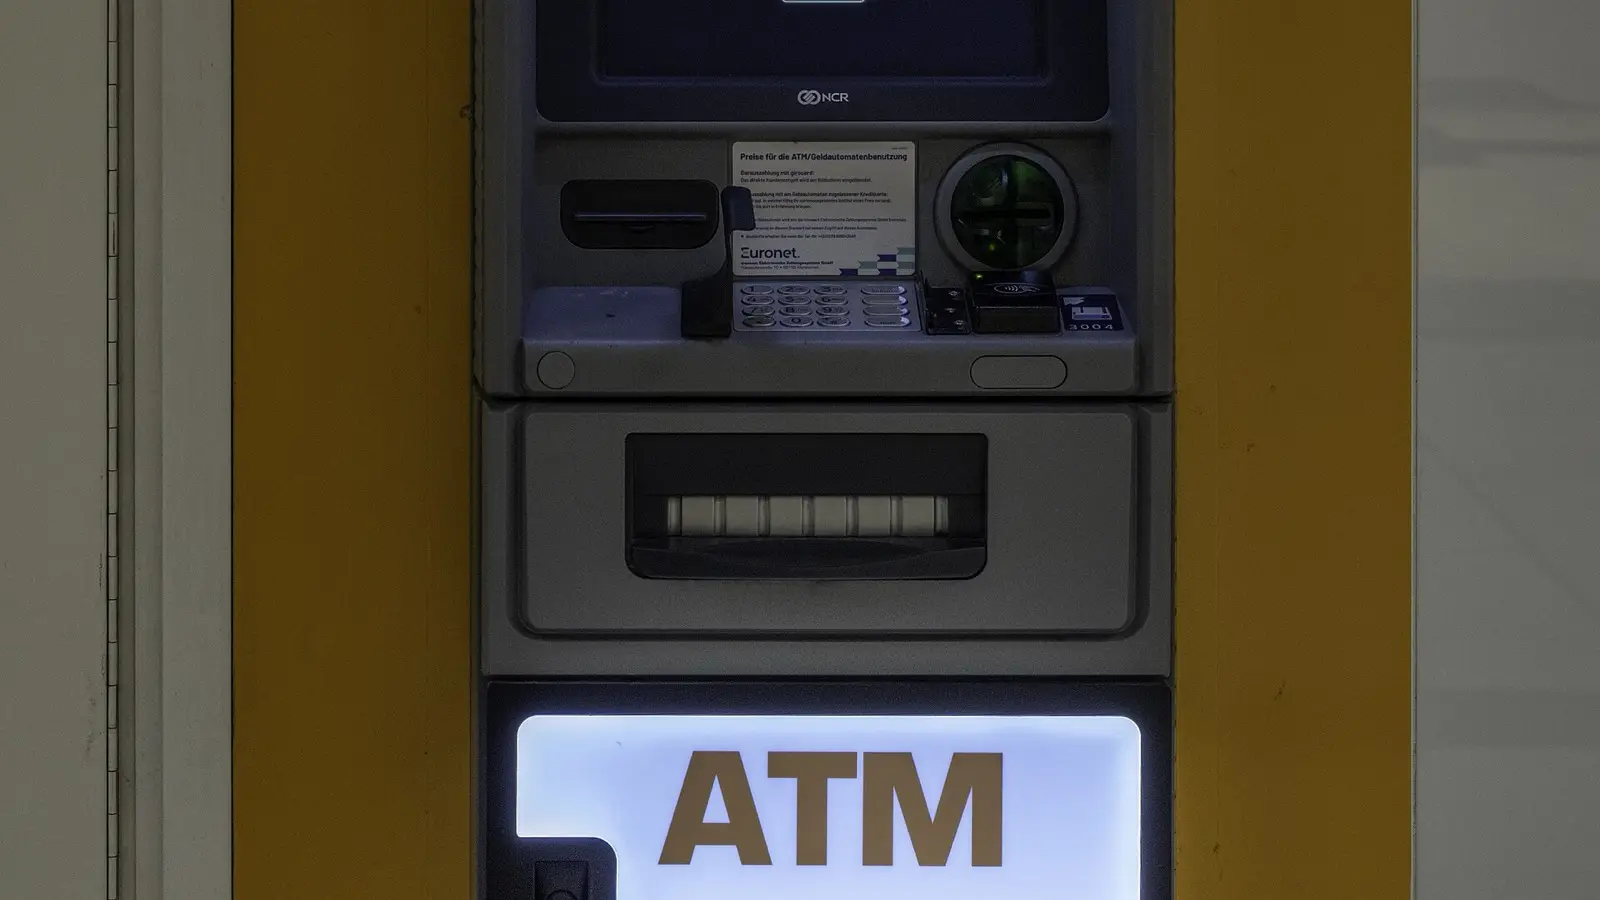
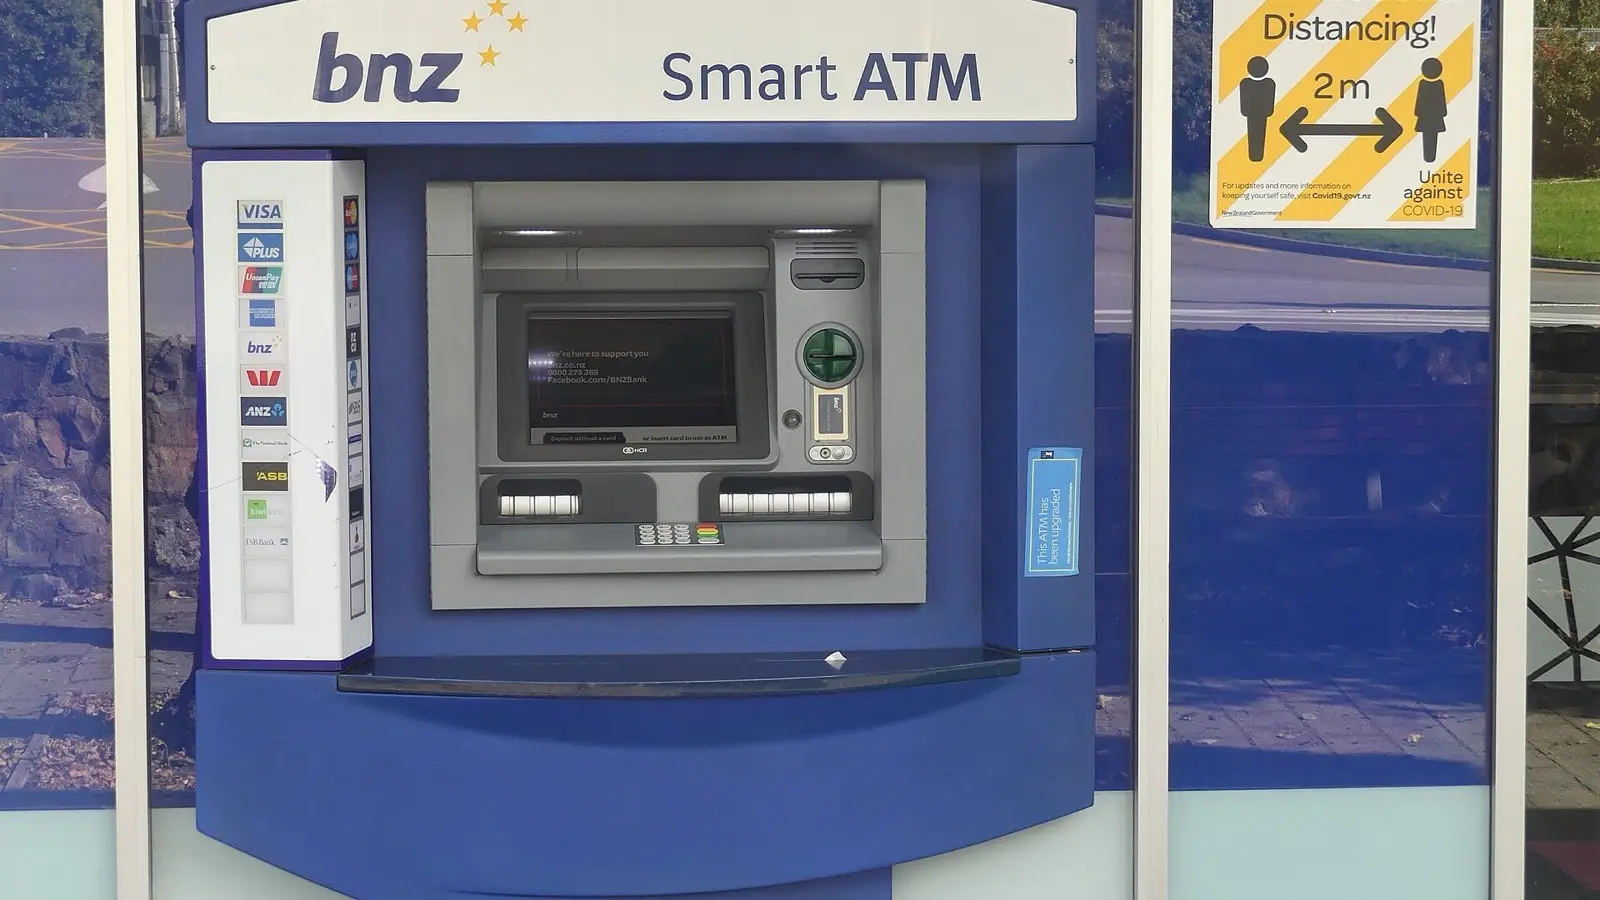
街頭の独立型ATM(ユーロネット)の罠:銀行ATMと私設ATMの決定的な格差
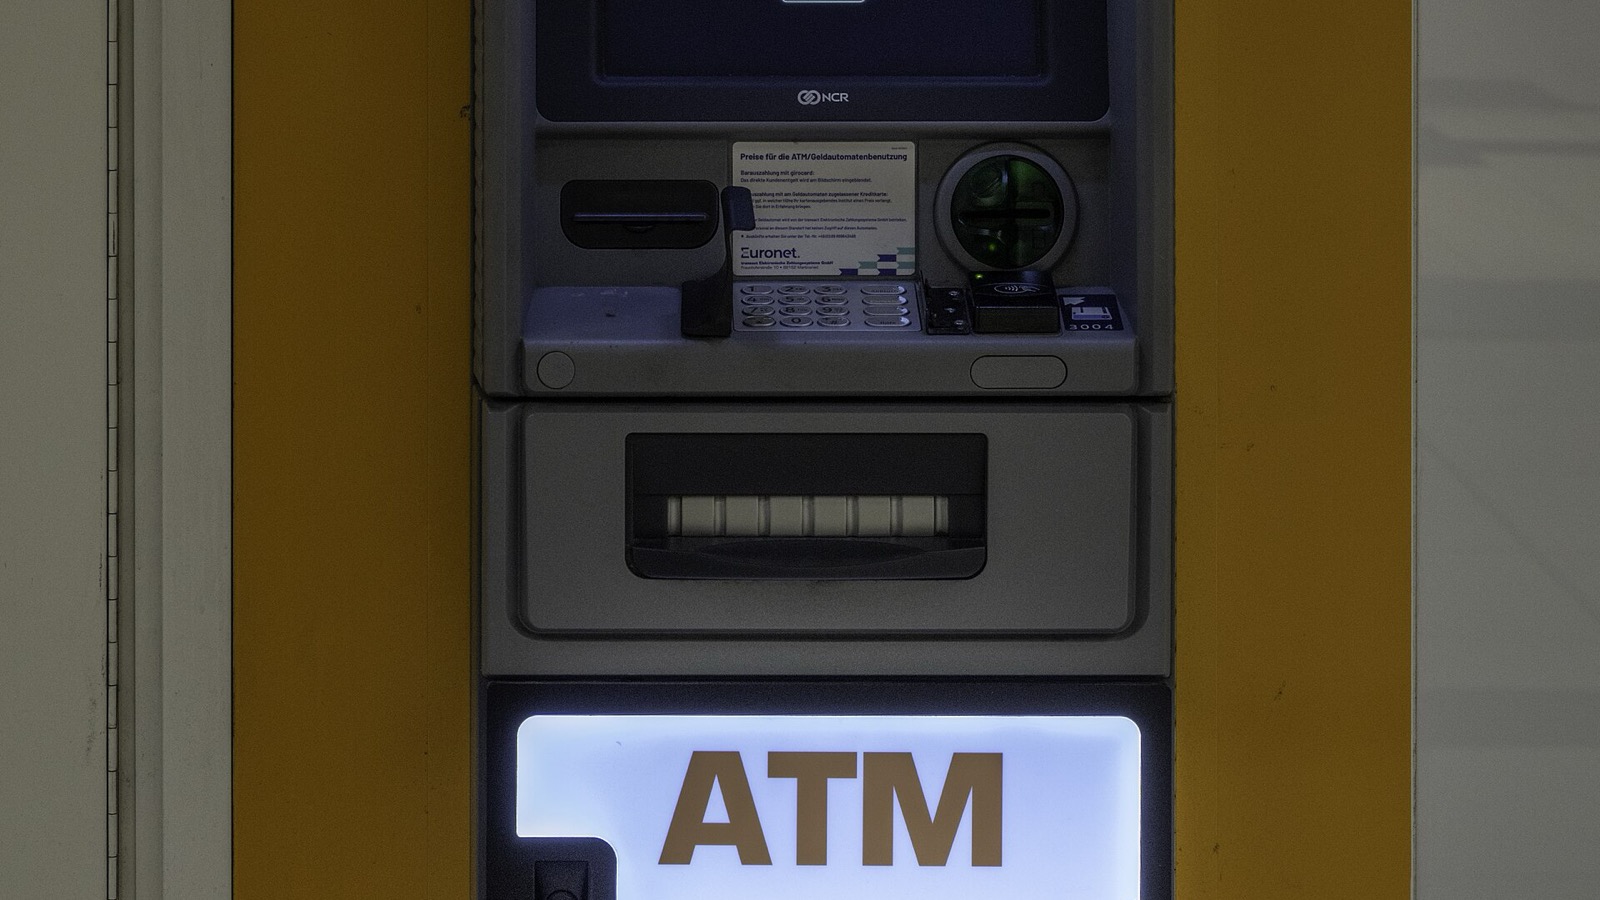
欧州や東南アジアの観光地を歩いていると、コンビニの前や路地、駅の出口で黄色と青色の看板を掲げた「ATM」を頻繁に見かけます。その代表格が、欧州各地やアジア主要都市に何万台も展開されているユーロネット(Euronet)などの民間私設ATMです。
これらの端末は正規の銀行が運営する公的金融機関のATMではなく、観光客からの為替手数料収入を主なビジネスモデルとする商業用スタンドアローン端末です。画面に表示される為替レートは市場の中値よりも8%から最大15%も割高に設定されており、さらに1回あたり数百円の利用手数料が上乗せされます。
一方で、現地の正規商業銀行(英国のHSBCやバークレイズ、タイのバンコク銀行やカシコン銀行、日本のセブン銀行など)の支店に設置された公式ATMは、透明性の高い国際ブランド規定を遵守しています。手数料が無料または少額に抑えられており、不当な搾取を防ぐことができます。
見知らぬ都市で現金が必要になった際は、路傍にぽつんと置かれた派手な独立型ATMには近づかず、Googleマップで「Bank」を検索して、銀行支店のロビーや正規のATMブースを利用することが鉄則です。
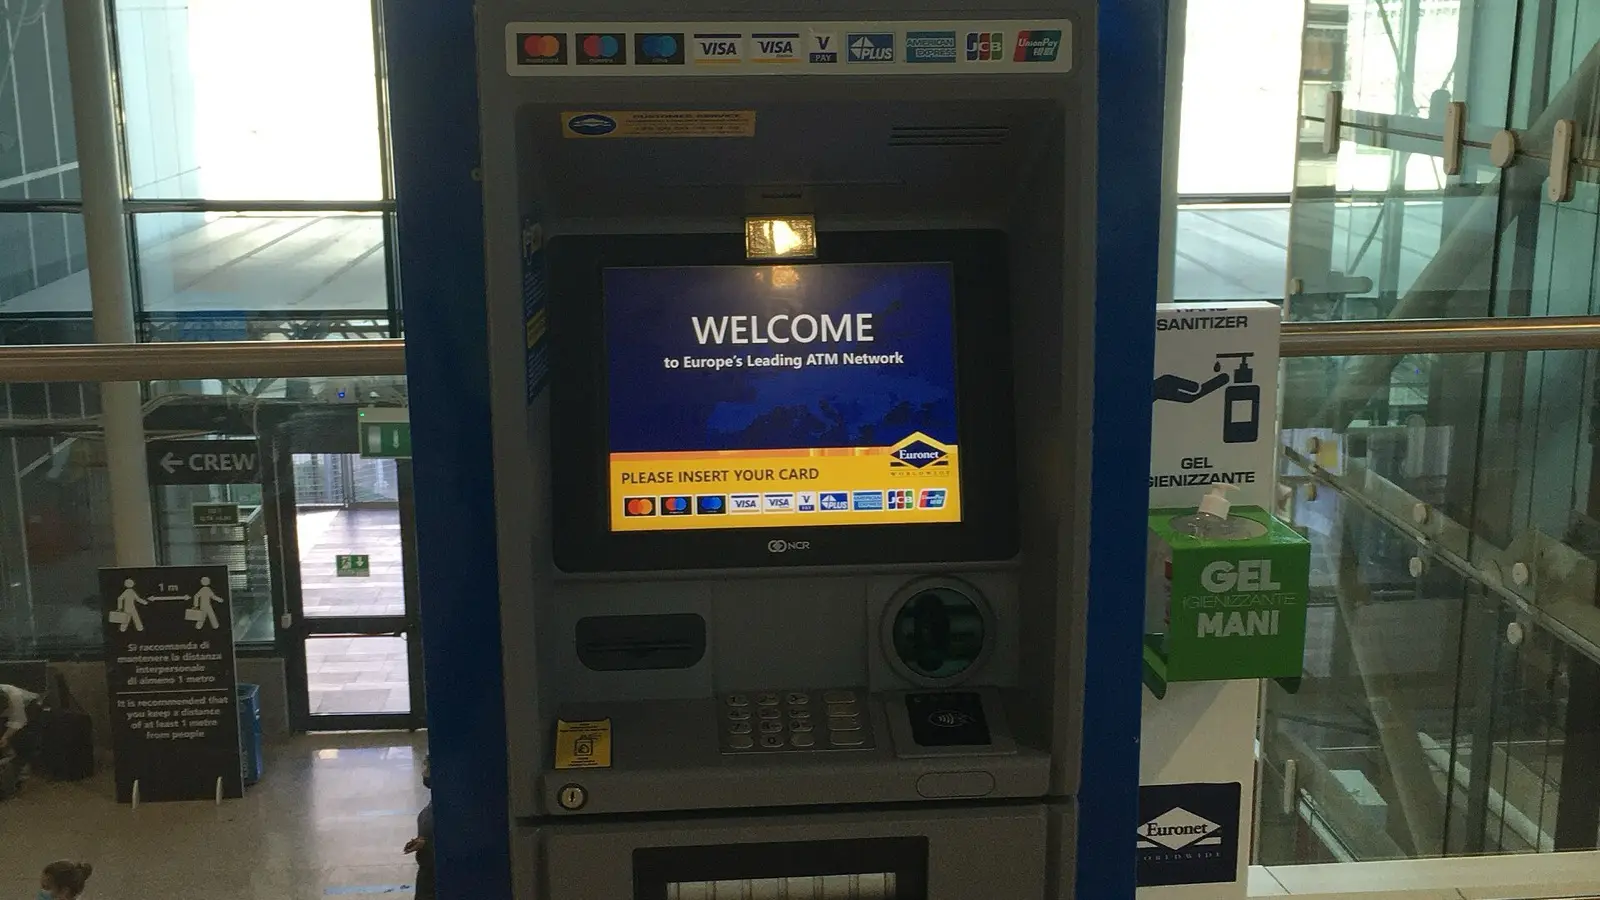
画面選択の絶対ルール:「Without Conversion」とDCC二重為替の拒絶法
海外ATMにカードを挿入して希望金額を入力すると、最終確認画面で巧妙に仕組まれた心理戦が待ち受けています。画面上に「円建てで請求しますか?」という質問とともに、大きく目立つ緑色の「Accept with Conversion(換算に同意)」ボタンが表示されます。
この画面こそが、海外決済最大の落とし穴である動的通貨換算(DCC、Dynamic Currency Conversion)の罠です。見慣れた日本円の金額が表示されているからと緑色のボタンを押してしまうと、ATM業者が設定した10%以上の不当な独自為替レートが適用され、口座から多額の資金が引き落とされます。
絶対に守るべき黄金律は、画面の色や大きさに惑わされず、画面の隅にある目立たない灰色のボタン「Without Conversion(現地通貨で続行)」または「Decline Conversion(為替換算を拒否)」、「Debit in Local Currency」を選択することです。
換算を拒否すると「不利なレートが適用される恐れがある」といった威嚇的な警告メッセージが表示されることがありますが、これは単に業者の利益を守るためのハッタリです。現地通貨建てで請求されて初めて、カード会社が提供する最も有利な正規レートで清算されます。
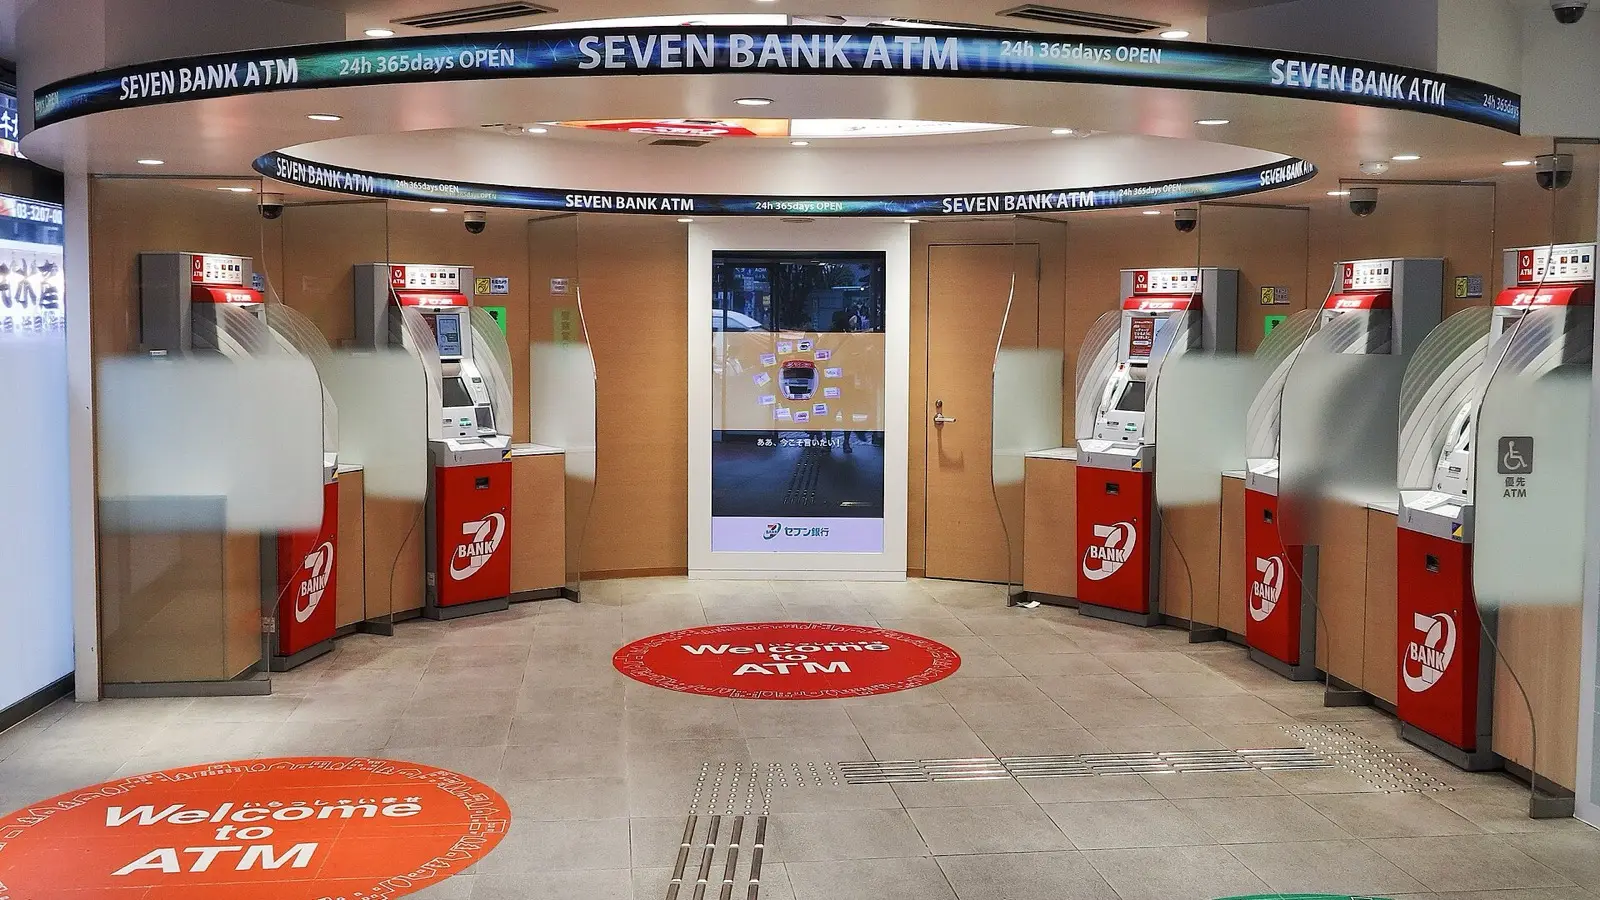
国別ATM手数料体系:タイの220バーツの壁と日本のセブン銀行無料ルート
近年人気のトラベルデビットカードは、海外ATM利用時の為替手数料や発行会社手数料を無料にしていますが、現地の「ATM設置者手数料(Operator Fee)」まではカバーできません。
その代表例がタイです。タイでは大手商業銀行(SCB、カシコン銀行、バンコク銀行など)のすべてのATMで、海外発行カードからの出金に対して1回あたり一律220バーツ(約1,000円)の設置者手数料が強制徴収されます。少額の引き出しでも同じ手数料がかかるため、一度にまとまった金額を出金するのが損失を減らす防衛策です。
タイ国内で唯一220バーツの手数料がかからない例外ルートは、日系ショッピングモールなどに設置されている「イオン銀行(AEON)」の専用ATMを利用することです。イオンATMは提携カードの現地利用手数料を免除しているため、長期滞在者の間で重宝されています。
対照的に、日本は世界で最もATM出金の利便性が高い国の一つです。セブンイレブンに設置された「セブン銀行」ATMは、海外発行の各種国際カードと提携しており、現地利用手数料無料で24時間いつでも1,000円単位から出金可能です。
スキミング犯罪の防御策と暗証番号6桁要求への対処法
海外ATMを利用する際の最大のセキュリティリスクは、カードの磁気情報を盗み取る「スキミング(Skimming)」です。犯罪グループはカード挿入口の上に精巧な偽造リーダーを被せ、キーパッド上部に超小型カメラを仕掛けて暗証番号を盗撮します。
カードを入れる前に、カード挿入口のプラスチック部分を手で軽く揺すってみてください。ぐらつきがあったり接着剤の跡が見られる場合は、直ちに利用を中止して別の銀行へ移動してください。またキーパッドを押す際は、もう片方の手やパスポートで上部を覆い隠す習慣を身につけましょう。
海外ATMでよくあるトラブルが、画面に「6桁の暗証番号」を求められるケースです。日本のカードの暗証番号は基本的に4桁だからです。
ここで誤った番号を3回入力すると、カードがATMに回収されて取り出せなくなります。6桁のPINを要求された場合は、本来の4桁の暗証番号の後ろに「00」を付加して入力(例:123400)することで認証されるケースが大半です。出発前にカード管理アプリで海外用PINの設定を確認しておくのが確実です。
1日あたりの引き出し限度額設定と予備カードの分散管理
海外での資金管理を完璧にするための最終防壁は、スマートフォンアプリを活用したリアルタイムのセキュリティ設定です。最新のトラベルカードアプリでは、出金直前まで現地通貨ウォレットの残高を空にしておき、普段は「海外ATM利用ロック」を有効にしておくことができます。
1日あたりの出金限度額も、普段は1万〜2万円程度に低く設定しておき、まとまった現金を引き出す当日朝にだけ一時的に引き上げることで、万が一の盗難被害を最小限に抑えられます。
さらに、旅先でATMにカードが飲み込まれたり磁気不良が起きたりするトラブルに備え、必ず異なる決済ブランド(VisaとMastercard)で構成された予備のセカンドカードを用意しましょう。
メインカードは身につけ、予備カードはホテルのセーフティボックスにパスポートと一緒に保管するという分散ルールを徹底することで、いかなる突発事態でも快適な旅を続けることができます。
旅行者が最も気になる質問 (FAQ)
現地の交通、宿泊エリア選び、両替や決済手数料に関する実践的な回答です。
Q1.海外ATMで「Without Conversion」と「With Conversion」のどちらを選ぶべきですか?
Q2.タイでATMを利用する際、220バーツの手数料を回避する方法はありますか?
Q3.海外ATMで暗証番号6桁を求められた場合はどう入力すればよいですか?
Q4.海外でATMにカードが飲み込まれてしまった場合の対処法は?
スマートな旅行者のための必須ツールキット
現地の通信、空港送迎、人気スポットのチケットをワンストップで準備しましょう。
バンコクの動線で宿の場所を決める
行きたい場所を選ぶと移動が最も短いエリアを計算します。
バンコクのホテル最安値を比較
Tripdifyでアゴダや主要予約サイトの最安値チャネルを今すぐ確認。
この旅行ガイドを旅仲間と共有する
メッセージやSNSで共有すると、要約カードニュースが一緒に送信されます。
おすすめの関連記事
バンコク72時間完全攻略:チャオプラヤー川の夕景、極上屋台とエリア別ホテル戦略
黄金の寺院と未来的な摩天楼が隣り合うバンコク。スワンナプーム空港鉄道の乗り方からリバーサイドの宿選び、QRコード決済事情まで実用情報を凝縮。
バンコク5つ星高級ホカンスの極意、1万円台で楽しむリバーサイドと絶景プール
リバーサイド対都心駅チカの拠点比較、1日分の飲食代が浮くクラブラウンジの賢い選び方、DCC手数料を防ぐタイバーツ決済の鉄則までを網羅した完全ガイド。
バンコク治安マップ&宿泊エリア完全選定:スクンビットvsシーロムvsアーリー、トゥクトゥク詐欺回避と空港タクシーの真実
黄金色に輝く寺院や安くて美味なグルメ天国の裏には、世界屈指の激しい道路渋滞と熟練の旅行者さえ巻き込む悪質な客引きが潜んでいます。悪名高いスクンビット通りの大渋滞を避け、どの駅の徒歩圏に宿を構えるべきか。トゥクトゥクの定番詐欺をかわし、スマートに街を巡るための実践的バンコク滞在戦略をお届けします。
バンコク到着1日目完全攻略ガイド:スワンナプーム脱出から最初の24時間モデルコース
スワンナプーム空港から45バーツで快適に市街地へ入る裏技、パクチー抜きの注文法、ルンピニー公園の夕暮れ散歩、セブンイレブンの必須アイテムを解説します。
バンコク2日目:チャオプラヤー川ボート、ワット・アルン、ICONSIAMとヤワラート美食完全攻略
王の川チャオプラヤーを巡る充実の2日目ルート:爽快な川風を感じる急行ボート遊覧、全長46メートルの黄金涅槃仏が鎮座するワット・ポー、美しい白磁装飾が青空に映える暁の寺ワット・アルン、快適な冷房完備のICONSIAM「スックサイアム」、ヤワラート中華街の炭火香る絶品屋台グルメまで網羅。
バンコク3日目:チャトゥチャック市場、サイアム買い出し、極上スパとスワンナプーム空港完全攻略
バンコク旅行を極上の満足感で締めくくる3日目の決定版ルート:東京ドーム数個分を誇るチャトゥチャック市場での雑貨ハント、サイアム・パラゴンやBig Cでのドライマンゴー爆買い、フライト前の疲れを吹き飛ばす本格タイ古式マッサージ、スワンナプーム空港へのエアポートリンクと税金還付(VAT Refund)完全攻略。
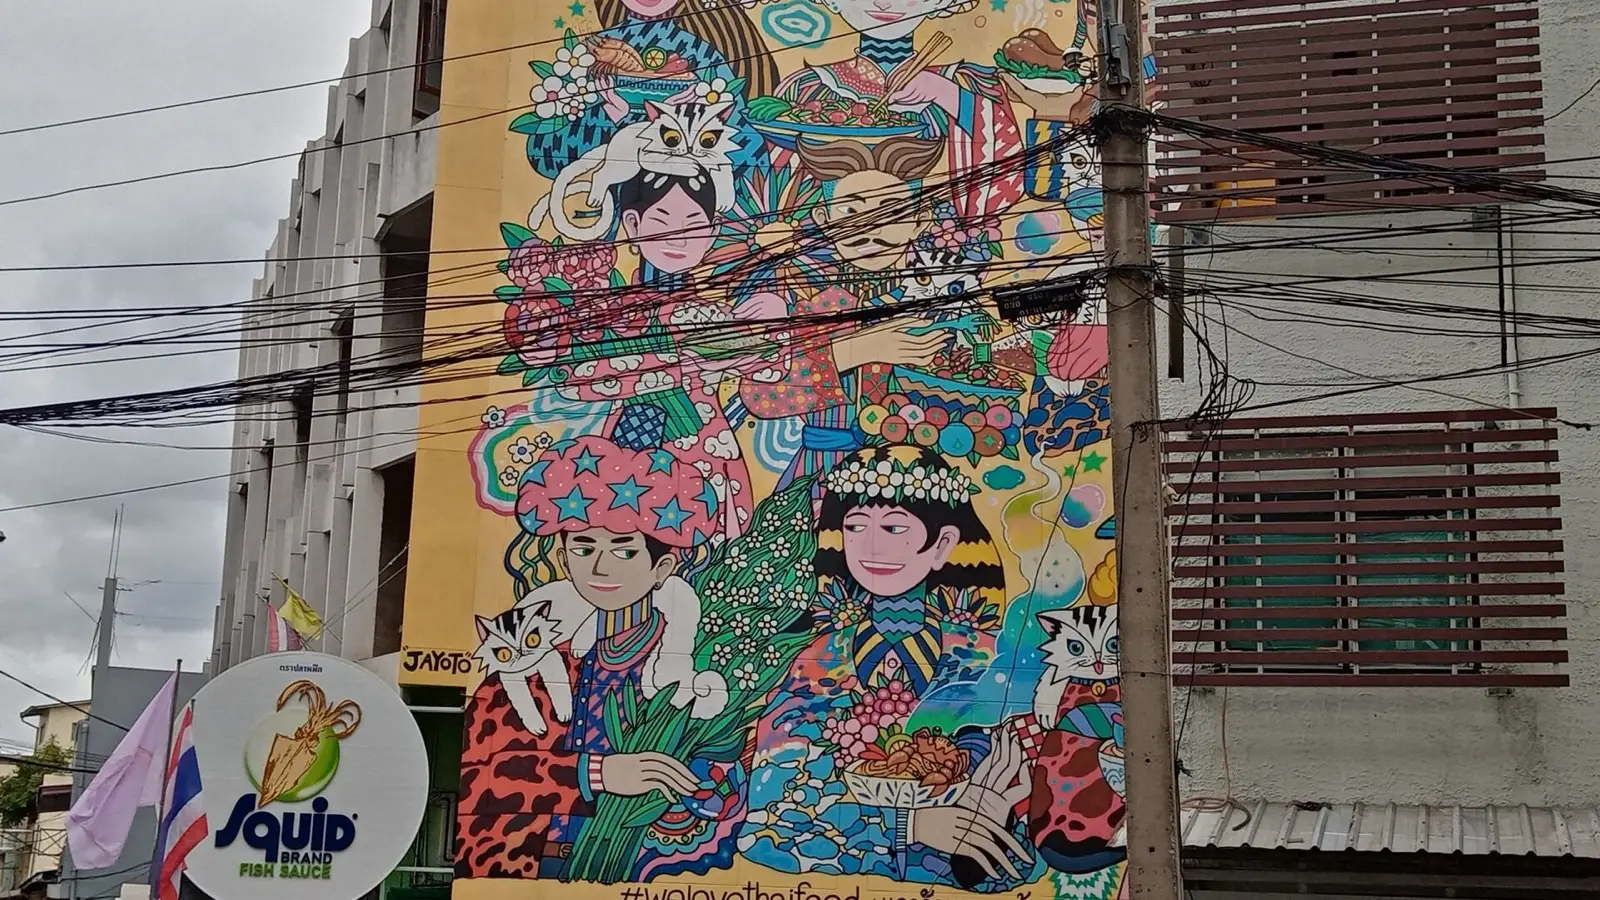
バンコク・タラートノーイ路地裏散歩:錆びたエンジンと川沿い古民家カフェの体温
スクンビットの冷房が効いた巨大ショッピングモールを離れ、中華街の南側に位置する歴史ある川沿いの街・タラートノーイへ。錆びついた自動車エンジン(シアンコン)が山積みにされた細い路地とオイルの匂いの中に、突如として現れるお洒落なカフェと壁画アート。築200年の中国古民家「蘇恒泰(ソーヘンタイ)」の中庭と、チャオプラヤー川を茜色に染める夕暮れを巡る紀行です。
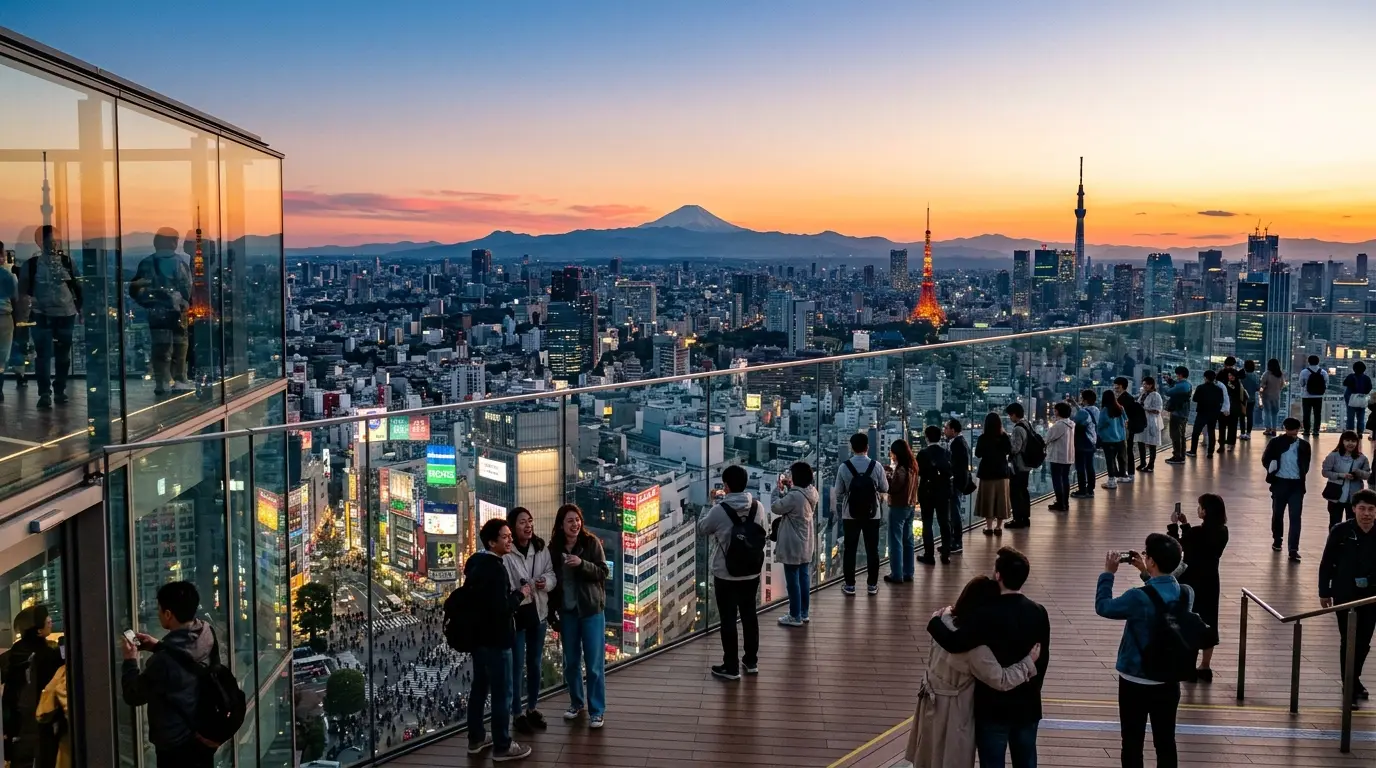
狭小ホテルで後悔する前に知るべき:東京3大エリアと14日前キャンセル争奪術
新宿・銀座・上野の客室面積と動線の徹底比較、宿泊14日前のキャンセル特売争奪法、円建て決済で為替手数料を完全に削る実践知。
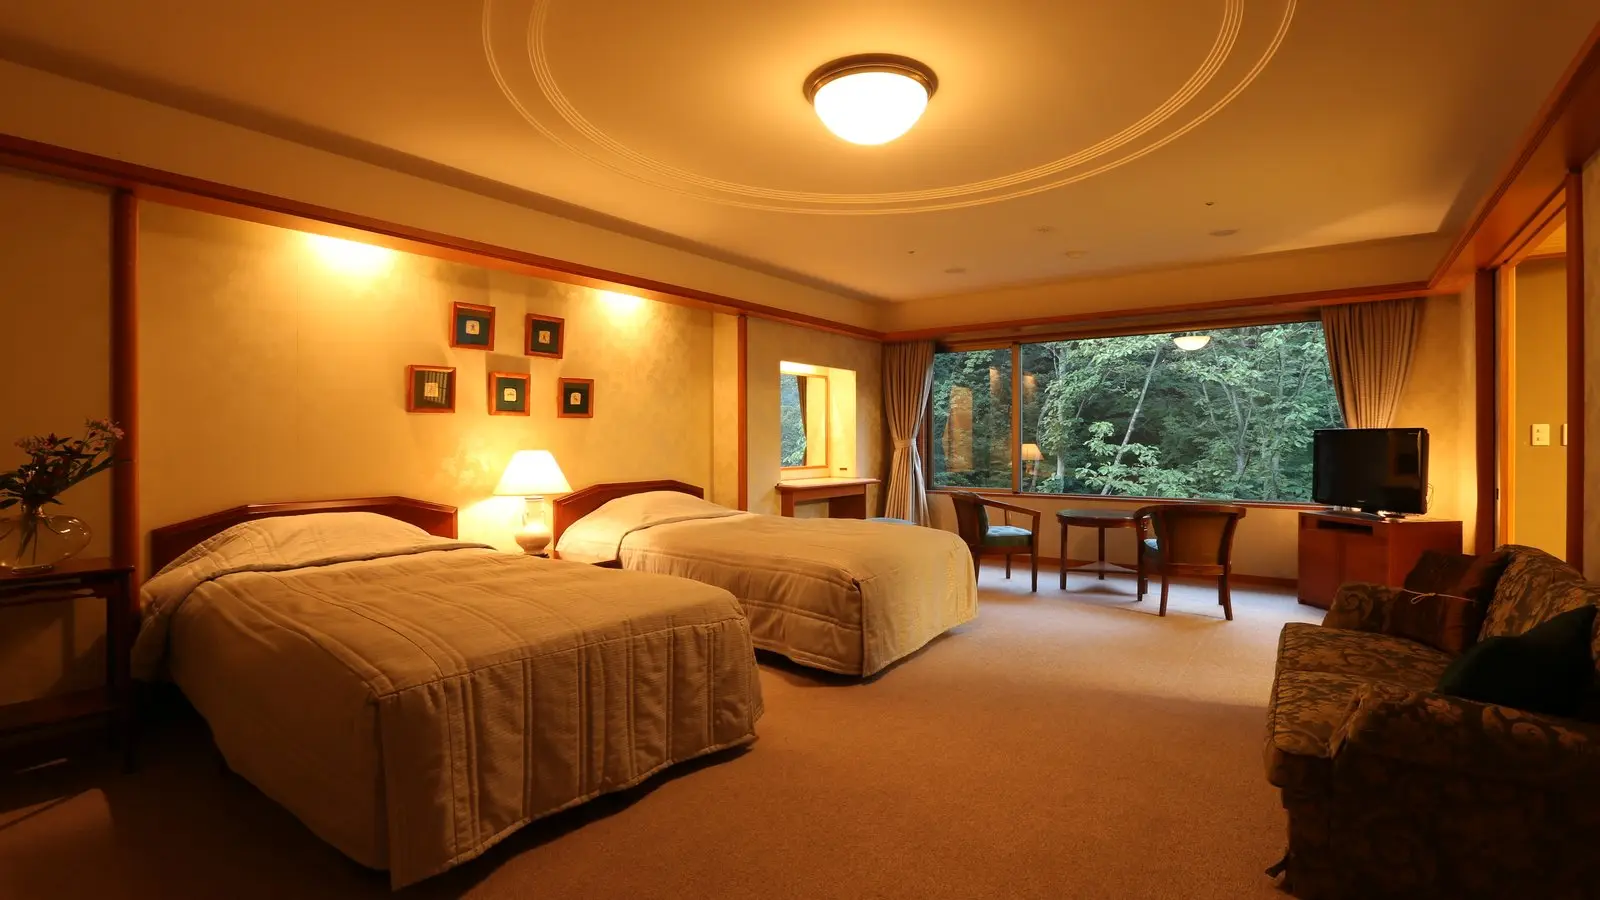
東京コスパホテル厳選7選:1万円台山手線駅近、大浴場付きとOTA格安予約術
円安局面でも高騰が続く東京のホテル相場。新宿や渋谷の半額で山手線駅近を押さえるエリア選定、ドーミーインなど天然温泉付きホテルの比較、アゴダVIPやブッキングドットコムGeniusの限定割引、現地通貨決済による手数料防衛策を徹底解説します。
東京交通完全攻略と山手線エリア別宿泊ガイド:空港特急比較、メトロ券ハック、新宿・渋谷・上野
成田スカイライナーとN'EXの賢い使い分け、地下鉄パスで損をしない乗り方、モバイルSuicaの便利技と新宿・上野・銀座の宿泊メリットをわかりやすく解説します。
東京入国初日の完全サバイバル:成田スカイライナー脱出からラーメン横丁、24時間モデルコース
成田空港到着からの最速都心アクセス、巨大ターミナル駅の迷宮脱出、失敗しないラーメン券売機の使い方、六本木ヒルズの夕暮れまで。入国から最初の24時間で旅の疲れを癒やし、東京のリズムに溶け込むための実戦ガイド。
東京2日目王道ランドマーク攻略ガイド: 渋谷スカイ日没予約から原宿裏通りと六本木夜景まで
東京観光のハイライトである渋谷スカイ屋上展望台の日没枠予約のコツ、キャットストリートの感性豊かなショップ巡り、明治神宮の静寂な杜、六本木ヒルズから望む真紅の東京タワー夜景。東京2日目を極める完璧な動線マニュアル。