
海外旅遊保險實戰理賠攻略:突發急診全額退費心法與隨身財物遭竊報案報銷公式
破解海外天價醫療自費帳單:英文診斷書三大必備關鍵字與海外免墊付就醫實戰程序
海外天價醫療帳單的殘酷現實與旅平險核心保障結構
在國內若是突發腸胃炎或感冒前往急診,在全民健保的防護網下往往僅需支付數百元掛號費與部分負擔;然而一旦跨出國境,醫療世界的規則便徹底顛覆。特別是東南亞曼谷的康民或三美泰等國際頂級私立醫院、日本大型大學附設醫院或歐美急診醫療中心,對外籍旅客皆採取無上限的自費收費標準,住院一夜花費新台幣五萬至十萬元是極為常見的常態。
因此出發前花費幾百元投保的「海外突發疾病與傷害醫療保險」,絕非可有可無的備用選項,而是守護資產的救命防線。在挑選保單時,最關鍵的指標絕非意外身故失能額度,而是「海外突發疾病醫療」與「海外傷害醫療費用」。這兩大項目的理賠額度務必確保規劃在新台幣一百萬至兩百萬元以上,方能從容抵禦海外私立醫院的漫天開價。
另一項不可或缺的黃金附約則是「旅行攜帶物品失竊與損害補償」。若在歐洲火車站或東南亞觀光夜市不幸被扒手扒走智慧型手機、相機或名牌皮夾,或是搭乘交通工具時行李箱遭受外力毀損,此項特約可在扣除微額自負額後,針對單一物品提供最高一萬至兩萬元的實質損失補償。
許多旅人最常陷入的盲點是「刷機票信用卡就有送免費旅平險」。然而信用卡贈送的保險普遍僅限於「大眾運輸工具搭乘期間的意外身故」,對於在當地自由行期間突發的闌尾炎、登革熱等高額疾病醫療自費,或是走在街頭隨身財物遭竊,保障往往低得可憐甚至完全不予理賠。花費兩杯咖啡的預算獨立加保一張保障完整的產險旅平險,才是精打細算的最上策。
確保急診全額順利核退的關鍵英文醫療文件三大必備要素
在海外醫院看完診、走到批價櫃台繳費時,若僅僅拿著一張信用卡刷卡簽單便匆匆返國,後續申請理賠時有高達八成以上的機率會被保險公司退件或要求繁瑣補件。國內保險審查團隊有極其嚴格的法定核保標準,一般簡略收據根本無法證明醫療必要性。
在離開醫院批價櫃台前,首要必備的關鍵文件是主治醫師親筆簽名之「英文診斷證明書(Medical Certificate / Doctor's Report)」。此份文件必須精準登載病患與護照完全相符的英文姓名、護照號碼、發病就醫確切日期,以及世界衛生組織國際疾病分類編碼(ICD-10 Code)。特別是內文務必包含「旅行期間突發之急性病症(Acute onset during travel)」關鍵字句,才能徹底杜絕保險公司以既往病史為由刁難扣款。
第二份不可或缺的文件是「醫療費用項目明細清單(Itemized Medical Bill)」。僅載明總額的收據在理賠審查上是完全無效的。醫師診療費、注射針劑費、處方藥品費、血液化驗費與病房費等各項開銷,必須條列分明詳細登載,保險公司才能依約精確審核理賠金額。
第三份則是證明款項確實結清的「醫院官方正式收據(Official Payment Receipt)」。將診斷證明書、費用明細表與官方收據三者整合成套,若有至院外藥局取藥也一併保留藥袋處方籤,並在現場以手機高解析度掃描存檔,即可建立牢不可破的理賠證據鏈。
異國看病一毛免墊付:海外「免代墊醫療援助(Cashless)」實戰
面對數萬甚至數十萬元的鉅額醫療帳單,若當下隨身信用卡額度不足或身上現金有限,往往會讓病患陷入不敢就醫的危險境地。此時各大國際保險集團所建立的「免代墊醫療援助服務(Cashless Service)」便能發揮無可替代的即時救命效果。
富邦、國泰、安達等主流大型保險公司,皆設有全年無休二十四小時運作的全球中文海外緊急救援專線。出國期間身體一旦出現嚴重不適需要送醫時,切勿慌亂自行隨意攔車前往診所,應立刻撥打保單上載明之海外緊急救援電話尋求官方協助。
向電話客服人員清楚說明您目前身處的城市(例如曼谷、東京或巴黎)以及患者急性病徵,救援中心會立即協調並安排鄰近最具信譽之特約國際醫院。保險公司會直接發送「醫療費用支付保證函(GOP, Guarantee of Payment)」至該醫院批價系統,患者只需攜帶護照前往就診,離院時完全無需刷卡或掏出半毛現金即可從容離開。
免代墊服務徹底免除了旅人必須先背負龐大卡債、返國後還要奔波整理單據苦等數週審核的財務壓力。所有款項由保險公司與特約醫院直接對口結算,讓患者能將百分之百的心力專注於身體的靜養與康復。
隨身財物遭竊或被扒:二十四小時內取得合格報案證明的自保心法
在歐洲觀光火車站、熱門市集或夜市遭遇扒手行竊,隨身手機、名牌皮夾或相機不幸遭竊時,必須以最快速度冷靜應對。保險契約條款明訂,凡申請攜帶物品竊盜補償,必須檢附事故發生地當地警察機關所核發之正式「報案證明書(Police Report)」正本方符合受審資格。
在發現失竊後的二十四小時內,務必親自前往距離最近的當地警察局或專為外籍旅客設立的觀光警察局(Tourist Police)報案。在填寫筆錄過程中有一項絕對致命的文字陷阱:絕不可使用「Lost(遺失)」一詞。若在筆錄上記錄為「自己遺失(Lost)」,保險公司會直接判定為個人保管疏失而給予「拒絕理賠」處分。必須堅定明確使用「Stolen(遭竊)」或「Pickpocketed(被扒手偷竊)」等字眼。
向承辦警官陳述案情時,請詳實說明失竊具體日期、精準地點街名、遭竊物品之完整品牌與型號(例如Apple iPhone 16 Pro 256GB Black),以及當時案件發生的客觀經過。筆錄完成後,務必當場確認收到的報案三聯單上清晰蓋有警局官方印信、受理員警警號與案件編號(Report Number)。
返國申請理賠時,將警察報案證明正本連同該物品過去在電商購買的發票憑證、信用卡扣款明細或原廠包裝序號照片一併附上。即便找不到原始紙本發票,保險公司亦會依據市場折舊原則核算現金補償,讓您每項物品最高能拿回約新台幣五千至一萬元不等的實質理賠金。
返國線上五分鐘快速理賠送件與防禦刁難拒賠應對術
平安返抵國門後,便可憑藉在當地備妥的完備憑證,迅速展開理賠送件流程。現今各大產險公司皆提供極為便利的行動網頁或專屬App線上理賠專區,只需將各項單據以清晰照片上傳,審核通過後通常在兩至三個工作天內便會將理賠款項直接匯入指定銀行帳戶。
在填寫理賠申請書時,審核人員通常會要求檢附「入出境證明」或機票登機證(電子登機證截圖),用以核對意外或發病時間確實落於保單生效的海外期間。主動在送件時附上登機證截圖與護照出入境章戳,能大幅縮短案件在初審階段的等待時間。
若不幸遇上理賠審查人員以「既往病史」為由試圖扣減給付金額或保留給付,請冷靜依據法理堅定反駁。明確指出「當地合格專科醫師開立之英文診斷書已載明此為突發性急性病症(Acute condition),且本人在出國前一百八十天內未曾因相同疾病在國內接受任何專科持續治療」,經過複核後通常皆能獲得全額補償翻盤。
縝密的風險防護是享受無憂旅程的基石。出國前切莫貪圖省下幾百元保費,熟記海外就醫索取單據的黃金法則與免代墊流程,即便在遙遠異鄉遭遇突如其來的醫療或失竊意外,也能從容捍衛自己的健康與辛苦累積的旅行預算。
旅人最常問的核心問題 (FAQ)
針對當地交通轉乘、住宿分區抉擇、票券與手續費避坑的實戰解答。
Q1.刷信用卡購買機票附贈的免費旅平險,保障額度真的足夠應付突發狀況嗎?
Q2.申請海外急診醫療理賠時,如果只有信用卡簽單收據而沒有明細可以過件嗎?
Q3.在海外遇到扒手被偷手機,如果當下沒時間去警局,回國後向台灣警察局報案有用嗎?
Q4.出國前已有高血壓或糖尿病等慢性病史且長期服藥,依然可以投保海外旅平險嗎?
用曼谷的行程動線決定住哪裡
選好想去的地方,系統會算出移動距離最短的落腳點。
比比看曼谷的飯店價格
用 Tripdify 直接找出 Agoda 與各大訂房網站最便宜的通路。
與同行旅伴分享這份旅行指南
透過通訊軟體或社群分享時,精選重點圖文卡片將一併傳送。
推薦一起讀的指南
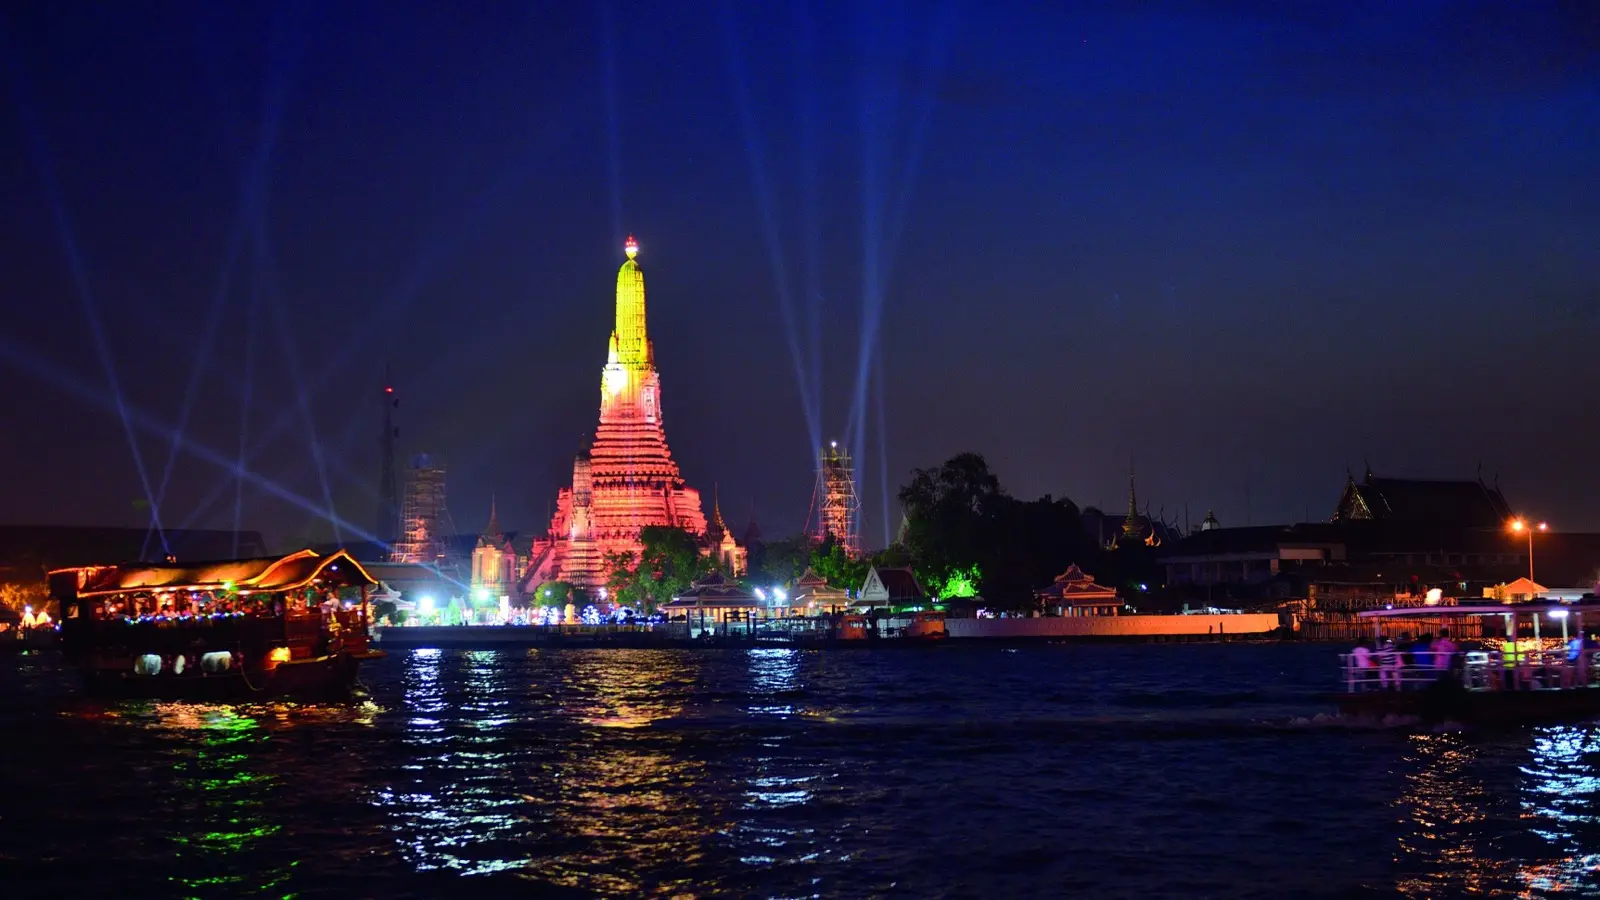
曼谷四天三夜行程與住宿怎麼訂
穿梭於古老寺廟與現代奢華商場之間的曼谷。精選蘇凡納布機場捷運路線、素坤逸與河畔區住宿深度評比、以及街頭掃街防坑與電子支付技巧。
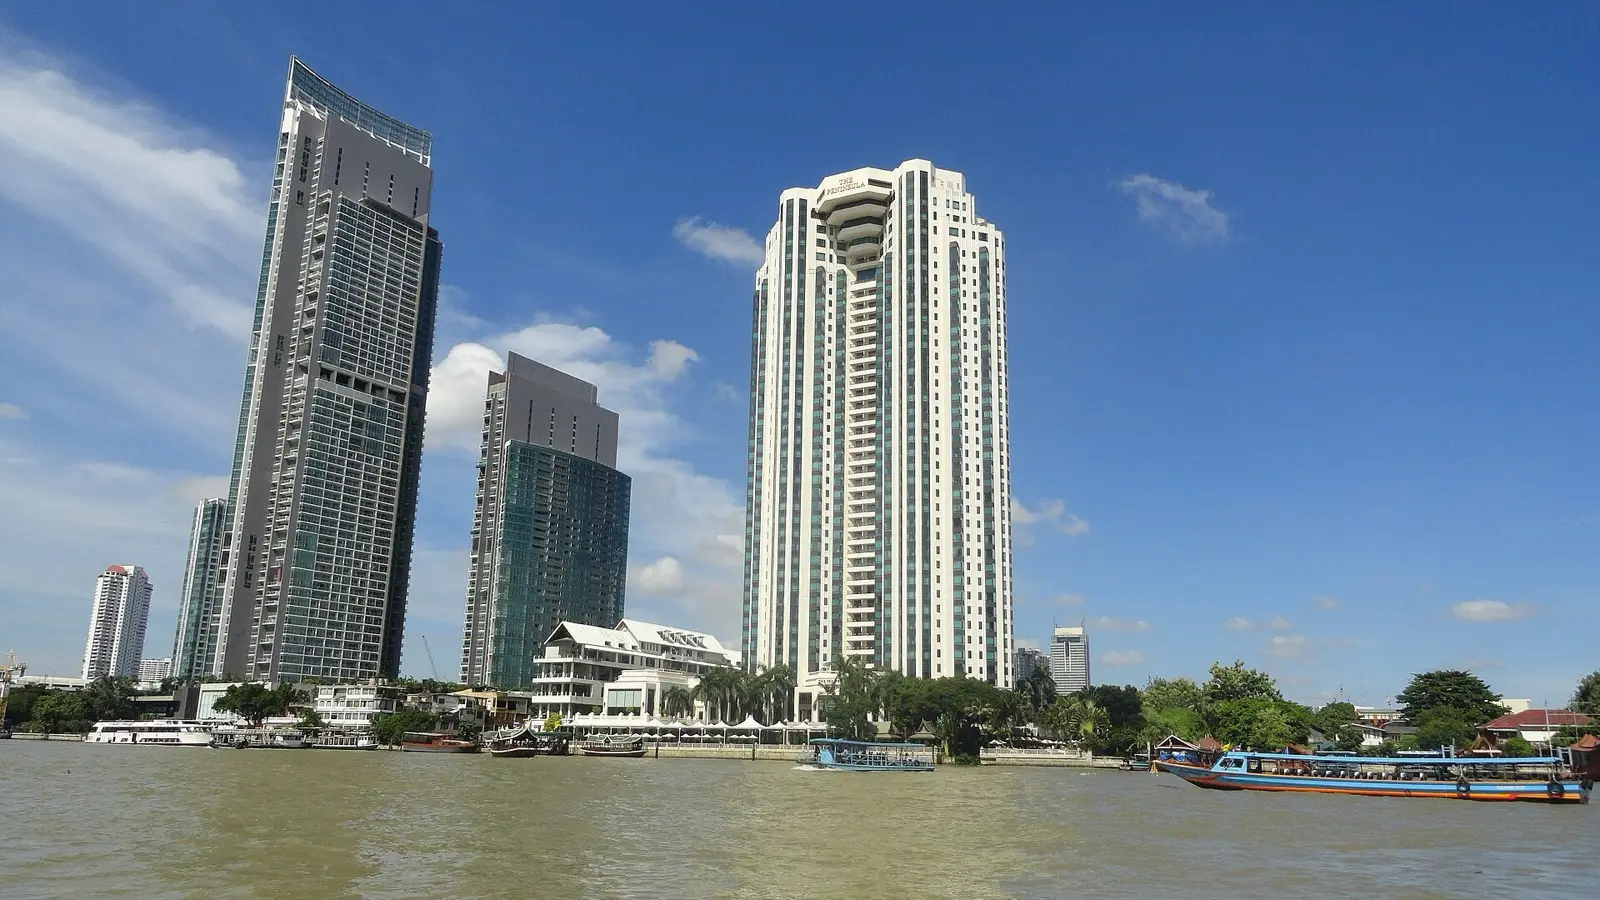
曼谷住飯店度假:平價五星河景房與無邊際泳池
昭披耶河畔與捷運生活圈取捨、一天餐費直接歸零的行政酒廊密技、鎖定泰銖結帳避開DCC手續費陷阱全攻略。
曼谷住宿推薦區域:素坤逸、席隆與阿黎怎麼選
在金碧輝煌的佛寺與平價美食天堂背後,隱藏著全球最惡名昭彰的交通癱瘓與專挑觀光客下手的街頭套路。避開蘇坤蔚大道的車陣泥淖,究竟該在捷運哪一站落腳才能省下每天數小時的通勤折磨?從分區優劣對比、反制嘟嘟車詐騙到機場快線實戰,這是一份不講場面話的曼谷自由行生存指南。
曼谷第一天行程:蘇凡納布機場到市區怎麼走與首日動線
教你避開塞車與黑心計程車以45泰銖直達市區、無痛點餐不加香菜的米其林第一餐、漫步倫披尼公園水岸夕陽,以及7-Eleven必備生存好物清單。
曼谷第二天行程:鄭王廟與昭披耶河遊船、ICONSIAM與耀華力
沿著孕育泰國文化的昭披耶河展開第2天極致探索:搭乘水上巴士感受清涼微風、參拜長達46公尺金光耀眼的臥佛寺、登上白瓷斑斕的晨曦之寺鄭王廟、在ICONSIAM室內冷氣水上市場品嚐全泰道地小吃,並以耀華力唐人街炭火熱炒米其林小吃畫下完美句點。
曼谷第三天行程:恰圖恰週末市集與暹羅購物、前往機場
為曼谷之旅劃下完美句點的最終日指南:深入占地八個足球場大的恰圖恰週末市集淘寶特色藤編包、暹羅百麗宮頂級超市與Big C超市狂掃芒果乾與冬陰功泡麵、登機前享受兩小時頂級泰式精油芳療釋放深層疲憊,搭配機場快線ARL與蘇凡納布機場(BKK)退稅全攻略。
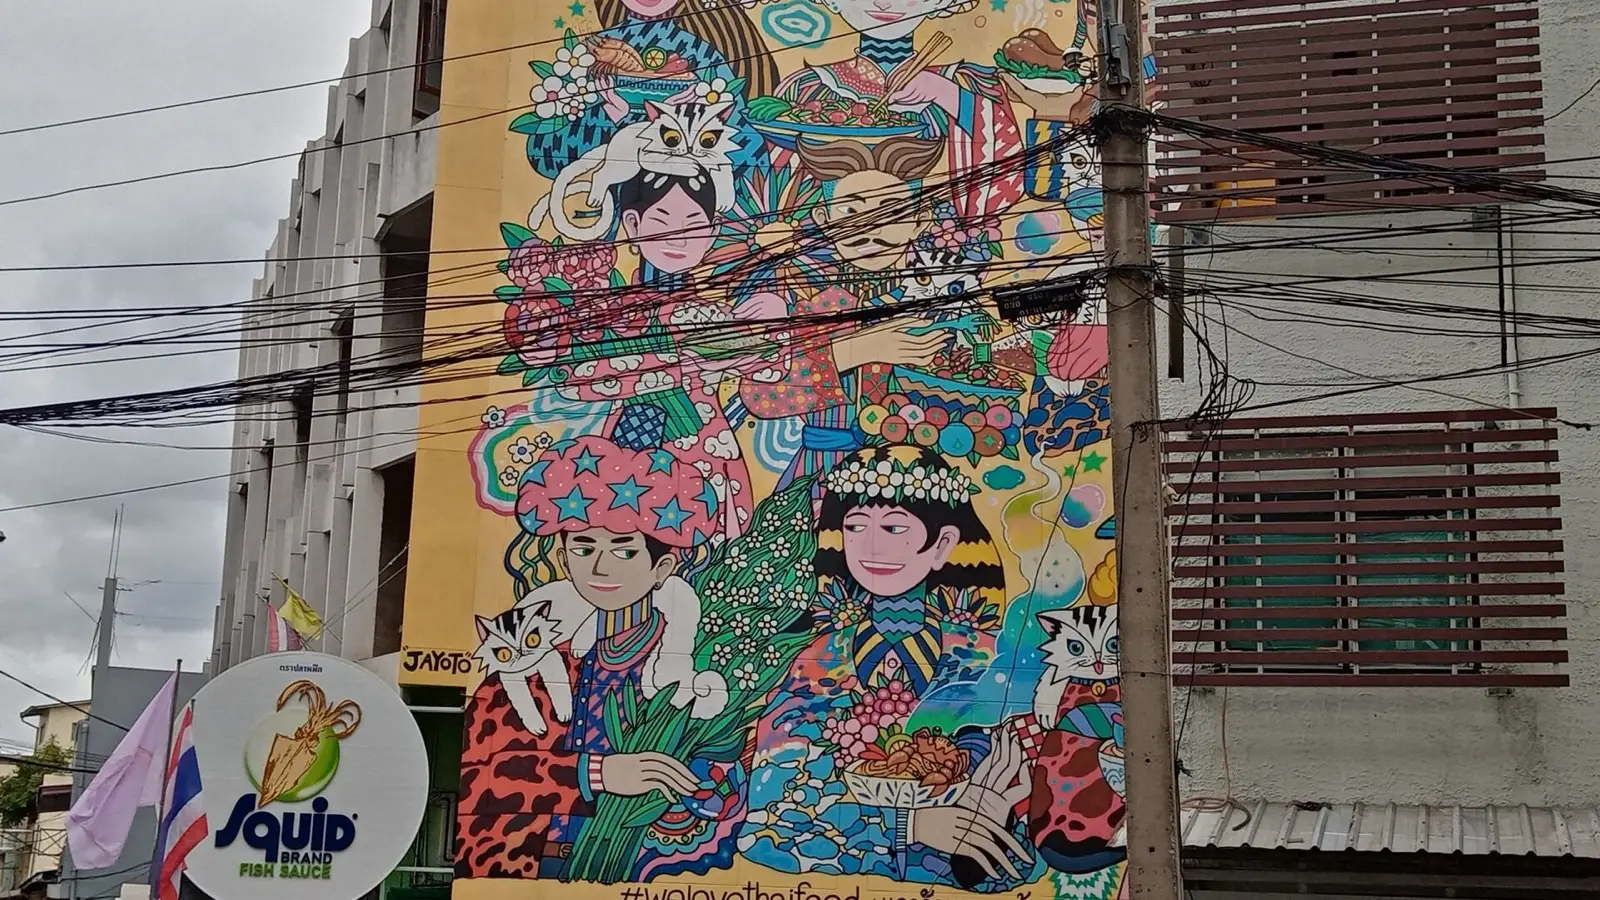
曼谷塔叻仔巷弄散步:中國城與復古咖啡館
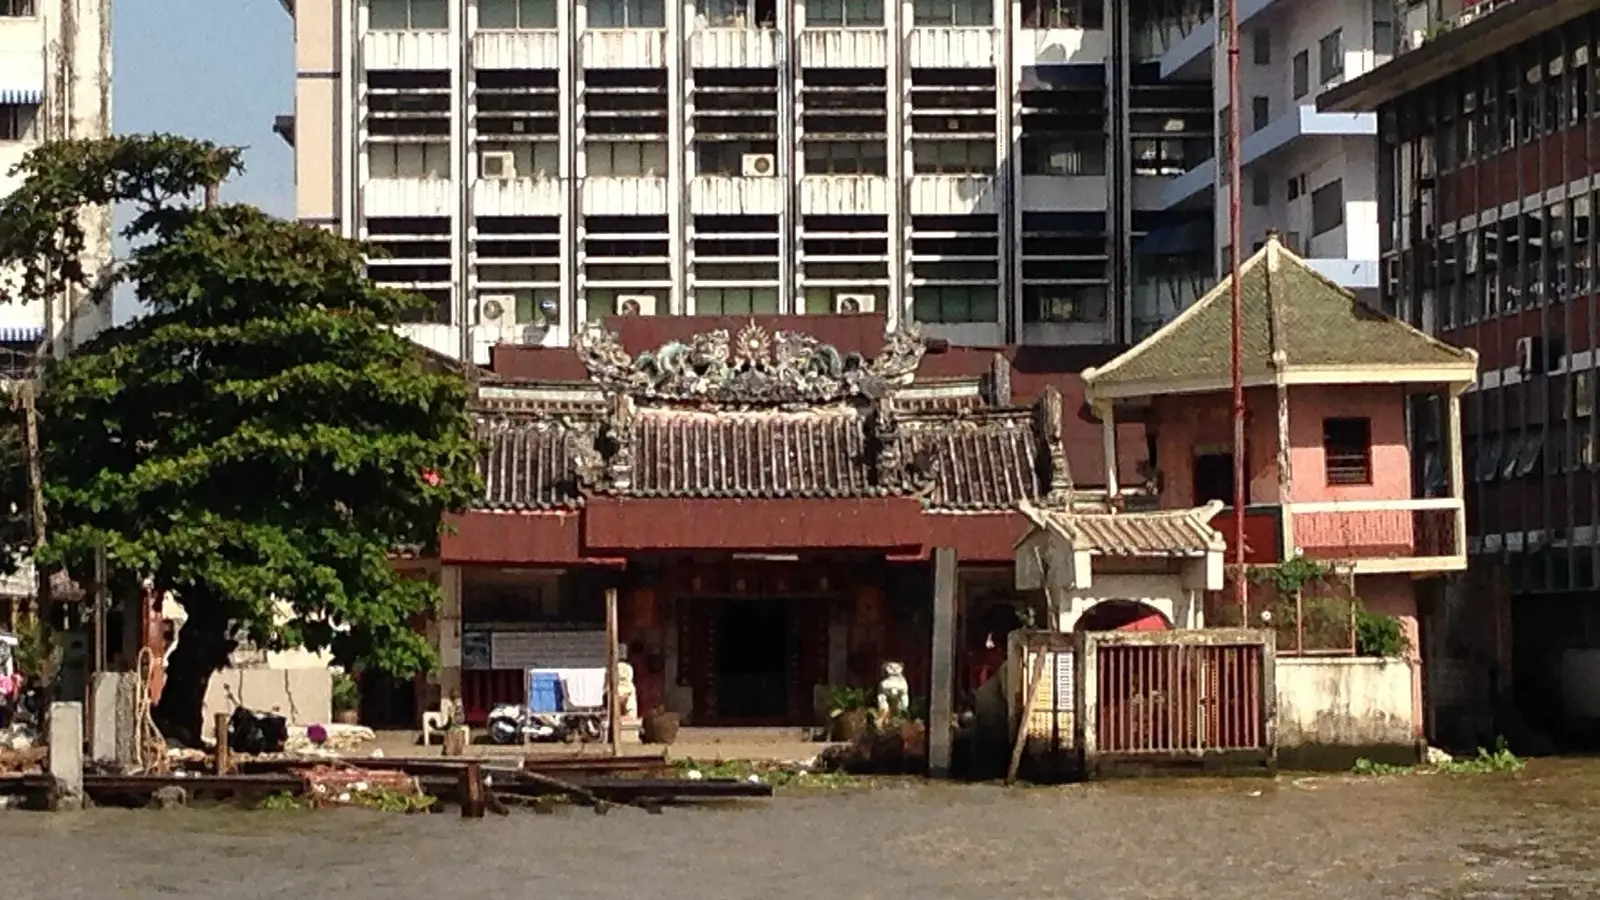
暫別蘇坤蔚區冷氣強勁的連鎖商場,我們深入中國城南側、依傍著昭披耶河畔的古老街區「噠叻仔」。在堆積如山的生鏽中古引擎零件與機油氣味間,驚喜邂逅極具設計感的老屋咖啡館與街頭壁畫;走進擁有兩百年歷史的清代閩南四合院「蘇恒泰」,靜靜凝望夕陽將整條昭披耶河染成金黃的溫柔時光紀錄。
海外ATM提款手續費怎麼省,以及怎麼拒絕DCC
出國旅遊臨時需要外幣現鈔,隨手插入觀光商圈路邊黃藍相間的私設ATM時,往往瞬間掉入高達15%的掠奪性換匯加價與每筆百元起跳的手續費陷阱。即使隨身攜帶主打跨國提款免手續費的海外簽帳卡,一旦在螢幕上誤選「母國貨幣結算(DCC)」,大筆差額瞬間蒸發。從破解ATM終端陷阱選單、泰國220泰銖規避途徑,到防範磁條側錄盜刷,為您全方位傳授海外安全提款關鍵心法。
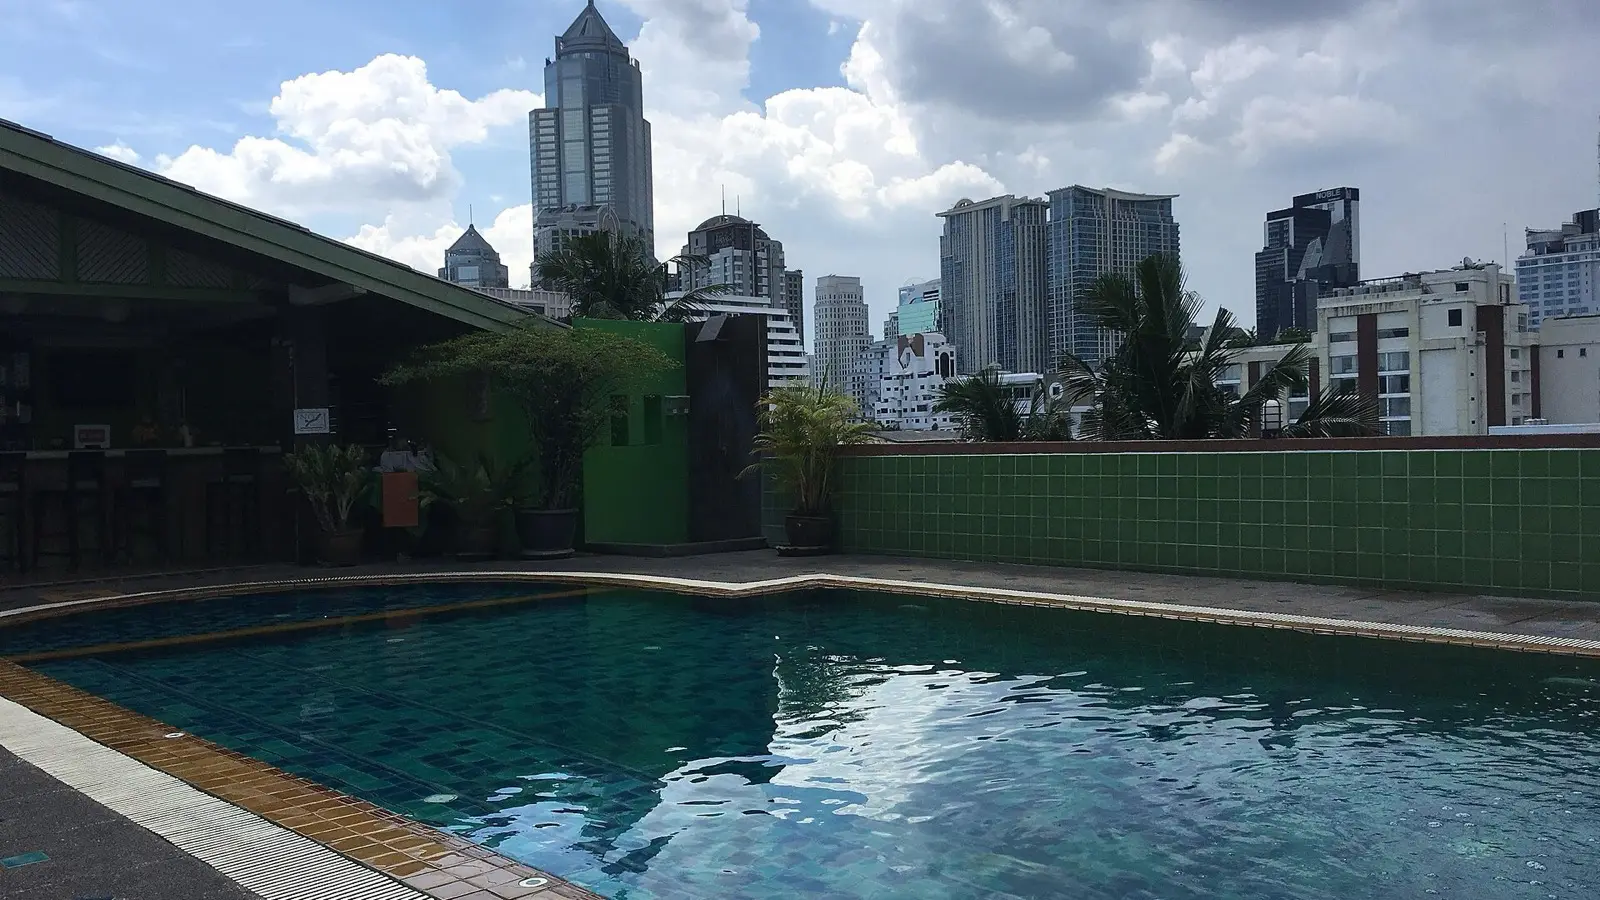
曼谷高CP值飯店終極評比:每晚千元有找兼具露天泳池與捷運便利性的四大精選商圈深度解析
被譽為全球頂級飯店性價比之都的泰國曼谷,每晚僅需新台幣千餘元至兩千元出頭的預算,就能輕鬆入住配備高空無邊際泳池與精緻早餐的全新四星級設計飯店。然而,若僅看宣傳美照而忽視地理細節,極易落入曼谷嚴重大塞車的交通泥淖,或被迫在深夜悶熱中穿行漫長陰暗的狹長巷弄(Soi)。從空鐵地鐵雙軌交匯的阿索克、綠意美食匯聚的席隆、貼近在地生活的帕卡儂,到文青咖啡重鎮阿里,本文為聰明旅人全面剖析四大商圈的高性價比住宿選址密技。
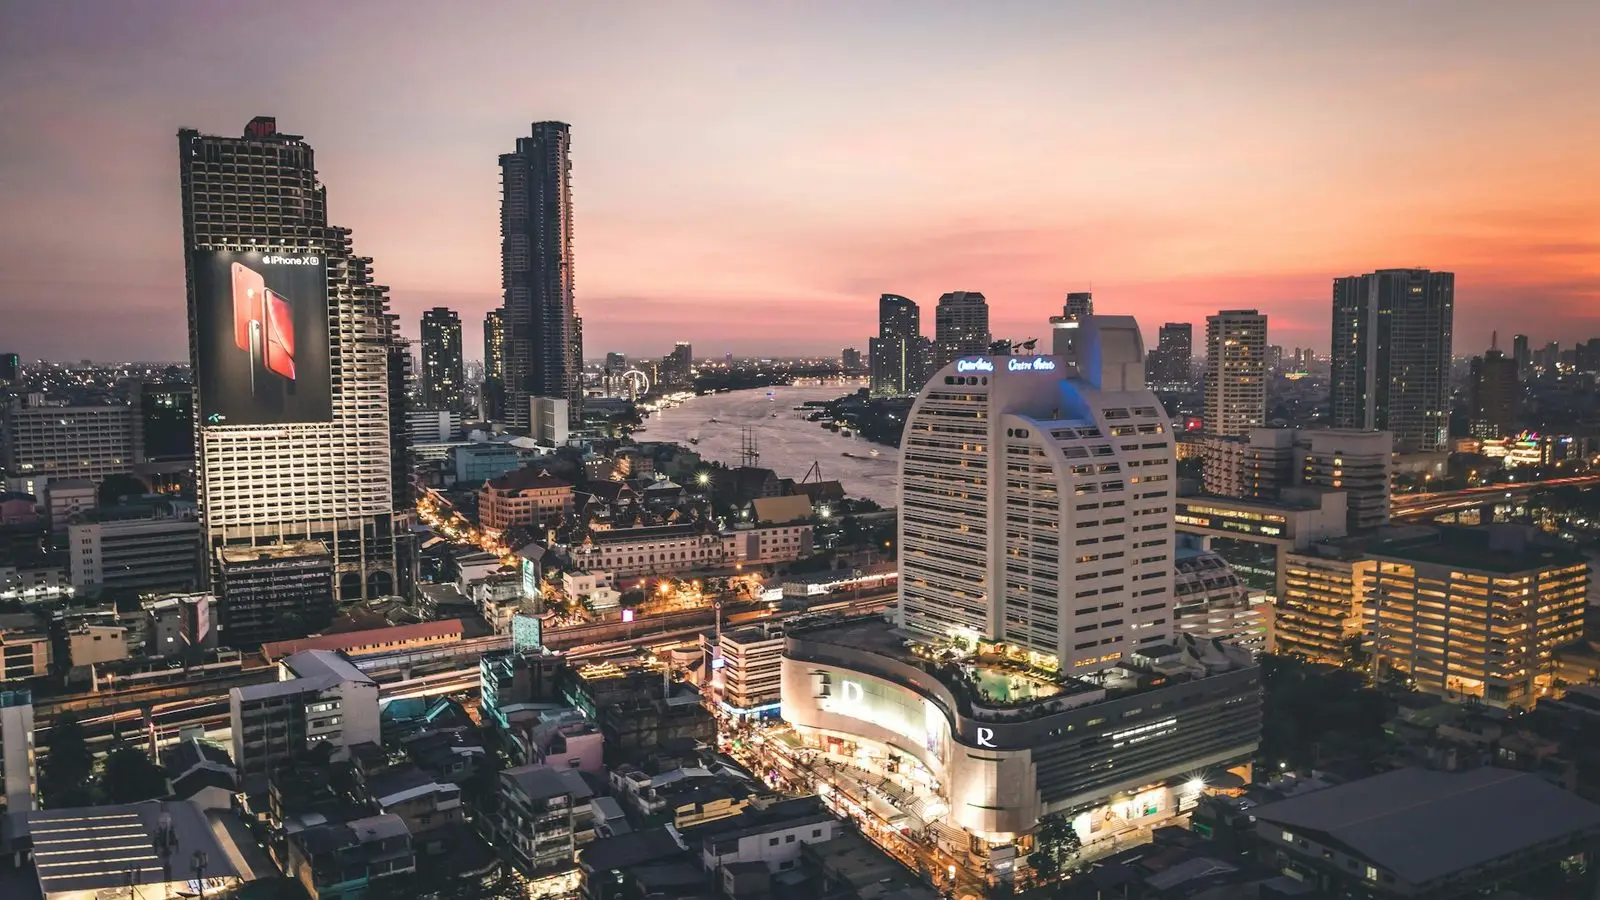
曼谷昭披耶河畔飯店精選5選:ICONSIAM免費接駁船、日落無邊際泳池與高CP值河景住宿指南
造訪曼谷時,若想跳脫素坤逸與暹羅商圈密集的摩天大樓水泥叢林,親身感受昔日「東方威尼斯」的悠緩水都風情,入住昭披耶河畔無疑是最佳選擇。清晨在微風吹拂的水岸露台享用豐盛熱帶早餐,目睹長尾船與接駁駁船在波光粼粼的水面上穿梭;黃昏時分則泡在無邊際高空泳池中,一邊品啜調酒一邊遠眺夕陽將河畔染成燦爛金黃,是河景飯店獨一無二的感官享受。最棒的是,各大河畔飯店皆配備專屬的免費木質接駁船,每隔二十分鐘穿梭於中央碼頭(BTS鄭皇橋站)與超大型奢華商場ICONSIAM之間,徹底告別曼谷惡名昭彰的市區大塞車。從每晚新台幣三千有找的文青設計旅店、正對鄭王廟日夜美景的絕美客房,到頂級五星度假型飯店,本文為您精選評比曼谷五間最值得入住的昭披耶河畔住宿。
海外叫車App全方位終極攻略:Grab、Uber與Bolt防坑避雷、DCC雙重匯率陷阱破解與機場接送實戰心法
當旅人剛踏出異國國際機場大廳,最容易遭遇的震撼教育莫過於門口排班計程車的黃牛拉客與漫天開價。司機拒絕跳表、強索數倍高額一口價、重複收取高速公路過路費或故意繞遠路等惡意行徑,在東南亞與歐洲皆是屢見不鮮的旅遊夢魘。然而,善用當今主流叫車App如東南亞的Grab與Bolt、日本的GO以及歐美的Uber,即可在上車前藉由系統鎖定透明一口價,徹底免除比手畫腳討價還價的尷尬。使用叫車平台最需留意的陷阱在於信用卡扣款幣別:若誤設以本國貨幣結帳,將被扣取高達3%至8%的動態貨幣轉換(DCC)手續費,務必鎖定「當地官方貨幣」扣款。本文完整解密各大洲必備叫車軟體矩陣、機場指定專屬上車點尋找技巧與高峰動態加價破解密技。
東京住宿推薦:新宿、澀谷與銀座怎麼選
深入對比新宿、銀座與上野的客房空間與交通耗時,捕捉入住前十四天退訂特價潮,並以日圓結帳省下隱形手續費。