海外簽帳金融卡對決頂級哩程信用卡:海外消費損益平衡點全方位實戰
免手續費海外簽帳卡真的天下無敵?為何大額精品消費與飯店入住押金仍需頂級信用卡坐鎮的實戰金融分析。
零手續費革命:海外專用簽帳金融卡如何顛覆傳統出國換匯
就在幾年之前,出國旅遊的標準起手式,依然是親自前往台灣或香港各大銀行的臨櫃換匯窗口抽取號碼牌。身上隨時攜帶裝滿大把日圓或美元實體現鈔的防盜錢包,不僅時刻面臨街頭扒手的覬覦,旅程結束返國後更是留下一大袋沉甸甸、無法存回銀行的外幣硬幣。徹底顛覆這項繁瑣傳統的,正是近年全面崛起的海外多幣別簽帳金融卡。
這類海外專用簽帳卡的核心殺手鐧,在於將出國消費的「三大隱形費用」徹底歸零。首先,透過手機 App 即時換匯時,銀行端原本收取的 1.5% 至 2.5% 換匯匯差全免,直接以國際金融市場的即期中價清算。其次,Visa 或 Mastercard 國際發卡組織收取的 1.0% 至 1.1% 跨境交易費降為零。最後,國內銀行加收的 0.5% 左右海外交易手續費亦全數免除,總計約 2.7% 至 3.8% 的交易成本瞬間化為烏有。
| 簽帳卡產品類別 | 換匯手續費(即期匯率) | 國外刷卡交易手續費 | 當地 ATM 提款手續費 | 返國後外幣換回台幣/港幣手續費 |
|---|---|---|---|---|
| 雙幣簽帳金融卡 | 即期中價結算(0% 匯差) | 0%(國際組織費用全免) | 配合指定機台免手續費 | 即時牌告賣出價存回外幣帳戶 |
| 多幣別跨境旅用卡 | 主要國際貨幣免手續費 | 0%(Visa/Mastercard 網關) | 每月享有固定次數免手續費 | 依即期匯率隨時線上轉回 |
| 數位純網銀外幣帳戶 | **買進與賣出終身零手續費** | 0%(海外消費專屬回饋) | 全球支援晶片卡提款機台 | **買賣雙向 100% 零手續費** |
| 頂級外幣理財簽帳卡 | 享有大額換匯專屬讓分 | 0%(外幣存款直接扣款) | 每月高額提款免手續費 | 享有外幣優利定存利息積累 |
新世代的海外專用簽帳卡,不仅與日本 7-Eleven 旗下的 Seven Bank 等全球便利商店 ATM 網絡緊密連線,讓旅人在海外街頭掏出手機即可在十秒內充值並立刻在超商機台提款。其幣別涵蓋範圍甚至擴展至歐美主要大宗貨幣與東南亞各國的小眾貨幣。
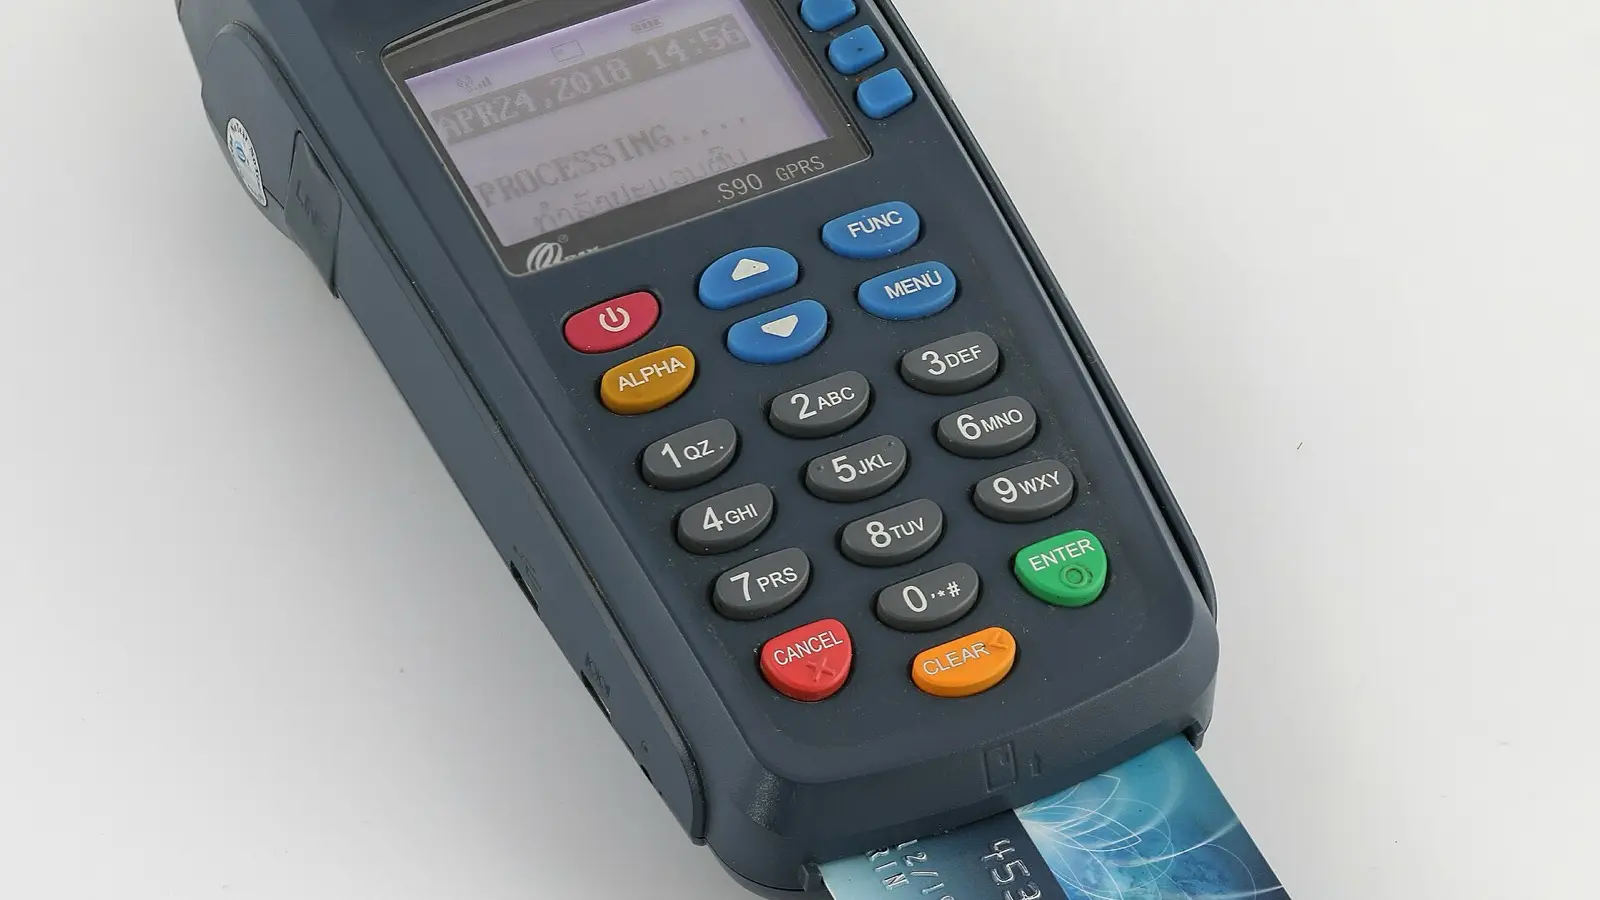
然而,儘管簽帳金融卡具備上述絕佳優勢,若就此認定「出國帶一張簽帳卡便能橫行天下」,將是極其危險的盲目誤區。簽帳金融卡天生帶有無法迴避的結構性死角,而在特定關鍵消費情境下,傳統信用卡依然具備無可取代的絕對必要性。
街頭獨立 ATM 的暴利陷阱與 Without Conversion 拒絕轉換守則
手持簽帳卡抵達海外的旅人,最先遭遇的實戰地雷往往正是街頭的自動櫃員機(ATM)。雖然發卡機構皆標榜「海外 ATM 提款免手續費」,但這僅代表台灣或香港的發卡銀行不收取跨境提款手續費,並不代表海外機台擁有者不會額外收取獨立的機台設備使用費。
特別是遍佈於歐洲各國火車站、機場入境大廳與各大觀光名勝中心的 Euronet 等黃藍相間的街頭獨立機台,堪稱專為外國旅客量身打造的匯率提款陷阱。這類機台在提款的最後確認階段,必定會在螢幕上主動跳出極具誤導性的詢問:「是否同意套用匯率轉換,以新台幣或港幣結算?(With Conversion)」。此時若不假思索按下確認,機台營運商便會當場強加高達 10% 至 15% 的暴利自訂匯差。
原本僅需提領 100 歐元(約新台幣 3,500 元),帳戶卻硬生生被扣除超過 4,000 元台幣。防範這項掠奪的唯一鐵則,是堅決拒絕使用任何街頭無人看管的獨立機台,僅在當地大型實體商業銀行(如法國巴黎銀行、德意志銀行、西班牙桑坦德銀行、日本 Seven Bank 等)的實體分行內所附設的正規機台操作。
在機台操作螢幕上,請務必堅定執行這項唯一指令:在「With Conversion(同意轉換匯率)」與「Without Conversion(拒絕轉換 / 以當地貨幣直接扣款)」之中,百分之百選擇「Without Conversion(或 Decline Conversion)」。如此一來,任何中間機構皆無法強加自訂匯差,系統將精準從你的卡片中扣除與提領現鈔分毫不差的當地外幣金額。
飯店入住押金與租車保證金絕對不可刷簽帳卡的核心緣由
海外專用簽帳金融卡最容易釀成旅遊災難的致命破口,正是各大星級飯店的辦理入住櫃檯與租車公司的取車櫃檯。全球國際連鎖飯店與租車業者為了防範房客積欠客房迷你吧消費、損壞房內設施、租車未加滿油或產生超速罰單,入住時皆會強制要求每房每晚收取 100 至 300 美元(租車則高達 500 至 1,000 美元)的保證金(Deposit)。
此時若無意識地遞出簽帳金融卡感應過卡,該筆高額保證金將會直接化為「真實存款扣款」,從你的活期外幣帳戶餘額中瞬間扣除並予以強制凍結。若使用一般信用卡過卡,系統僅佔用暫時性的信用額度(Pre-Authorization / 預先授權),退房時若無其他開銷該授權會自動失效,存款簿中的實體現金完全不會流失半毛錢。
| 支付工具對決 | 保證金過卡時的資金流向 | 款項解凍與實質退款工作天 | 對整趟旅行現金流的致命衝擊 |
|---|---|---|---|
| 一般實體信用卡 | 僅佔用暫時信用授權額度(實際扣款零元) | 退房後 1 至 3 個工作天額度自動釋放 | 對銀行存款簿現金完全零影響(絕對安全) |
| 海外簽帳金融卡 | **直接從活期帳戶扣除實體現金並強制凍結** | **需歷經長達 14 至 30 個營業日方能解凍** | **整趟旅程數萬元的日常生活預算慘遭卡死** |
更具毀滅性的是跨國退款的時間差。即便退房當天櫃檯人員微笑告知「押金已全額刷退」,依照國際清算網路流程,扣款資金重新返還至海外簽帳卡活存帳戶,往往需要漫長的兩週甚至長達三十個營業日。一趟旅程若被凍結了兩三萬元台幣的現金,將直接導致隨後的餐飲、交通與門票預算面臨斷炊危機。
因此出國旅行的最高指導原則無比清晰:辦理飯店入住押金與租車保證金時,一律出示本人的實體信用卡進行預先授權;而在日常餐飲小吃、景點門票、大眾交通與逛街購物時,才切換使用簽帳卡進行精準扣款,維持無懈可擊的雙卡防禦佈局。
高階哩程與高額現金回饋信用卡的逆轉損益平衡點
若因沉迷於免手續費的宣傳,而將旅程中的每一筆消費都全數刷簽帳卡,實質上等同於錯失了另一種更高階的財務套利機會。因為在信用卡市場中,有許多高階卡別所提供的海外回饋價值,遠遠凌駕於 1.5% 的海外交易手續費之上。
決定性的損益平衡點取決於消費金額的規模與商戶類別。舉例而言,持有每消費 10 至 15 元新台幣即贈送 1 哩的頂級哩程卡,或是提供海外實體消費無上限 3% 現金回饋的信用卡,在巴黎拉法葉百貨、倫敦哈洛德百貨、東京銀座三越購買單價超過十萬元的高額精品包款或名錶時,整體的財務算式將徹底翻轉。
刷信用卡雖然會被收取約 1,500 元(1.5%)的海外交易手續費,但帳單上能同步賺回高達 3,000 元(3%)的現金折抵,或是價值足以兌換單程商務艙機票的數萬點哩程獎勵。扣除手續費後,實質上依然享有超過 1.5% 的淨回饋效益。相較之下,簽帳金融卡雖然免收手續費,但所獲得的哩程與額外保障卻是零。
此外高階信用卡多半附贈完整的旅遊平安險、班機嚴重延誤險、行李遺失理賠以及海外購物損壞竊盜險。在街頭小吃、超商小額雜支使用簽帳金融卡結帳,而在高額住宿費與名牌採購時動用高額回饋信用卡,才是真正的資深旅人理財心法。
分批換匯策略與旅程結束後零損失的外幣收尾戰略
將海外簽帳金融卡威力發揮至極致的最終拼圖,在於克服匯率波動風險的「分批進場」策略,以及返國後將剩餘外幣分文不差全數回收的退場技術。許多旅客習慣在出發前一晚將整趟旅程預算一次換滿,這無異於將自己的旅行成本完全暴露在外匯市場的單點波動風險中。
最科學的配置,是於出發前兩至三週開啟網銀的匯率到價通知,將總預算拆分成三等份,每逢匯率波段低點時各買進三分之一,運用平均成本法(Dollar-Cost Averaging)自然將整趟旅程的換匯成本鎖定在全月最低均價區間。
更關鍵的考驗是返國後卡片帳戶中殘留的碎屑零頭外幣。部分卡別在將外幣換回本幣時會額外收取 1.0% 的贖回手續費,或是適用較差的買入牌告匯率,讓先前好不容易省下的費用在最後一刻又被悄悄收回。
徹底阻斷此項失血的方案有二:第一,在出發當天的機場免稅店或伴手禮店,將卡內外幣餘額全部刷到零元,不足的差額再以現金或另一張信用卡補足,達成「餘額歸零」的乾淨離場。第二,優先使用雙向換匯皆完全免收手續費的純網銀帳戶,一鍵將外幣轉回活存帳戶。從出發換匯到返國收尾皆精密算計,才能稱得上名副其實的智慧旅人。
旅人最常問的核心問題 (FAQ)
針對當地交通轉乘、住宿分區抉擇、票券與手續費避坑的實戰解答。
Q1.海外專用簽帳金融卡與一般信用卡最大的差別是什麼?
Q2.在海外 ATM 提領外幣現鈔時,最必須避免的陷阱是什麼?
Q3.為什麼辦理飯店入住押金時一定要使用信用卡?
Q4.在哪些情況下刷信用卡會比使用雙幣簽帳卡更划算?
用大阪的行程動線決定住哪裡
選好想去的地方,系統會算出移動距離最短的落腳點。
比比看大阪的飯店價格
用 Tripdify 直接找出 Agoda 與各大訂房網站最便宜的通路。
與同行旅伴分享這份旅行指南
透過通訊軟體或社群分享時,精選重點圖文卡片將一併傳送。
推薦一起讀的指南
在被極窄小房折磨之前:東京三大住宿板塊與十四天前搶房生存法則
深入對比新宿、銀座與上野的客房空間與交通耗時,捕捉入住前十四天退訂特價潮,並以日圓結帳省下隱形手續費。
東京高CP值飯店攻略:精選7間山手線地鐵站旁平價住宿、天然溫泉與OTA訂房省錢秘技
即使日幣匯率維持低檔,東京核心都會區的飯店房價依舊居高不下。本文剖析如何以新宿半價入住山手線便利車站旁、精選Dormy Inn等自帶天然溫泉大浴場的日系連鎖體系、解鎖Agoda VIP與Booking.com隱藏折扣碼,並利用日圓結帳徹底杜絕DCC刷卡手續費剝削。
東京交通避坑與山手線住宿分區全攻略:機場特急對決、地鐵券精算與三大樞紐深度比評
深度解析成田Skyliner與N'EX適用情境、地鐵乘車券為何經常買貴、手機綁定交通卡技巧,並客觀比評新宿、上野與銀座的最佳落腳點。
東京入境首日生存攻略:成田機場Skyliner最速進城、無痛點餐拉麵與黃金24小時動線
從成田機場降落後的超速進城抉擇、征服東京巨型車站地下迷宮、熟練操作拉麵食券販賣機,到六本木之丘眺望富士山夕陽。初抵東京24小時內,帶你從容融入這座大都會的精準節奏。
東京第二日經典地標全攻略指南: 澀谷SKY日落預約密技、原宿貓街後巷與六本木璀璨夜景
直擊東京最熱門澀谷SKY露天展望台日落場次預約訣竅、原宿貓街設計選物店探訪、明治神宮巨木參道洗滌心靈,以及六本木之丘俯瞰赤紅東京鐵塔絕美夜景。東京第二日無懈可擊的黃金動線手冊。
東京第3天:淺草傳統、秋葉原動漫電氣街、銀座美食街與無縫機場返程指南
東京最終日的完美謝幕指南:避開人潮的清晨淺草寺參拜、秋葉原電氣街懷舊次文化、GINZA SIX頂樓花園與百貨地下美食街,搭配京成Skyliner與N'EX特快機場返程黃金動線。
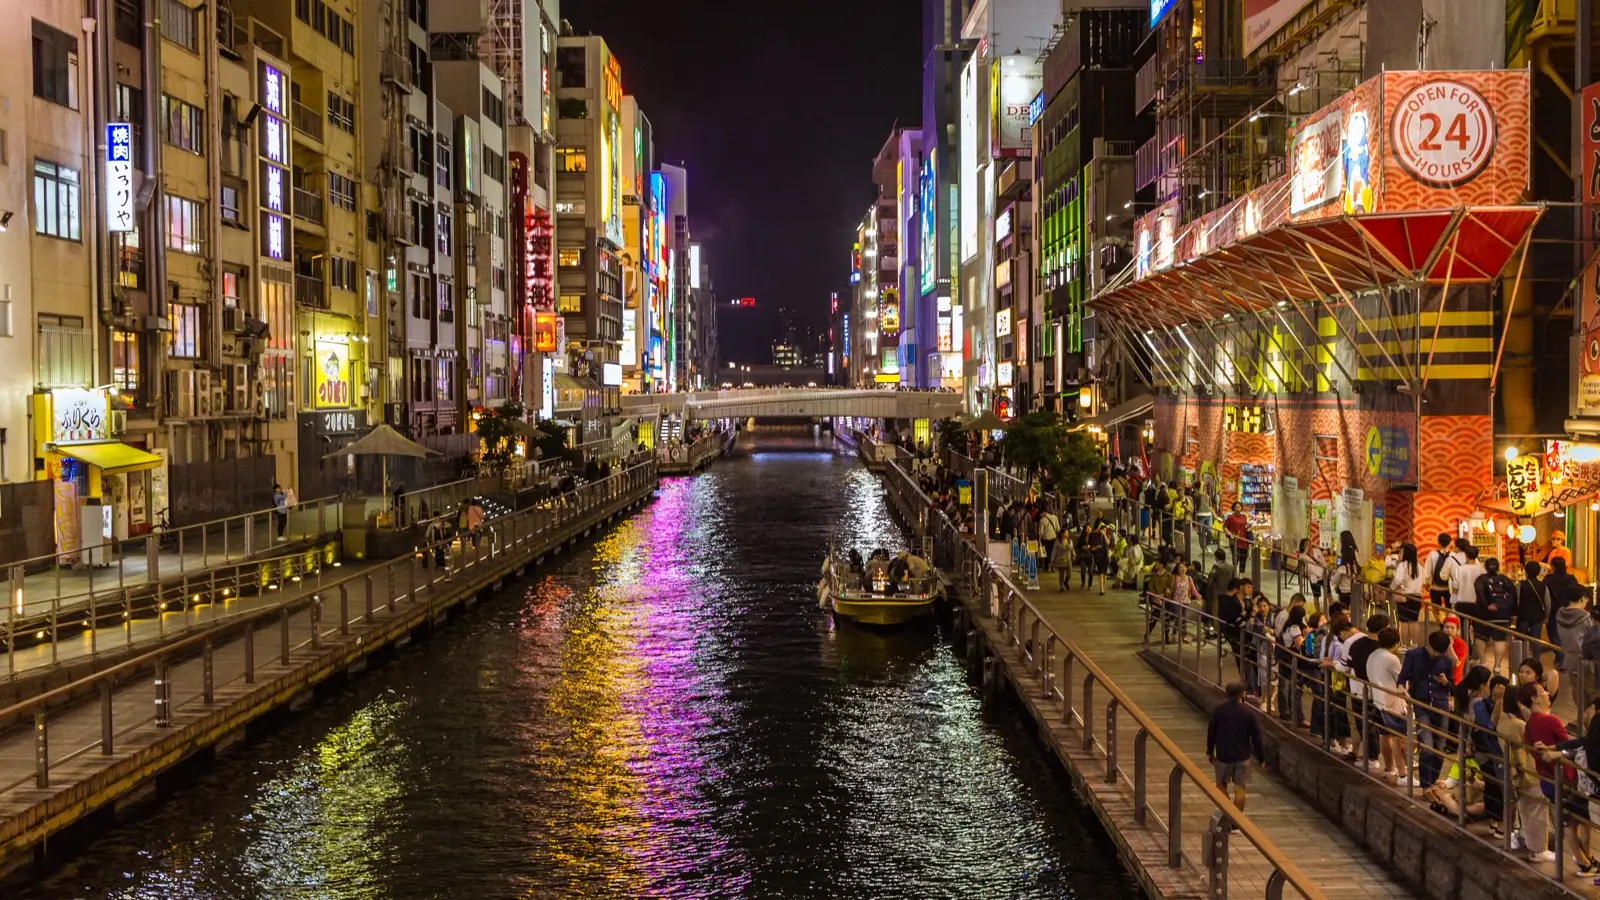
大阪道頓堀與梅田空中庭園:極致吃倒美食與關西門戶72小時攻略
走入吃倒不償命的美食之都大阪。深入剖析關西機場特急Rapi:t省錢技巧、難波與梅田兩大商圈住宿優劣對比,以及在地交通票券攻略。
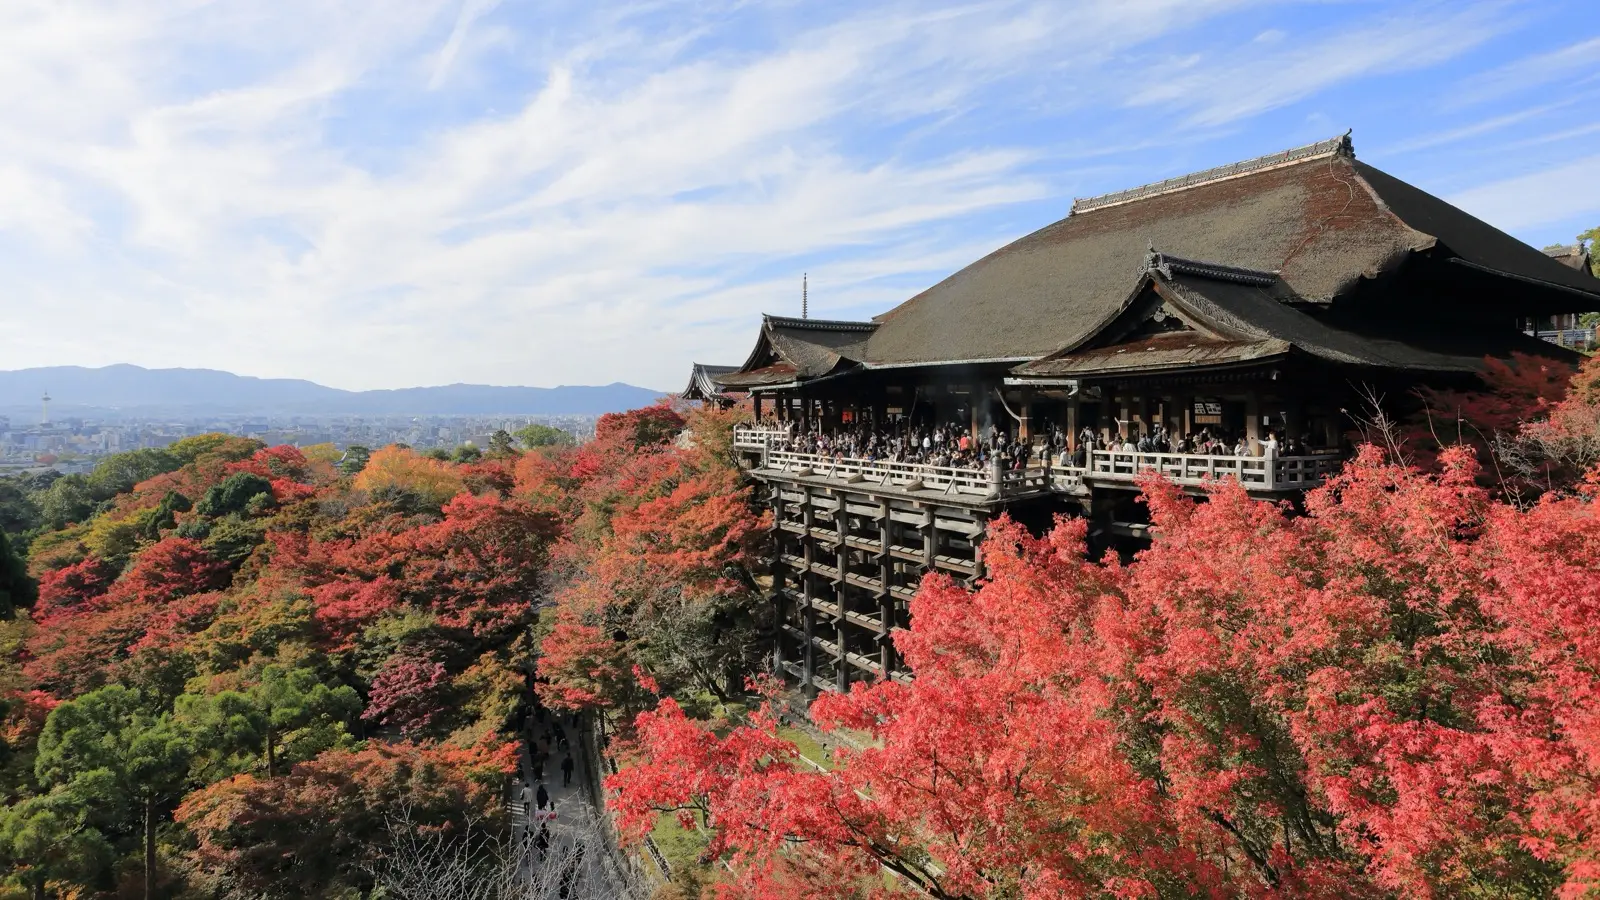
京都嵐山竹林小徑與祇園傳統旅館:漫步千年古都庭園與清晨清幽散策
走入凝聚日本千年美學精粹的古都京都。傳授避開公車人潮的私鐵與地下鐵聯運技巧、傳統懷石溫泉旅館預約秘笈,以及清晨薄霧中獨享靜謐古寺的遊歷智慧。
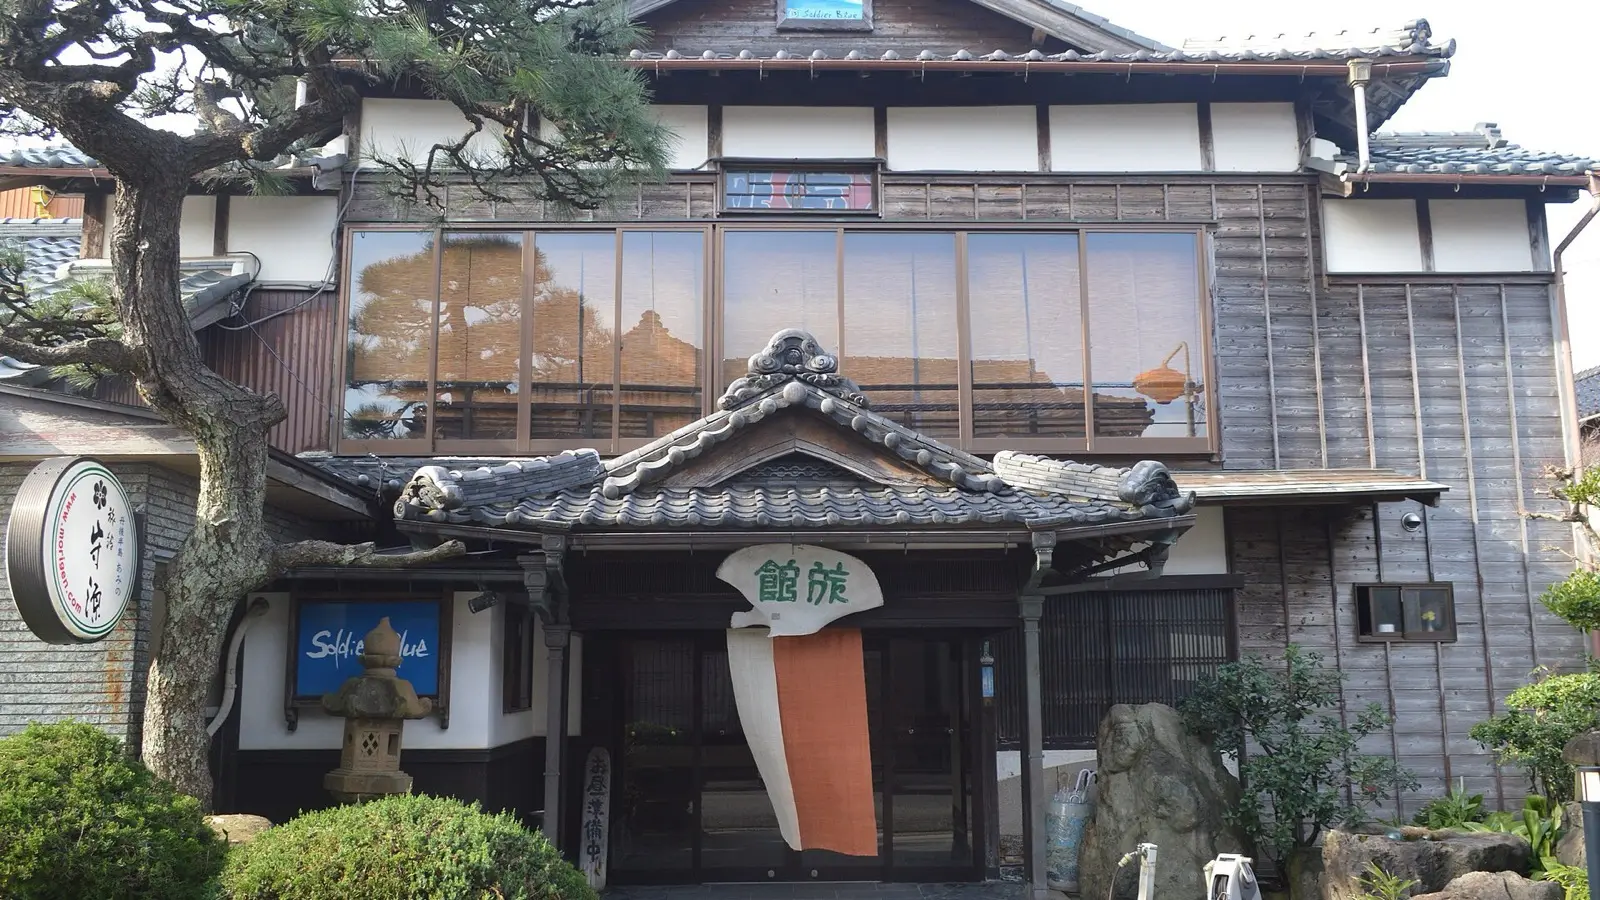
京都頂級溫泉旅館與町家全攻略:會席料理經濟學與數寄屋建築的留白美學
從祇園百年木造町家到嵐山隱世溫泉旅館,京都傳統宿泊蘊含深厚空間哲學與嚴謹入住守則。詳細剖析18點晚餐宵禁、包廂貸切溫泉預約技巧、區域差價對比與防範海外刷卡手續費的實戰指南。
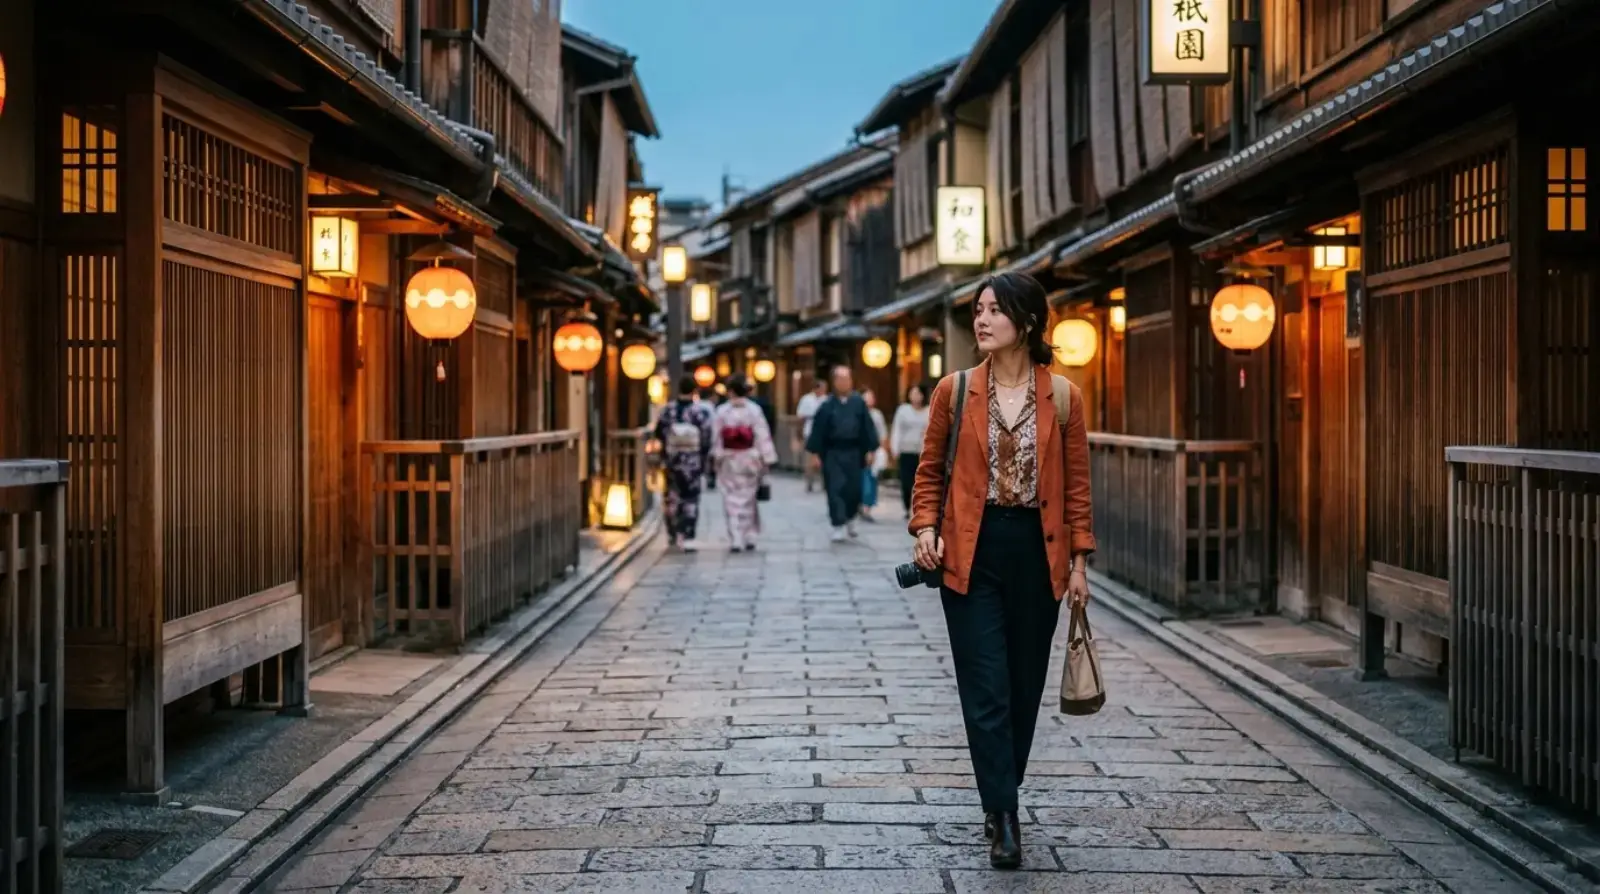
京都入境首日完全攻略指南: 特急遙遠號75分鐘直達、車站行李快遞直達飯店與祇園白川暮色漫步
從關西機場搭乘75分鐘Haruka特急直達京都車站、利用車站Crosta服務當日直送行李至飯店、避開沙丁魚公車的地下鐵轉乘密技,到祇園與鴨川的暮色漫步。抵達首日無懈可擊的實戰手冊。
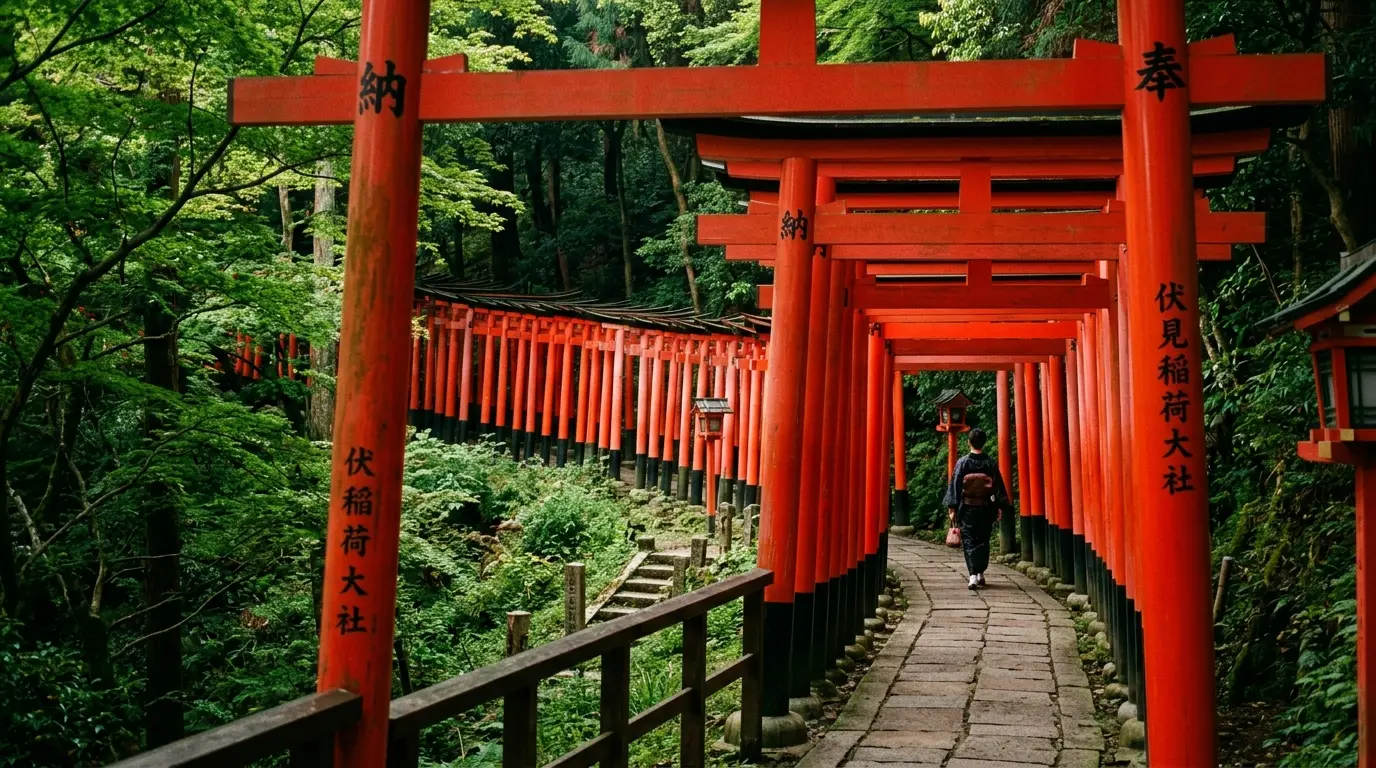
京都第2天:伏見稻荷千本鳥居晨霧、清水寺斷崖舞台、二年坂三年坂漫步與祇園精緻懷石
深度體驗千年古都京都極致風雅與靈性氣韻的第二天黃金路線:清晨造訪伏見稻荷大社在靜謐中穿越數千座朱紅鳥居隧道、登上完全不著一釘的清水寺懸造木舞台俯瞰整座京都市街、漫步二年坂與三年坂品嚐現刷抹茶與蕨餅、黃昏時分在白川石板路上聆聽木屐清脆聲響,並於百年町家茶屋中品味頂級京懷石料理的味覺饗宴。
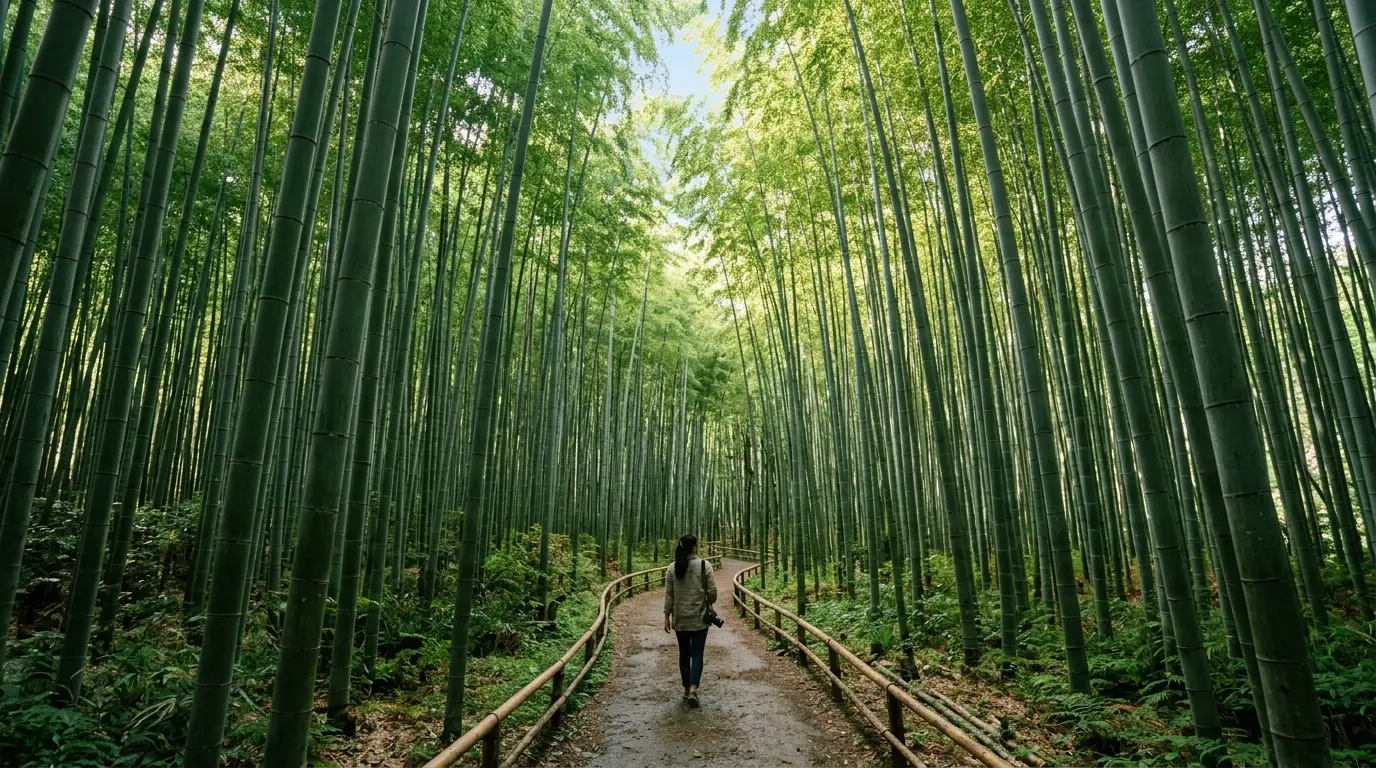
京都第3天:嵐山竹林幽徑清幽晨曦、天龍寺曹源池庭園、錦市場美食品嚐與特急HARUKA返程
為京都深度假期畫下最美句點的第三日經典散策:清晨漫步於微風吹拂、翠竹搖曳的嵐山嵯峨野竹林小徑、靜賞天龍寺曹源池借景山水之美、於渡月橋畔啜飲排隊名店Arabica咖啡,午後鑽進擁有四百年歷史的「京都廚房」錦市場品嚐現烤玉子燒與道地小吃,最後在京都車站採購抹茶銘菓並搭乘JR特急HARUKA號直達關西機場輕鬆賦歸。
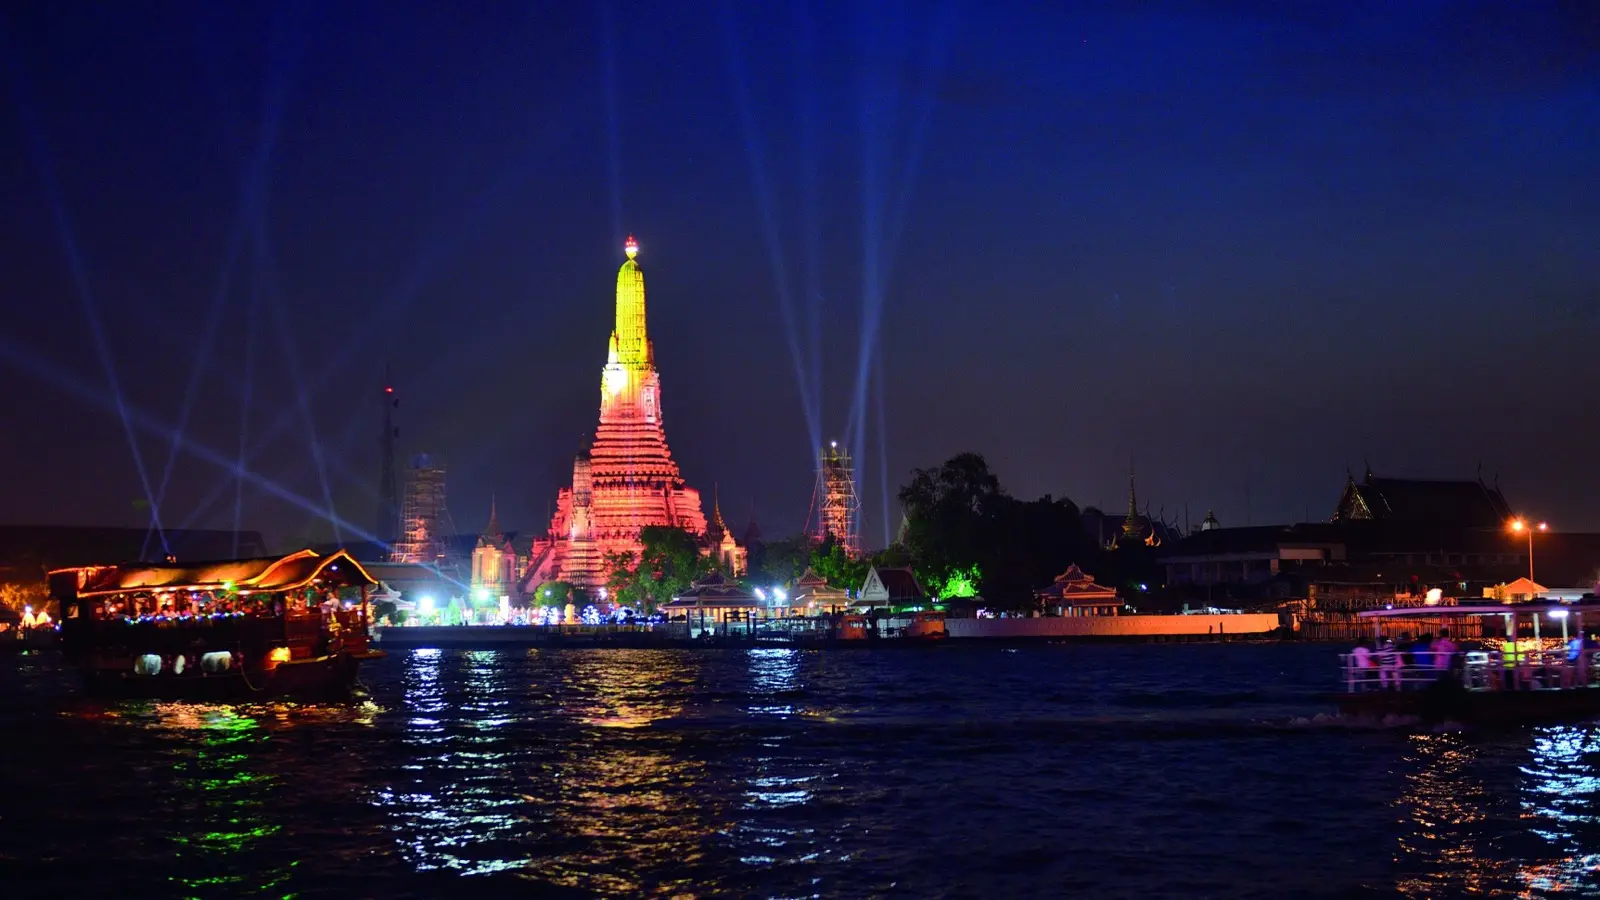
曼谷72小時終極指南:昭披耶河落日、道地街頭美食與分區住宿全攻略
穿梭於古老寺廟與現代奢華商場之間的曼谷。精選蘇凡納布機場捷運路線、素坤逸與河畔區住宿深度評比、以及街頭掃街防坑與電子支付技巧。
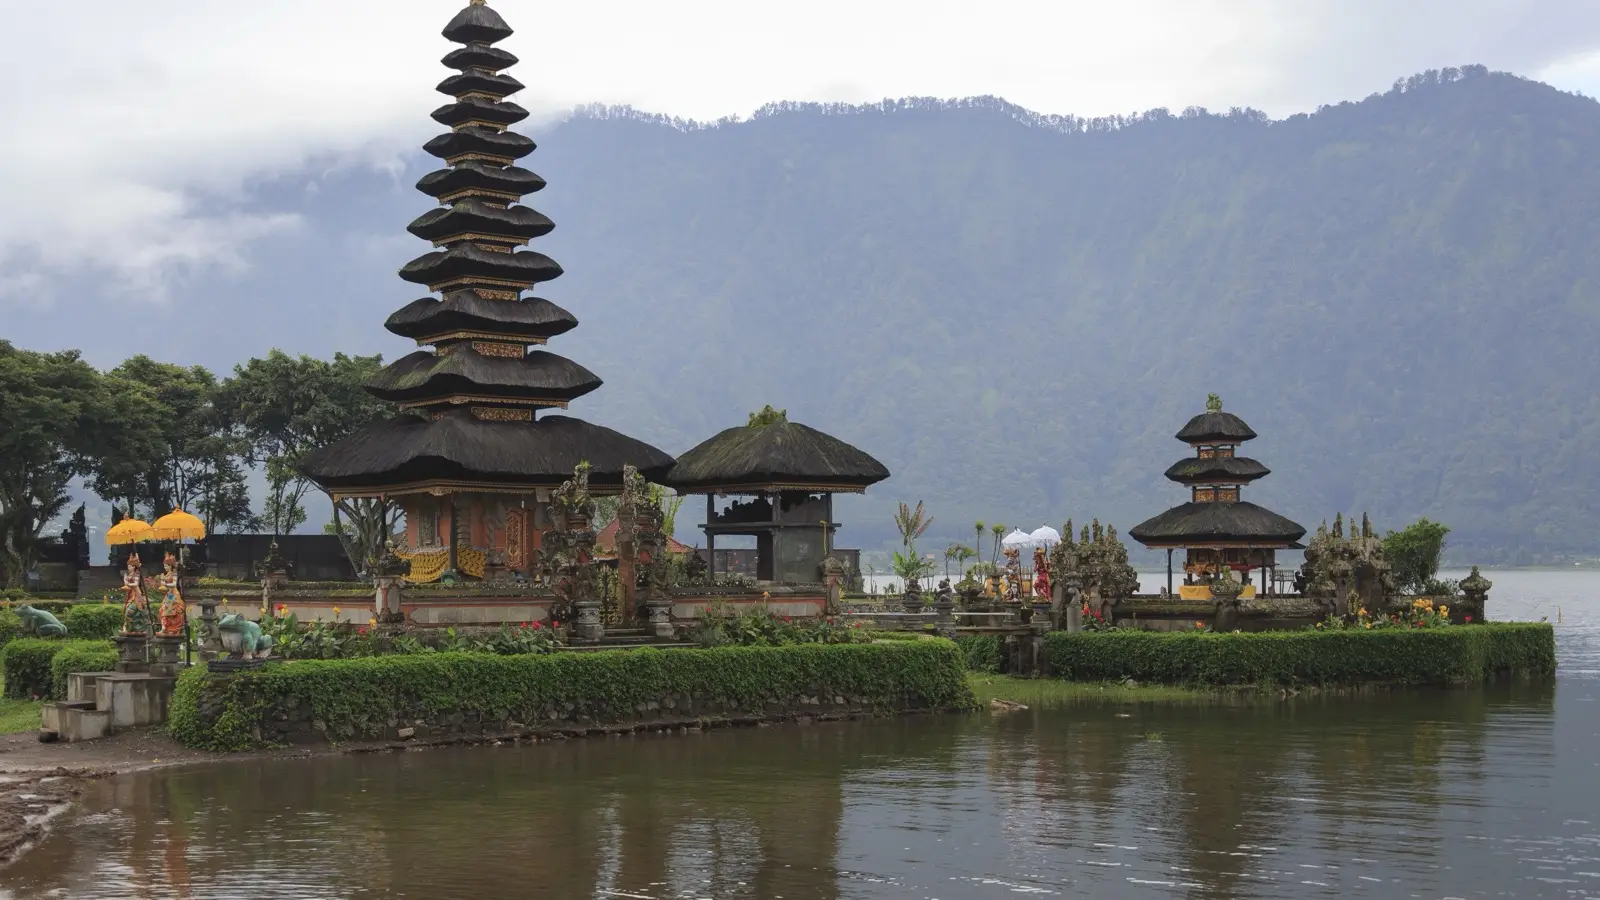
峇里島極致行旅指南:烏布雨林晨霧、衝浪海岸與三大分區雙城住宿法
深入體驗神明之島峇里島的旅行全書。整理電子落地簽e-VoA申辦密技、烏布雨林Villa與蒼古沙灘俱樂部優劣比較,以及沙努爾港口跳島攻略。
瑞士因特拉肯72小時終極指南:少女峰雪原鐵道與格林德瓦木屋全攻略
走入阿爾卑斯山脈心臟因特拉肯。深入評析少女峰VIP通票划算搭乘公式、海拔3,454公尺高山症應對之道,以及瑞士法郎刷卡避開DCC手續費攻略。
佛羅倫斯72小時文藝復興終極指南:百花穹頂、烏菲茲美術館與托斯卡尼餐桌
漫步於整座城市皆是戶外美術館的翡冷翠。整理烏菲茲美術館免排隊預約技巧、463階穹頂攀登叮嚀、老橋南岸手工藝區住宿與歐元刷卡防坑要訣。
威尼斯水都72小時終極指南:聖馬可廣場、水上巴士與本島住宿防坑攻略
深入漫步於由118座島嶼串聯而成的水上奇蹟威尼斯。傳授水上巴士定期票回本秘技、彩色島跳島渡輪航線、在地小酒館Cicchetti文化與刷卡省錢攻略。
奧斯曼式鐵花陽台與塞納河黃昏:巴黎精品飯店選品與地鐵避坑指南
深入解析巴黎退房時加收的市政住宿稅、瑪黑區與拉丁區精品飯店精選、戴高樂機場直達巴士避坑心法與Navigo Easy乘車券實戰技巧。
巴黎20區治安分佈與平價住宿地圖:1~8區vs14~16區避坑對比、激增城市稅與地鐵防盜全攻略
在羅浮宮與塞納河的極致浪漫背後,隱藏著每晚動輒數千日圓的驚人城市稅與劇烈的街區治安落差。從市中心按順時針螺旋向外延伸的20個行政區中,究竟該在哪裡落腳才能兼顧預算與絕對安全?從住宿選址、地鐵防盜動線到商業午餐性價比,本指南為自由行旅人拆解最道地的巴黎生存策略。
巴黎入境首日完全攻略指南: 戴高樂機場公定價計程車 vs RER B、Navigo車票與塞納河落日漫步
避開戴高樂機場違規攬客並直奔公定價計程車站、嚴防扒手的RER B防護守則、手機開通Navigo Easy、街坊麵包坊點餐禮儀至塞納河畔絕美日落。抵達首日無懈可擊的實戰手冊。
巴黎第2天藝術浪漫行: 羅浮宮蒙娜麗莎衝刺、奧賽印象派、拉丁區人文與塞納河遊船夜巡
清晨9點預約入場羅浮宮親炙蒙娜麗莎風采,穿過杜樂麗花園步入奧賽美術館沉醉於印象派光影。漫步拉丁區莎士比亞書店與聖日耳曼左岸咖啡館,黃昏時分登上塞納河遊船迎接艾菲爾鐵塔每逢整點的璀璨星光奇蹟。
巴黎第3天完美終章: 蒙馬特聖心堂晨景、瑪黑區文藝漫遊、老佛爺天台眺望與戴高樂免稅退稅
清晨漫步於充滿波希米亞風情的蒙馬特山丘俯瞰巴黎全景,午後在時髦的瑪黑區品嚐排隊口袋餅與獨立選品店購物。登上拉法葉百貨頂樓露台飽覽歌劇院與鐵塔,並善用戴高樂機場PABLO電子退稅機實現無痛高效出境。
烏布叢林河谷與烏魯瓦圖海崖:用對肩膀季避坑省下五成,入住峇里島頂級私人泳池 Villa
烏布叢林別墅與烏魯瓦圖海崖飯店的 2+2 泊拆分法,搭配印尼盾結帳與包車司機規劃。
住大阪通車去京都,還是醒在鴨川邊?關西住宿的真實現場合理選法
4到5天的關西行為什麼最怕天天換飯店、南海Rapi:t與JR HARUKA的選車站點對比,以及梅田轉運大站與祇園老街的取捨指南。
大阪分區治安地圖與住宿選址指南:梅田(北區)vs難波(南區)、新今宮邊界警示與串炸醬汁禁忌實戰
在熱情好客的美食之都背後,大阪「北區(梅田)」的都會商務秩序與「南區(難波)」的霓虹混亂存在鮮明對比,且特定舊街區隱含治安邊界。避開道頓堀無休止的推擠人潮,究竟該在哪一站落腳才能兼顧前往京都的便利性與關西機場的接駁?從分區優劣、新今宮廉價宿所到居酒屋潛規則,這是一份不講場面話的大阪自由行實戰指南。
大阪入境首日全攻略:關西機場特急Rapi:t最速脫困、正宗章魚燒與道頓堀夜景
從關西機場搭乘34分鐘南海特急Rapi:t直達難波開始,避開難波地下迷宮、熟知章魚燒點餐與串炸醬汁嚴禁二次沾醬鐵則,一路漫遊至道頓堀運河欣賞夕陽遊船。初抵大阪24小時內,帶你無縫融入關西熱情爽朗的生活節奏。
大阪第2天:大阪城清晨漫步、梅田藍天大廈空中庭園、HEP FIVE摩天輪與新世界串炸全攻略
穿梭大阪歷史底蘊與現代科技的第2天完美路線:清晨在水波盪漾的護城河旁漫步大阪城、登上梅田藍天大廈感受懸空震撼、搭乘紅色HEP FIVE摩天輪,傍晚前往新世界通天閣街頭品嚐滾燙酥脆串炸與冰涼生啤酒。
大阪第3天:黑門市場清晨海鮮宴、心齋橋購物街巡禮、南海電鐵Rapi:t機場返程全攻略
為大阪旅程劃下最精彩句點的第三日指南:深入「大阪廚房」黑門市場享用現剖海鮮早餐、美國村潮流尋寶與心齋橋筋免稅購物、大丸百貨退稅攻略,以及搭乘南海電鐵特急Rapi:t僅需34分鐘直奔關西國際機場(KIX)的返程黃金動線。
看穿訂房網站的結帳陷阱:一套十秒防禦法,徹底破解未稅標價與雙重匯差
深入揭露訂房平台在最後一步補徵稅費的分拆計價機制,實測比較網頁端銀行通道與App限定價的真實差距,並建立出發前的免手續費結帳清單。
避開曼哈頓每晚50美元的設施費陷阱:住進長島市與布魯克林的天際線第一排
深度解析紐約飯店在櫃檯才加收的40至65美元設施使用費避坑法則,並以長島市與布魯克林為戰略據點,用更親民的預算坐擁紐約天際線。
突破曼哈頓每晚萬元天價房費:長島市LIC與布魯克林住宿戰略、破解每日50美元設施費與OMNY省錢秘笈
在驚人通膨與高匯率夾擊下,紐約曼哈頓的平均飯店房價早已輕鬆突破每晚350美元大關。若再加上每晚高達40至50美元的霸王「設施費(Urban Destination Fee)」,住宿負擔令人窒息。只要將目光轉向僅隔東河一站地鐵的皇后區長島市(LIC)與布魯克林,便能以近乎半價享受更寬敞的空間與絕美曼哈頓天際線。本指南帶你破解紐約高價住宿迷思。
曼谷五星奢華飯店攻略:三千元台幣住進昭披耶河景房與頂樓無邊際泳池
昭披耶河畔與捷運生活圈取捨、一天餐費直接歸零的行政酒廊密技、鎖定泰銖結帳避開DCC手續費陷阱全攻略。
曼谷分區治安地圖與住宿選址指南:蘇坤蔚vs席隆vs阿里、破解嘟嘟車騙局與蘇凡納布機場計程車防坑實戰
在金碧輝煌的佛寺與平價美食天堂背後,隱藏著全球最惡名昭彰的交通癱瘓與專挑觀光客下手的街頭套路。避開蘇坤蔚大道的車陣泥淖,究竟該在捷運哪一站落腳才能省下每天數小時的通勤折磨?從分區優劣對比、反制嘟嘟車詐騙到機場快線實戰,這是一份不講場面話的曼谷自由行生存指南。
曼谷入境首日生存攻略:蘇凡納布機場最速進城與黃金二十四小時動線全公開
教你避開塞車與黑心計程車以45泰銖直達市區、無痛點餐不加香菜的米其林第一餐、漫步倫披尼公園水岸夕陽,以及7-Eleven必備生存好物清單。
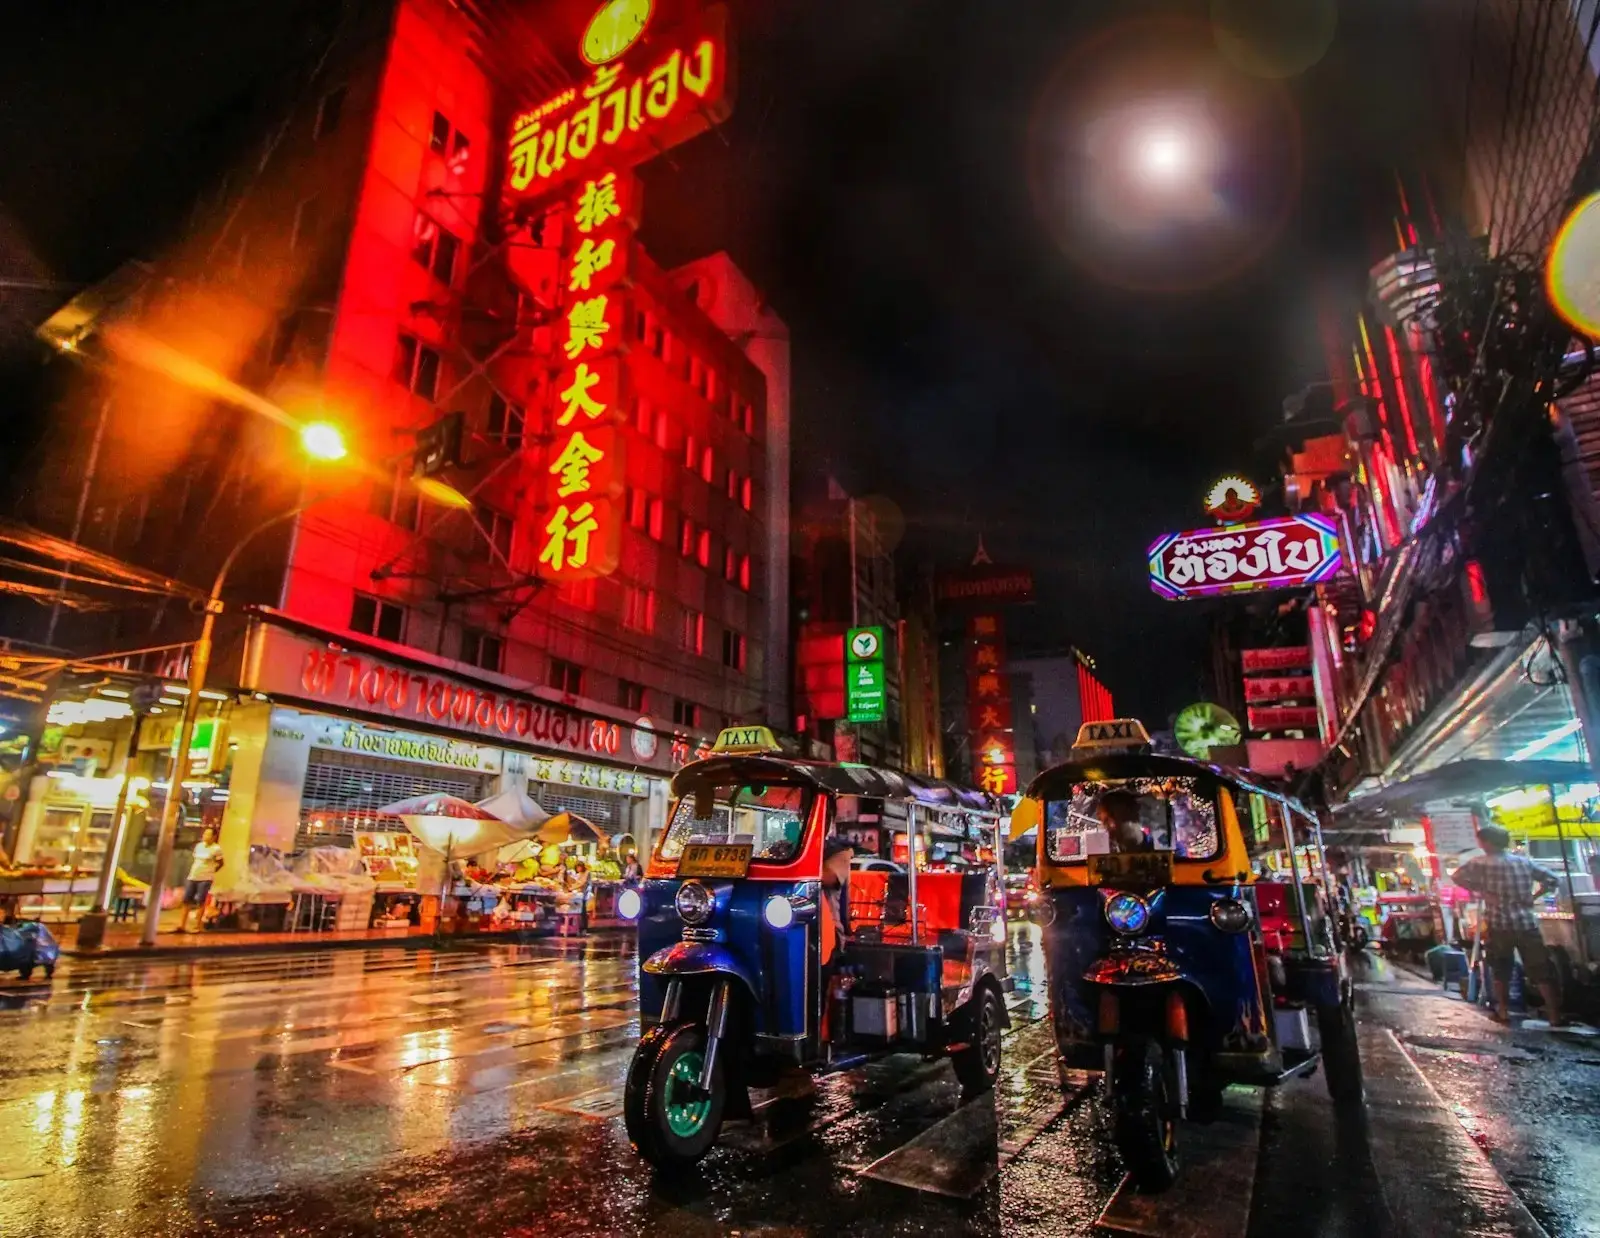
曼谷第2天:昭披耶河遊船、鄭王廟美拍、ICONSIAM與耀華力唐人街美食全攻略
沿著孕育泰國文化的昭披耶河展開第2天極致探索:搭乘水上巴士感受清涼微風、參拜長達46公尺金光耀眼的臥佛寺、登上白瓷斑斕的晨曦之寺鄭王廟、在ICONSIAM室內冷氣水上市場品嚐全泰道地小吃,並以耀華力唐人街炭火熱炒米其林小吃畫下完美句點。
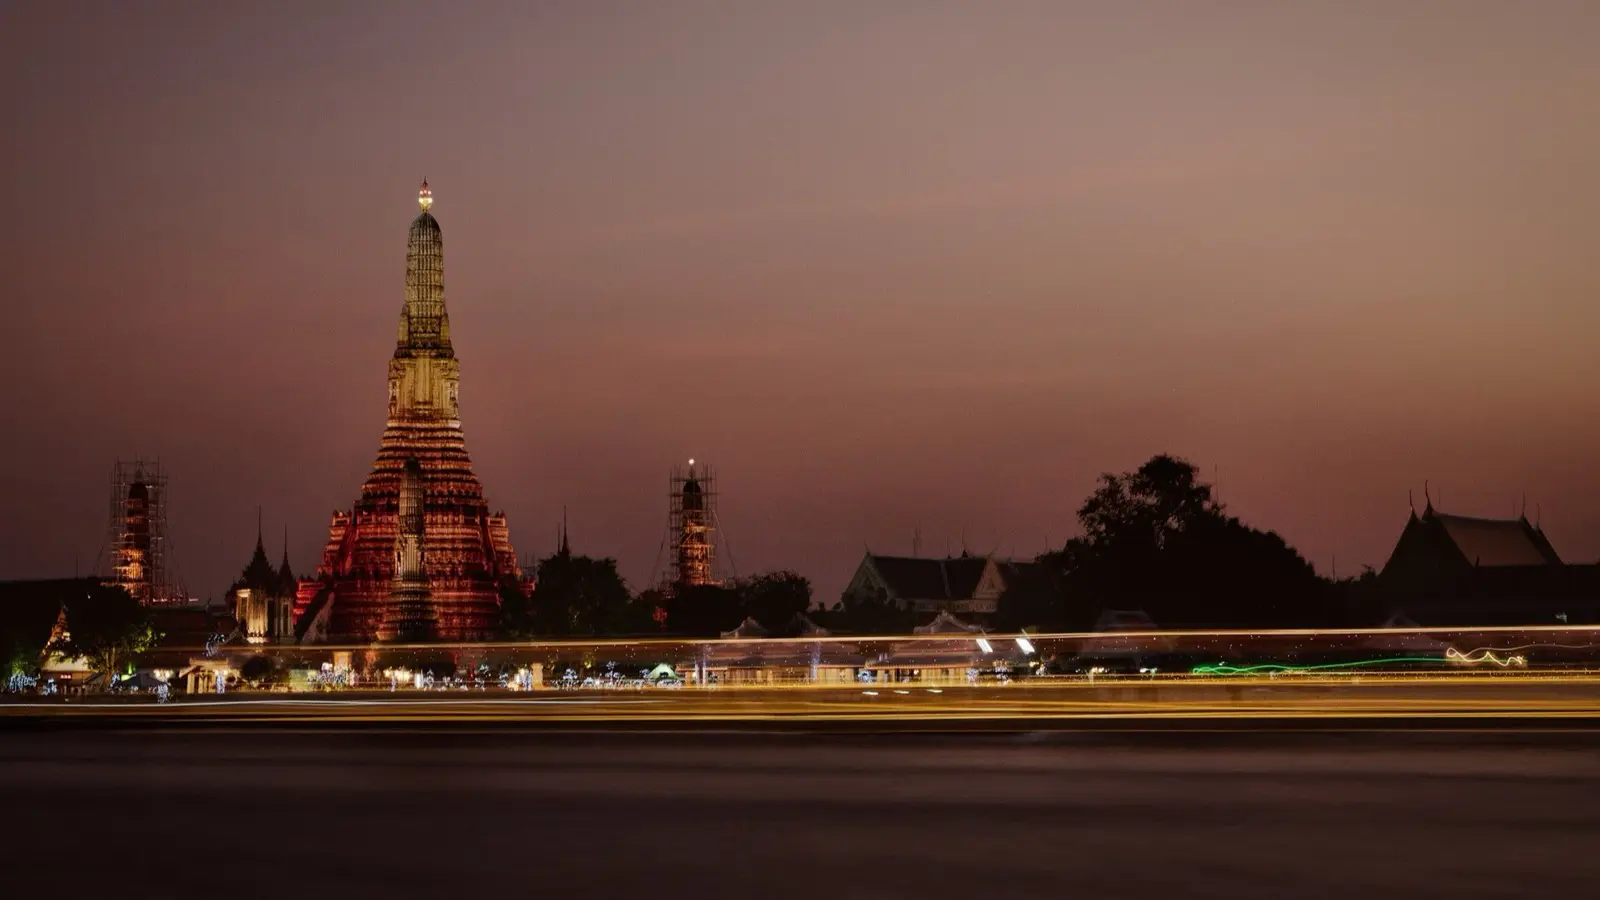
曼谷第3天:恰圖恰週末市集、暹羅商圈採購、頂級泰式SPA與蘇凡納布機場返程全攻略
為曼谷之旅劃下完美句點的最終日指南:深入占地八個足球場大的恰圖恰週末市集淘寶特色藤編包、暹羅百麗宮頂級超市與Big C超市狂掃芒果乾與冬陰功泡麵、登機前享受兩小時頂級泰式精油芳療釋放深層疲憊,搭配機場快線ARL與蘇凡納布機場(BKK)退稅全攻略。
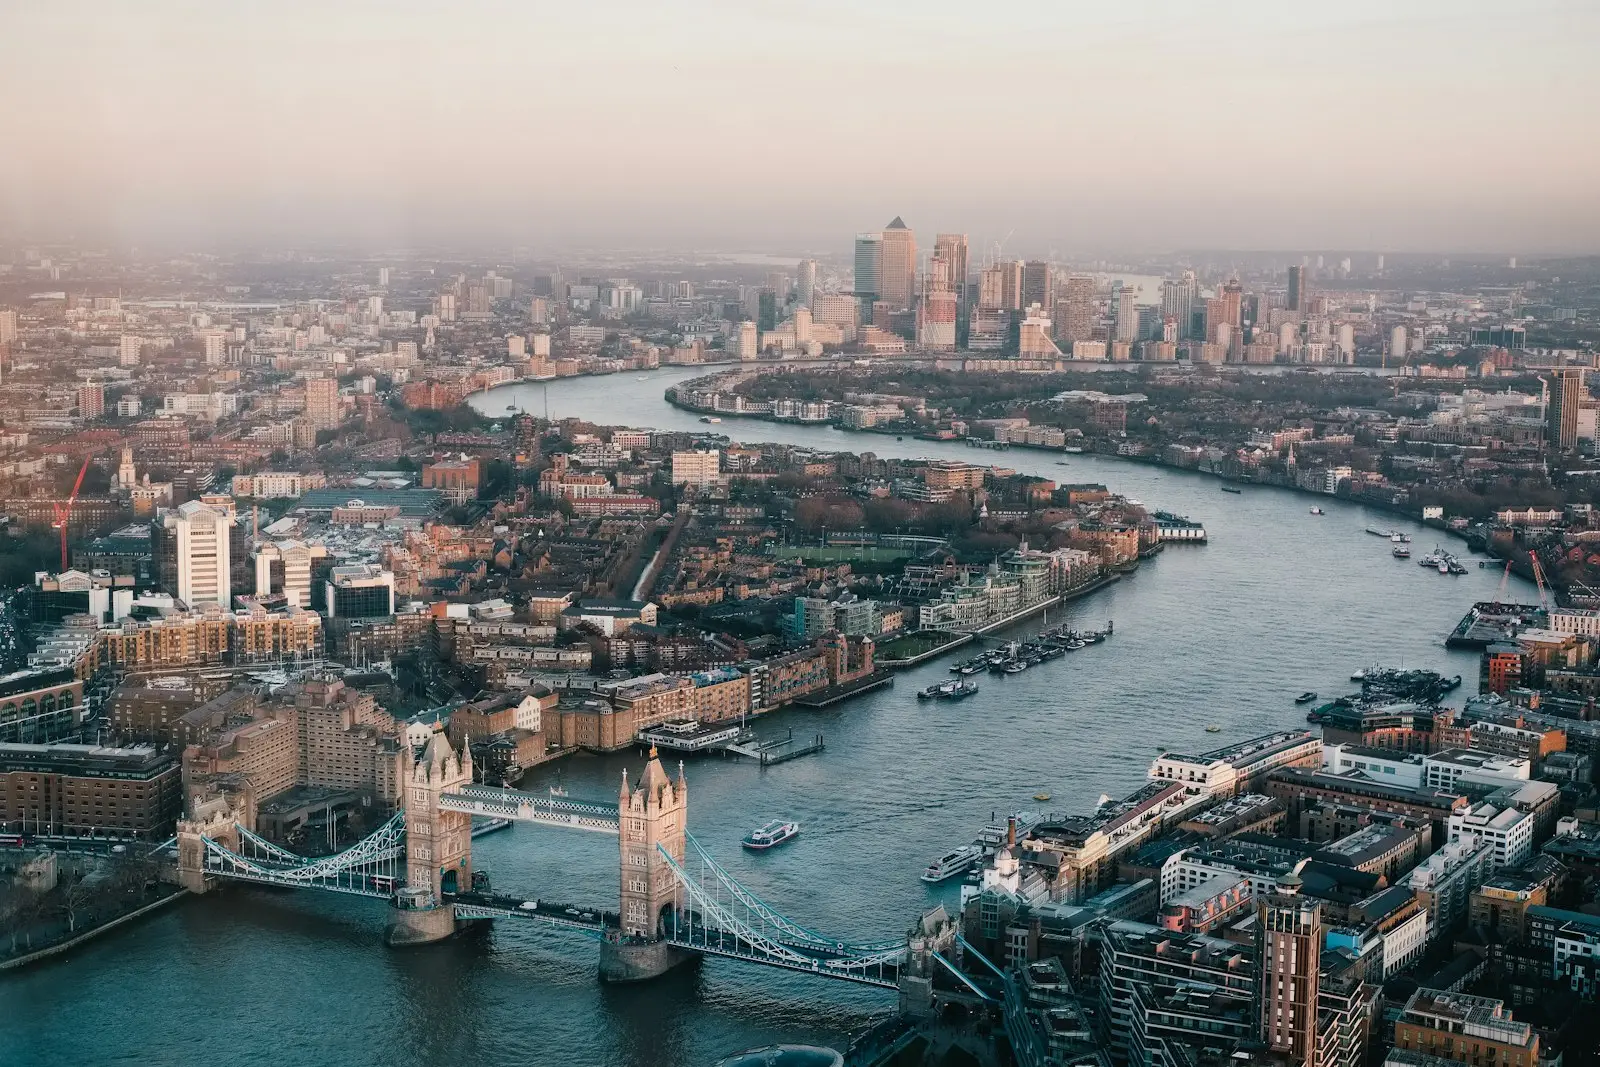
告別倫敦一區狹小老飯店:國王十字與泰晤士河畔高性價比住宿據點全解析
破解倫敦一區客房狹窄的結構性難題,深入比較國王十字與南岸的性價比,並傳授利用感應卡刷出單日交通費上限(Daily Cap)的省錢技巧。
倫敦四大分區住宿終極指南:蘇活區、肖迪奇、肯辛頓與南岸的漫遊美學
告別走馬看花的大笨鐘打卡行程,倫敦是由無數性格鮮明的城鎮聚落編織而成的萬花筒。從劇院酒吧夜夜笙歌的蘇活區、工業閣樓與前衛設計發源地肖迪奇、古典博物館綠蔭環繞的南肯辛頓,到泰晤士河景與百年波羅市集相伴的南岸。本文深度剖析四大分區住宿優缺點、每日地鐵扣款上限與機場交通避坑秘笈。
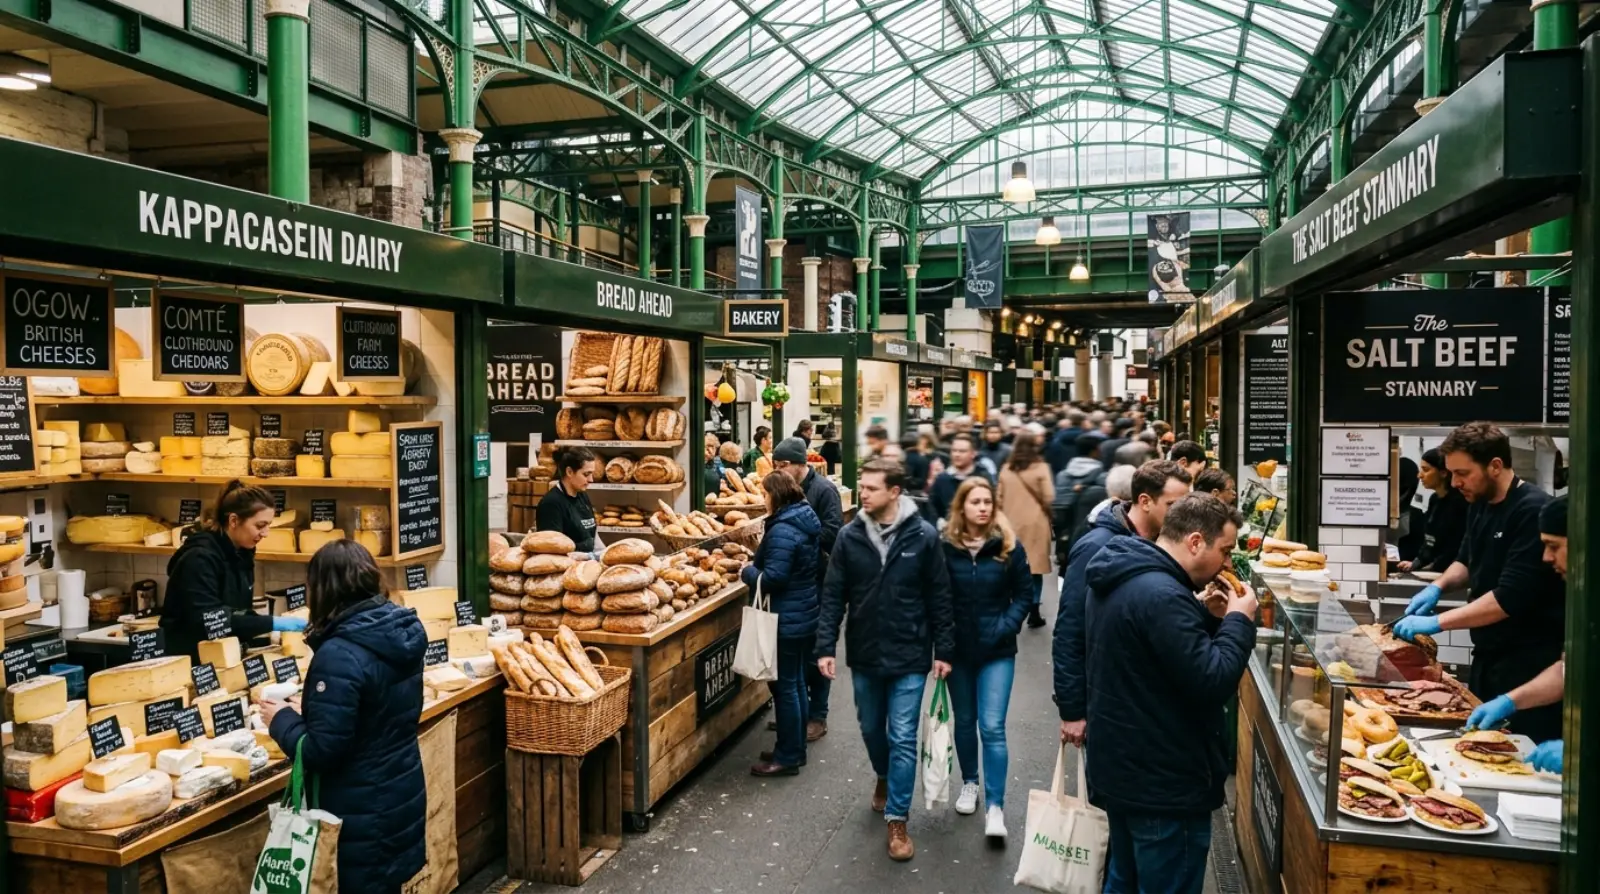
倫敦第1天抵達手冊: 希斯洛快線15分飆馳、大笨鐘泰晤士河暮色與波羅市集舌尖狂歡
走出希斯洛航廈搭乘15分鐘極速抵達帕丁頓的機場快線、搞懂TfL信用卡感應支付每日封頂省錢心法、漫步西敏寺與大笨鐘迴盪的泰晤士河南岸步道,品嚐波羅市集道地街頭美食至泰特現代藝術館黃昏,倫敦落地第一天最優雅俐落的行家實戰手冊。
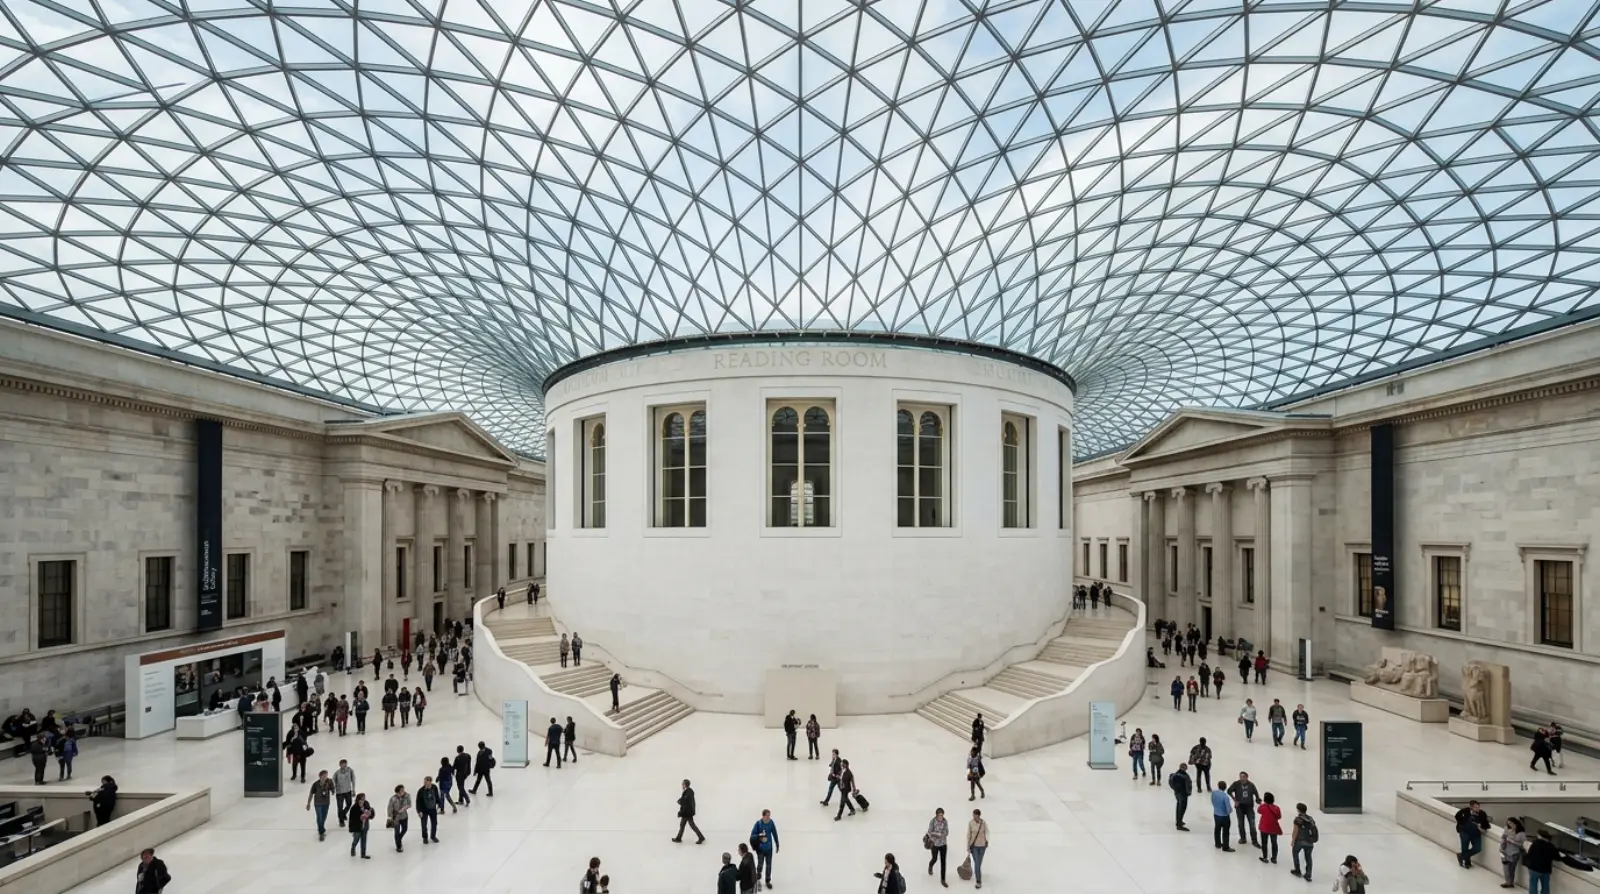
倫敦第2天藝文與戲劇: 大英博物館三大鎮館至寶、柯芬園街頭歌劇與倫敦西區音樂劇狂歡
在大英博物館壯麗的網狀玻璃穹頂下凝視人類文明精華、漫步柯芬園聆聽街頭聲樂家的動人詠嘆調、穿梭蘇活區與七枰角獨立設計師選物小店,夜幕降臨後沉浸於倫敦西區世界頂尖音樂劇的魔幻舞台,並以中國城熱騰騰的深夜港式點心畫下完美句點的第二天精華行程。
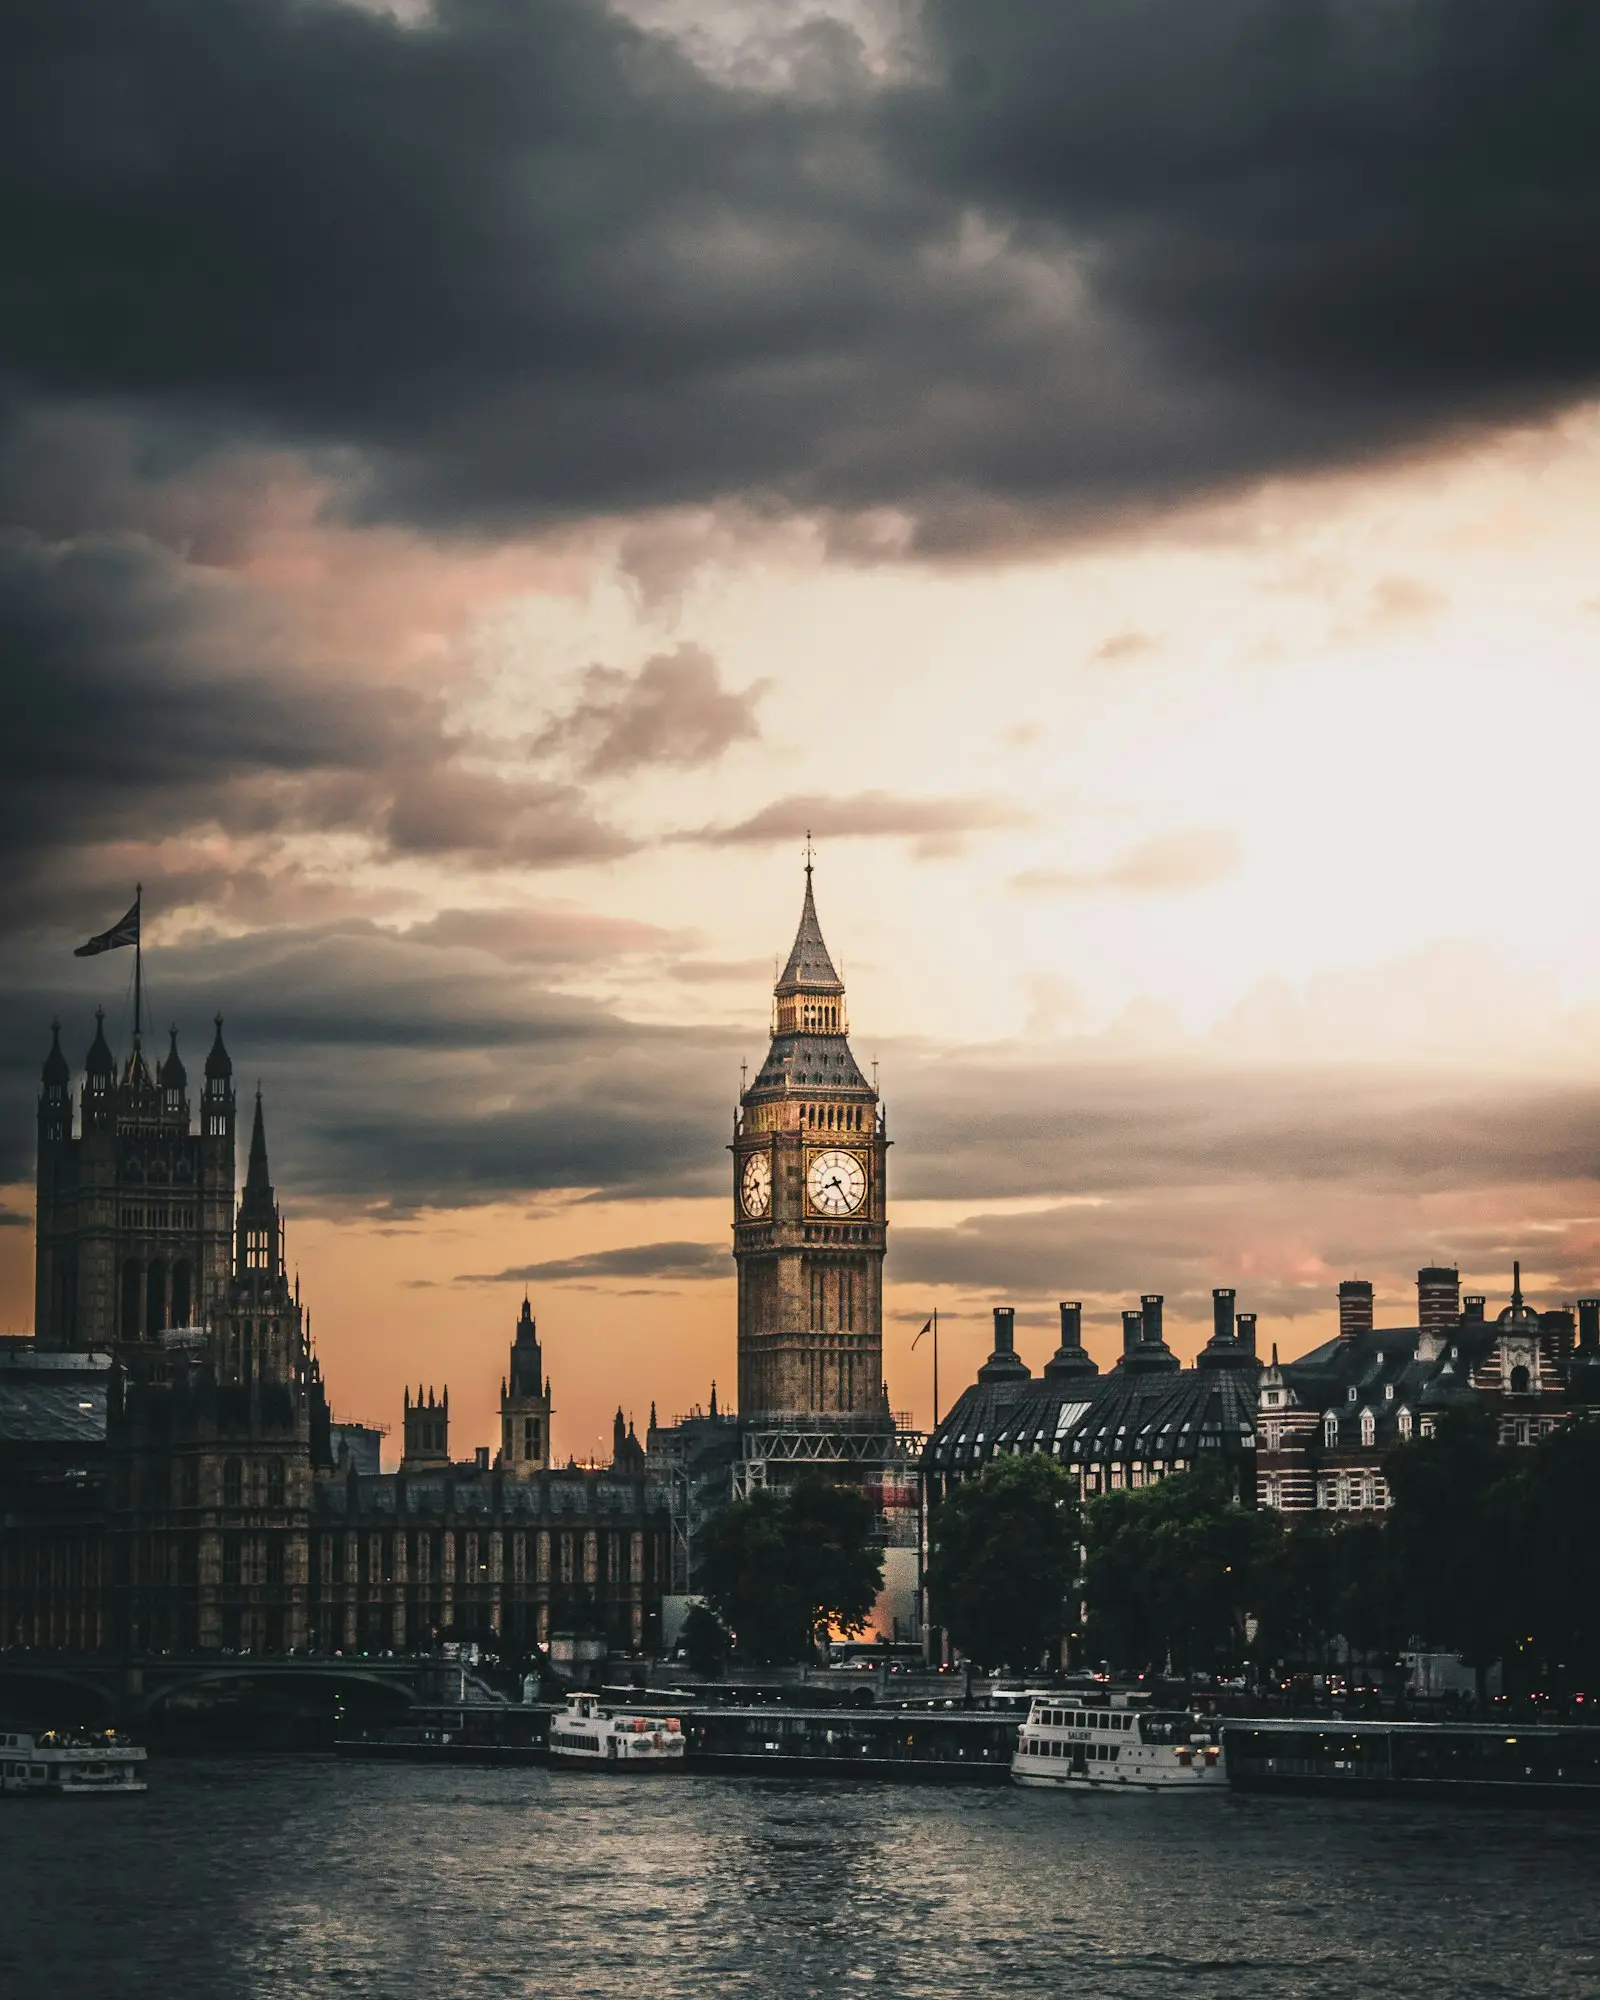
倫敦第3天歷史與次文化: 倫敦塔璀璨王冠、塔橋凌空透明玻璃步道與肖迪奇塗鴉朝聖
在千年古堡倫敦塔親睹鑲嵌530克拉庫里南鑽石的璀璨帝國王冠、漫步於倫敦塔橋泰晤士河上空42公尺透明玻璃步道的驚心動魄、穿梭在東倫敦肖迪奇與紅磚巷的古著市集與街頭塗鴉迷宮,隨後於海德公園享用英式司康下午茶並搭乘伊莉莎白線直奔機場,三天倫敦探索最壯麗的謝幕篇章。
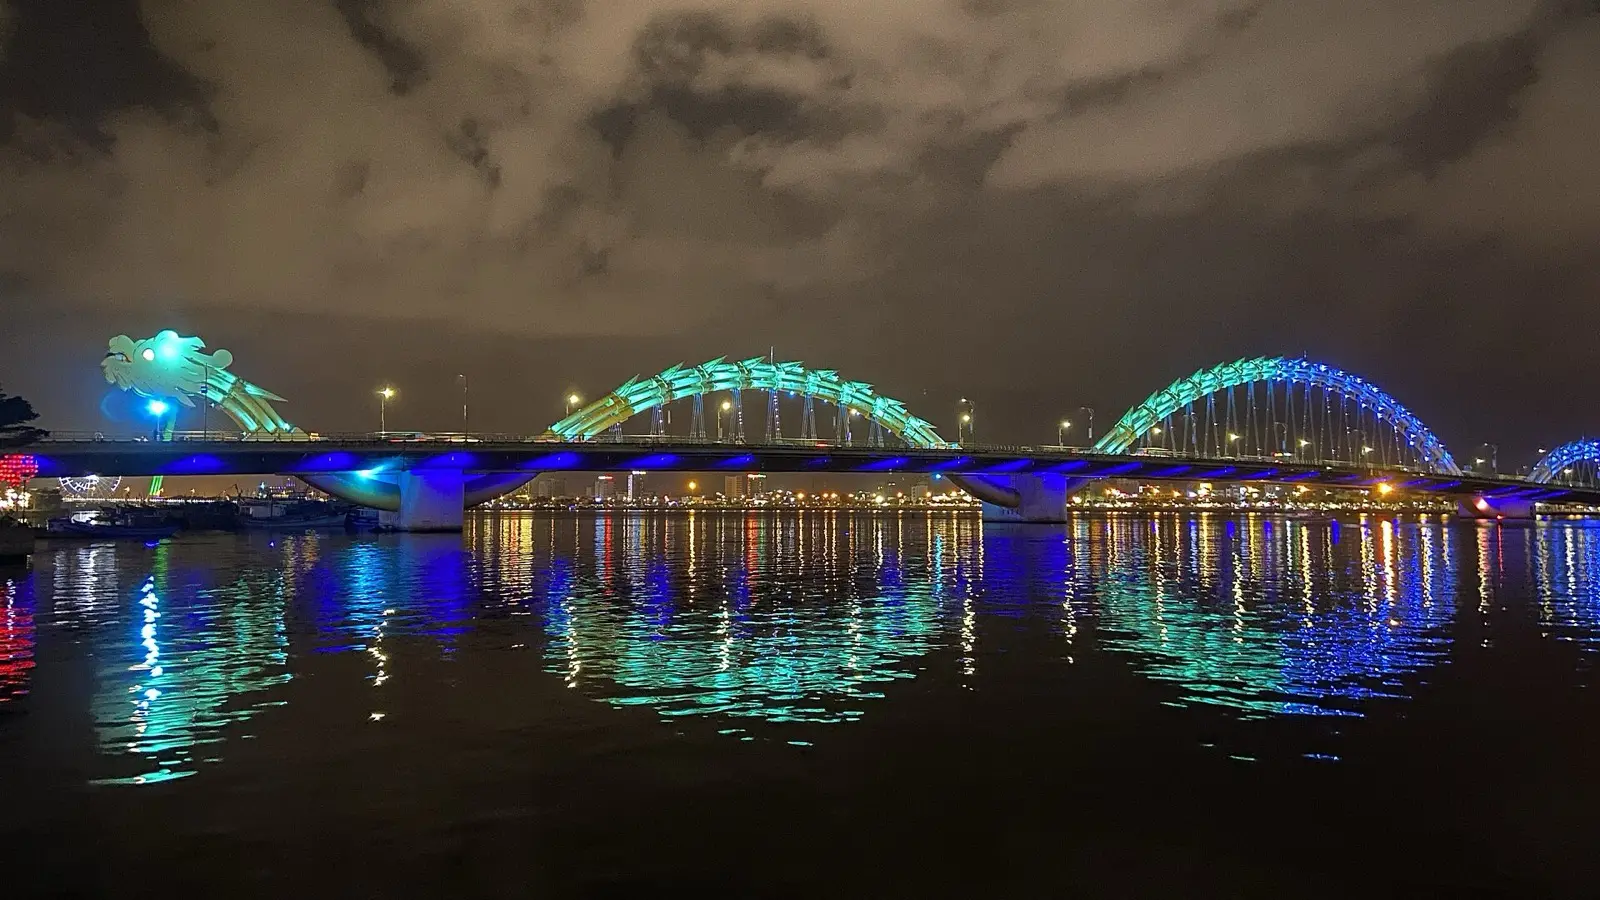
峴港與會安頂級海灘度假村攻略:搶下私人泳池別墅早鳥七折與海景首排
解鎖美溪海灘、農渃沙灘與會安古城三大據點分段入住法、提早六十天鎖定泳池別墅早鳥專案、掌握越南盾去零換算法與免繳DCC手續費秘技。
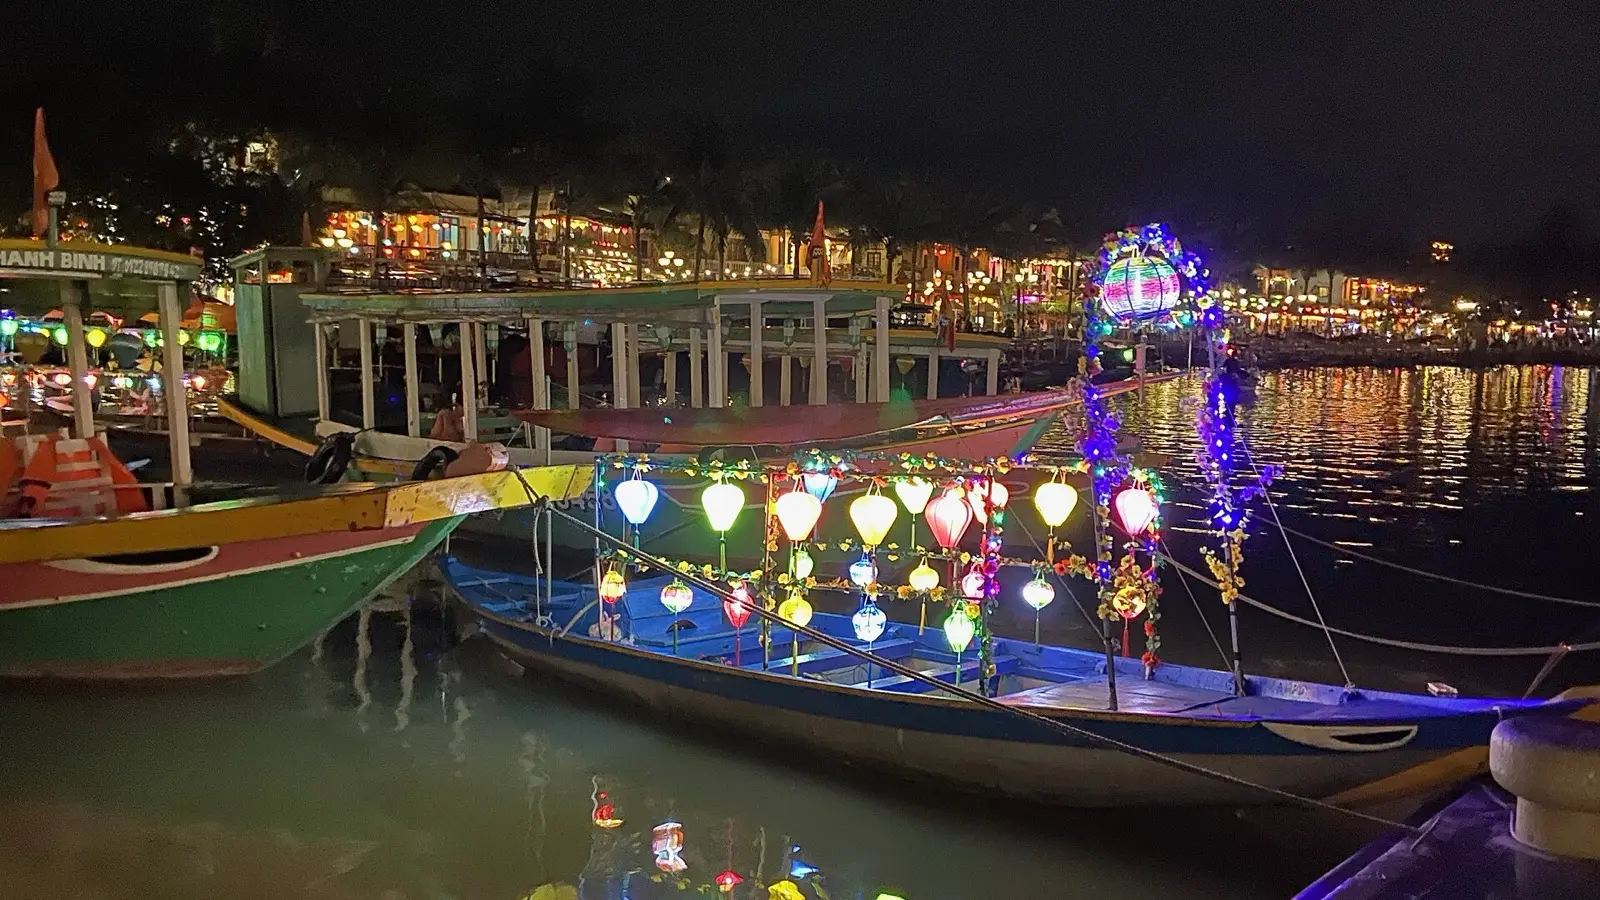
峴港與會安雙城宿泊全攻略:美溪沙灘海景飯店與世界遺產古鎮燈籠美學
相距僅三十公里的峴港美溪沙灘摩天飯店群與會安五百年世界遺產黃色古宅,各自散發截然不同的中越度假魅力。告別走馬看花的一日遊旅行團,本文深度傳授沙灘度假村與古鎮精品別墅的雙城拆單分住技巧、秋盆河包船防宰指南與鎖定越南盾匯率的實戰精髓。
峴港與會安交通避坑與住宿分區全攻略:機場詐騙防範、Grab實戰與海岸據點分析
深入拆解峴港機場官方Grab搭車技巧,精算包車與叫車成本,並客觀評比美溪沙灘、漢江市區與會安古鎮的最佳住宿策略。
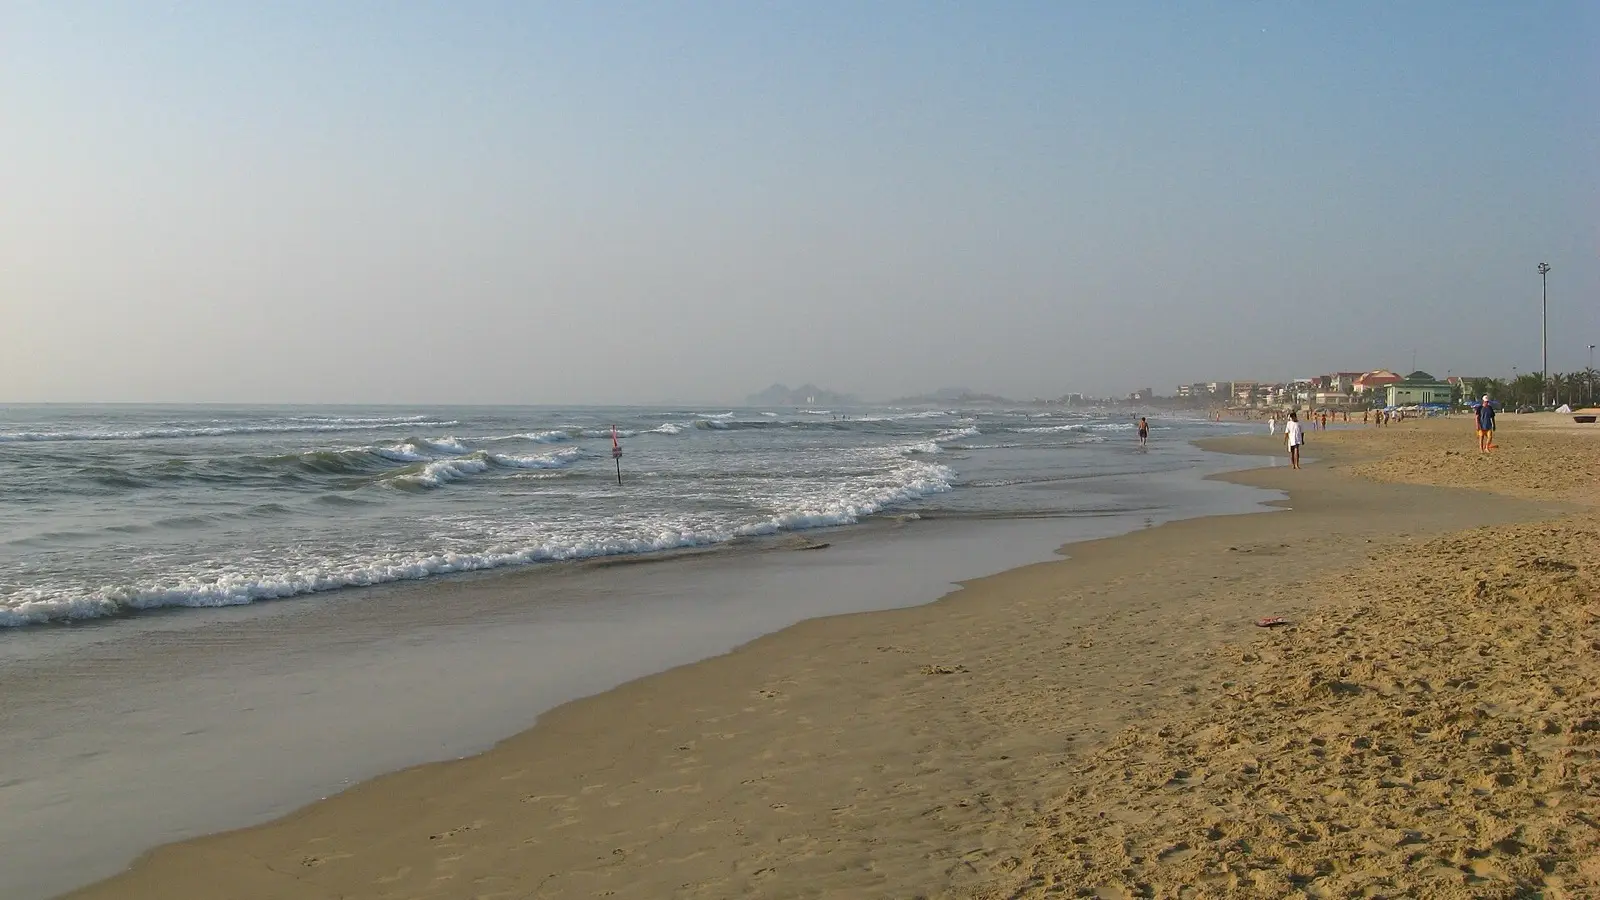
峴港入境首日完全攻略指南: 機場Grab脫困、美溪沙灘越式法國麵包與龍橋落日漫步
從峴港機場入境後直奔官方Grab乘車區、韓市場周邊換匯、無障礙點選美味越式法國麵包到龍橋夜景漫步。抵達首日毫無多餘消耗的實戰指南。
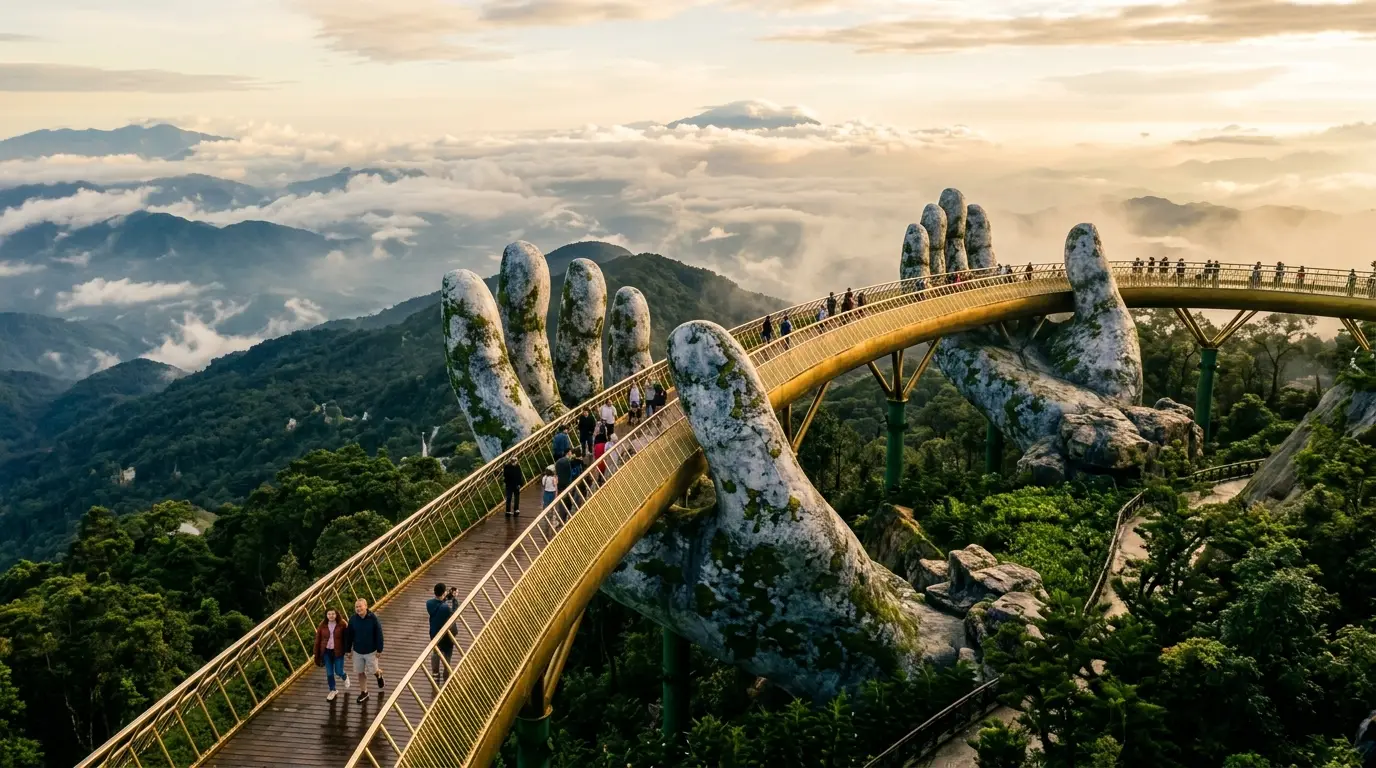
峴港第2天:巴拿山佛手黃金橋漫步雲端、五行山神聖洞窟探秘與龍橋週末噴火秀全攻略
串聯峴港最震撼自然山海與經典地標的第二天黃金動線:搭乘世界最長單線纜車穿透雲海直上巴拿山巨大佛手黃金橋與法國村、探訪由五座石灰岩巨峰組成的五行山神秘玄空洞、在美溪沙灘露天海鮮大排檔大啖現撈烤斑節蝦與蔥油花蛤,夜晚登上漢江遊船飽覽金色巨龍橫空噴火吐水的震撼視覺饗宴。
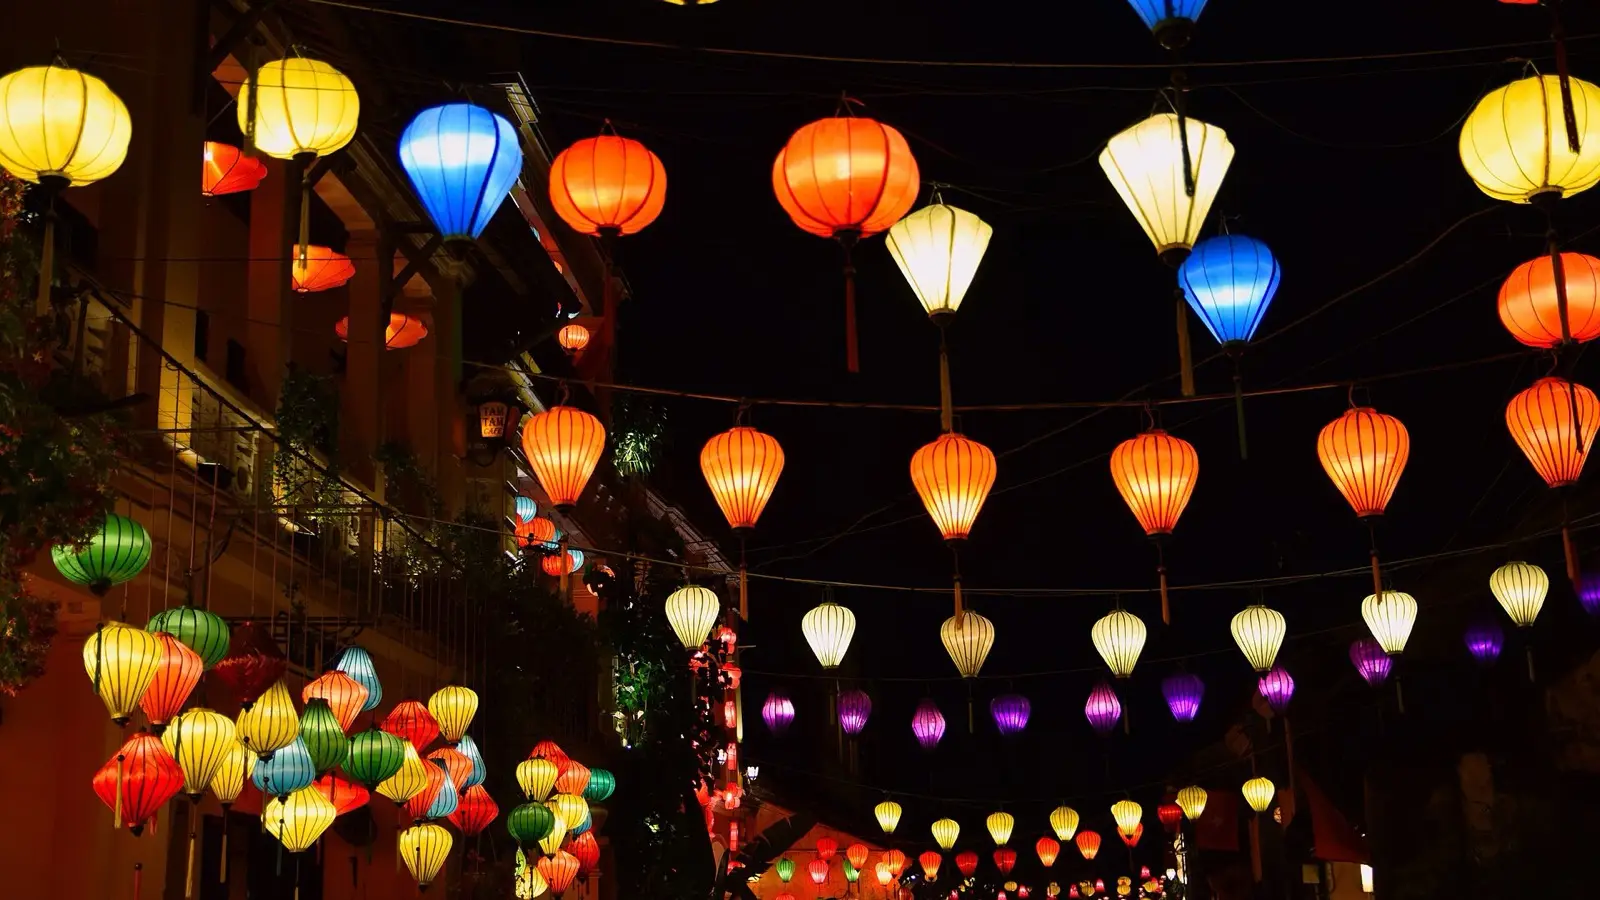
峴港第3天:山茶半島巨型觀音像、漢市場必買伴手禮、舒壓SPA與機場離境全攻略
為中越假期畫下圓滿句點的第三日經典收官路線:登上山茶半島朝拜高達67米的白玉觀音巨像俯瞰壯美海灣、鑽進漢市場選購香醇滴漏咖啡與帶皮腰果伴手禮、體驗秋盆河椰林旋轉水上木桶船、於搭機前享受正宗越南草本熱石深層舒壓SPA,並利用市區至峴港機場僅需15分鐘的極速車程從容登機歸國。
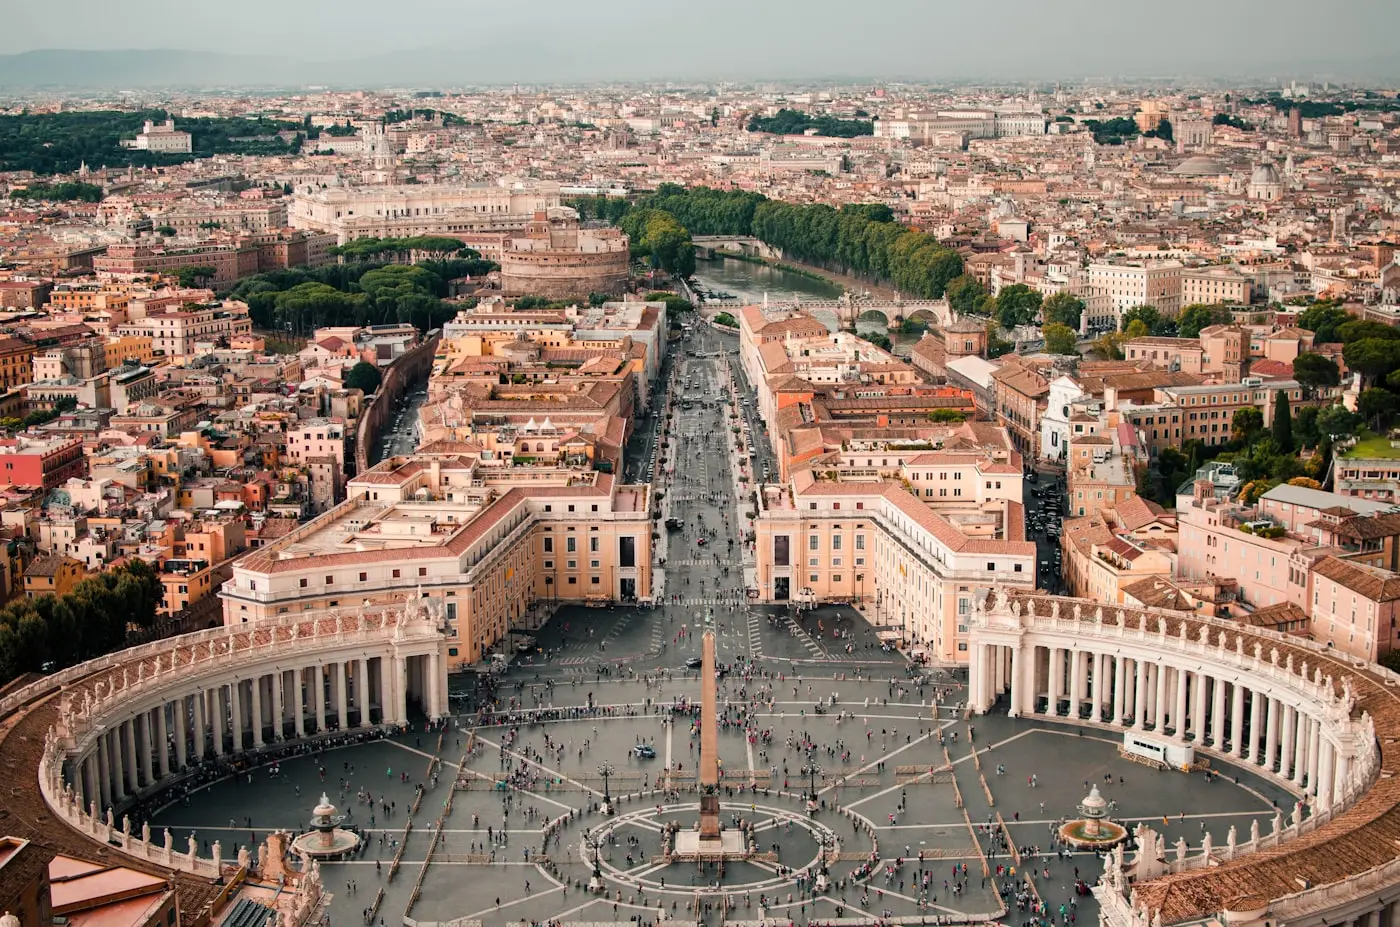
永恆之城羅馬住宿與 ZTL 禁區指南:特米尼車站的機能與納沃納廣場的古都浪漫
比較特米尼站周邊的交通機能與萬神殿、納沃納廣場一帶的古都風情,並解析義大利城市住宿稅現場付款規則與 ZTL 車牌申報細節。
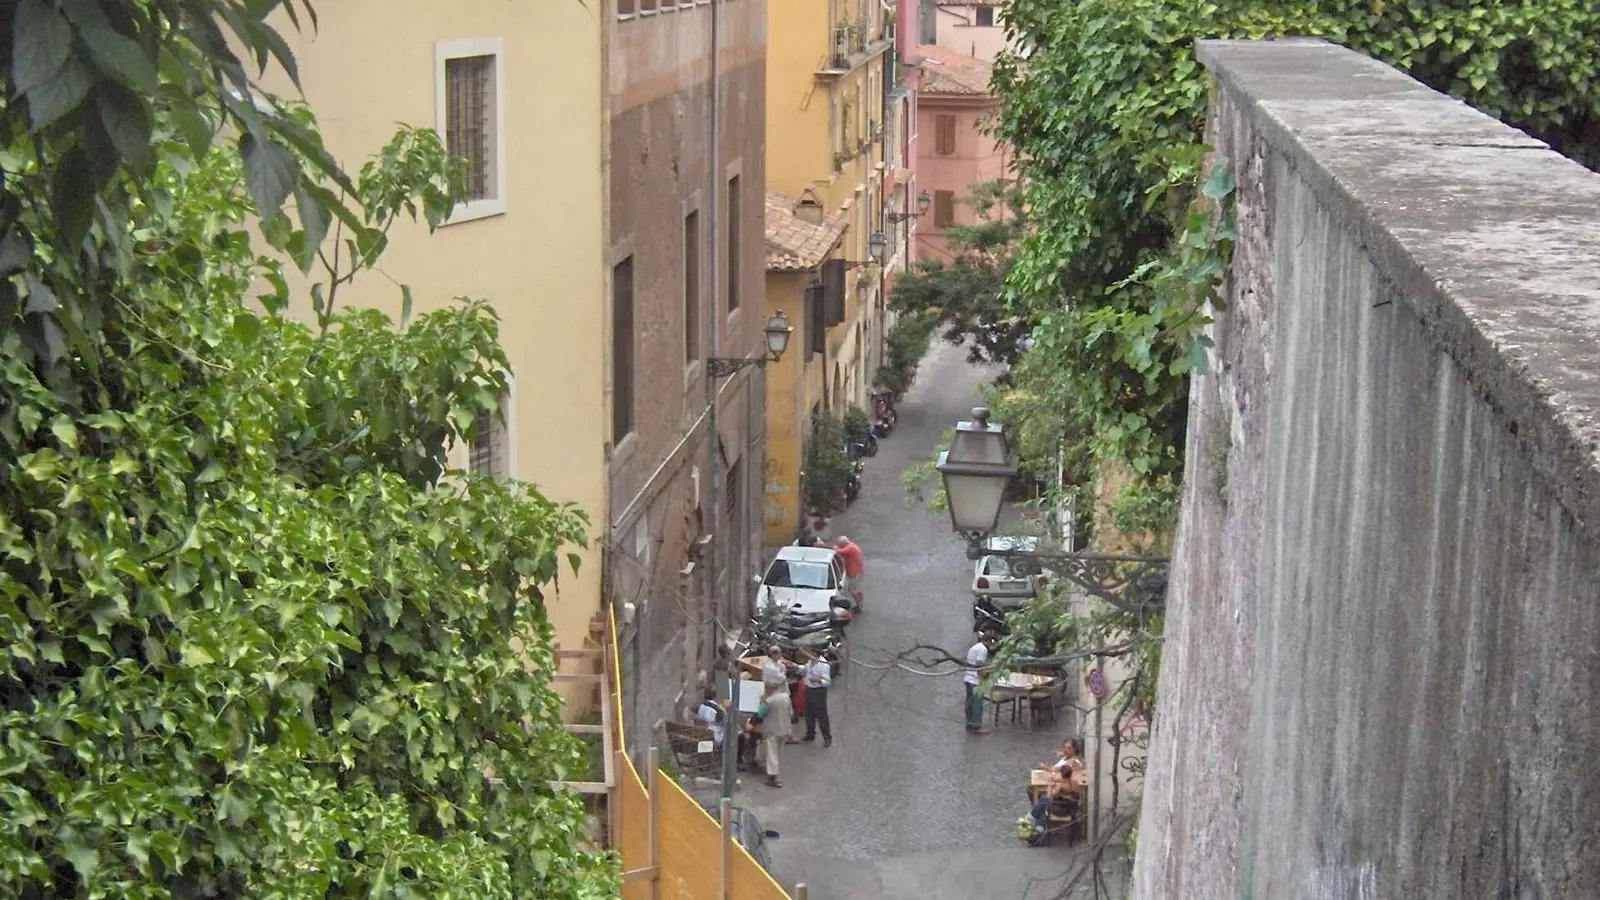
羅馬分區治安地圖與住宿選址指南:蒙蒂vs特拉斯提弗列vs普拉蒂、特米尼火車站防盜與每日7.5歐元城市稅防禦術
在永恆之城的宏偉遺跡與巷弄濃郁咖啡香氣背後,隱藏著歐洲最猖獗的火車站扒竊網絡與高居各國前列的苛刻城市稅。避開特米尼車站周邊的混亂死角,究竟該在哪個歷史街區落腳才能兼顧安全與道地風情?從夜間治安邊界、李奧納多機場快線到破解觀光客冷凍義大利麵陷阱,這是一份不講場面話的羅馬自由行實戰指南。
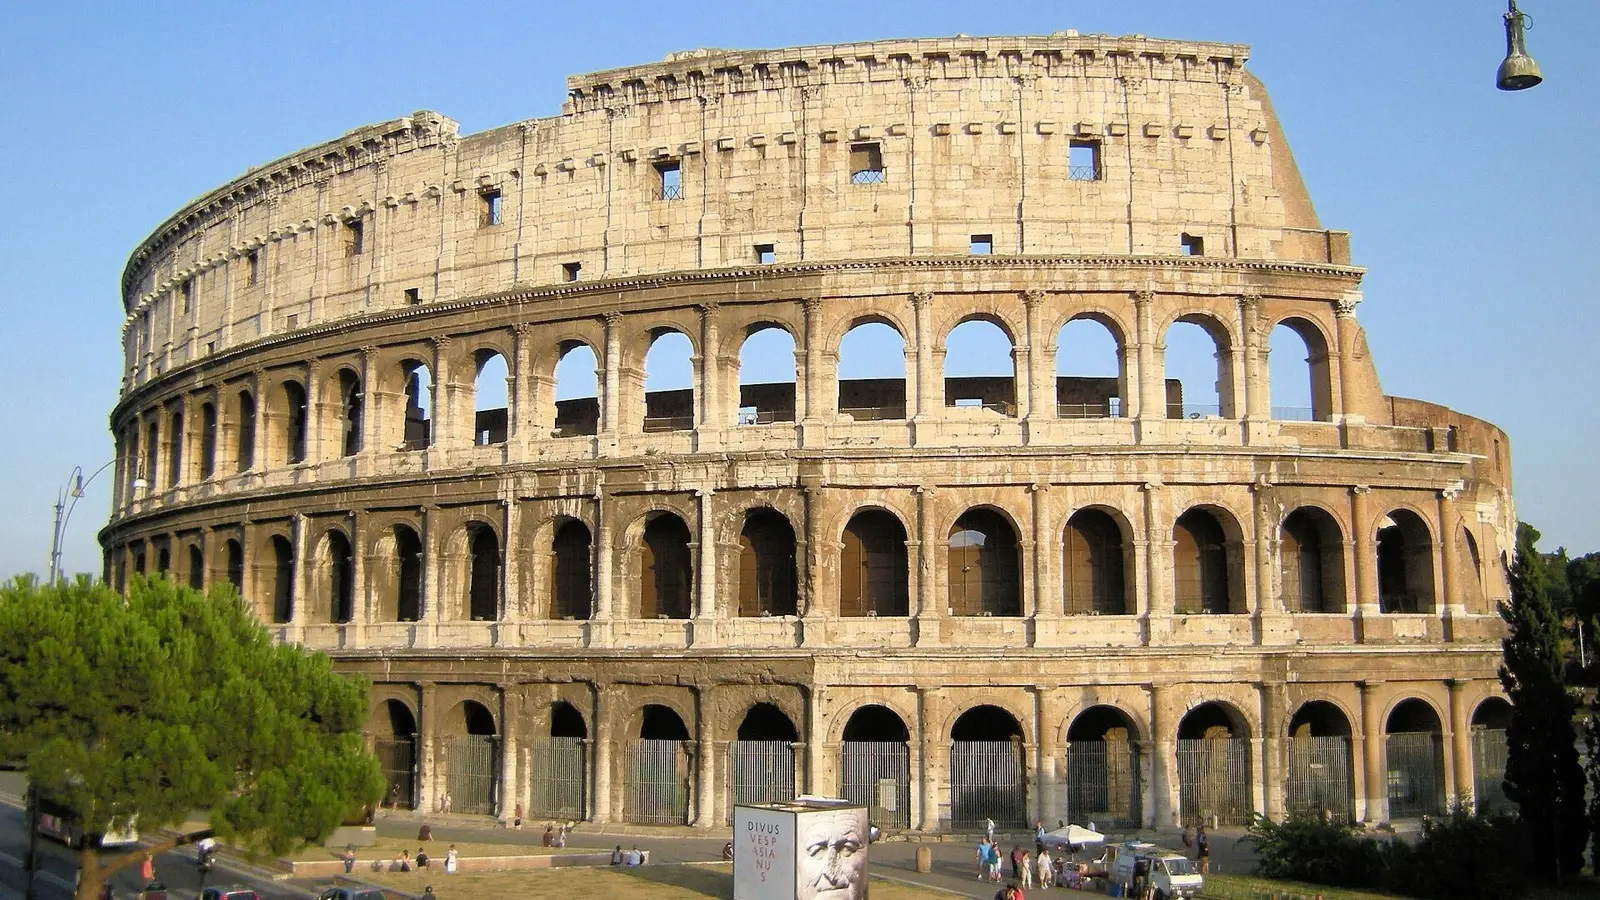
羅馬第1天抵達手冊: 機場疾速脫身秘訣、蒙蒂區隱密麵館與競技場絕美暮色漫步
自達文西機場搭乘李奧納多特快僅需32分鐘即可直抵特米尼車站,避開崎嶇古石板路障礙直達蒙蒂區落腳點。以現刨起司濃郁的黑胡椒麵暖胃,在夕陽染紅羅馬競技場外牆與古羅馬廣場之際,寫下造訪永恆之城第一天的完美實錄。
福岡訂房實戰指南:天神、博多四星飯店省下25%的五個做法
博多站與天神的地段比較、用日圓結帳避開DCC匯差、住宿稅要在櫃檯付現金,一份寫給台港旅客的福岡訂房實戰指南。
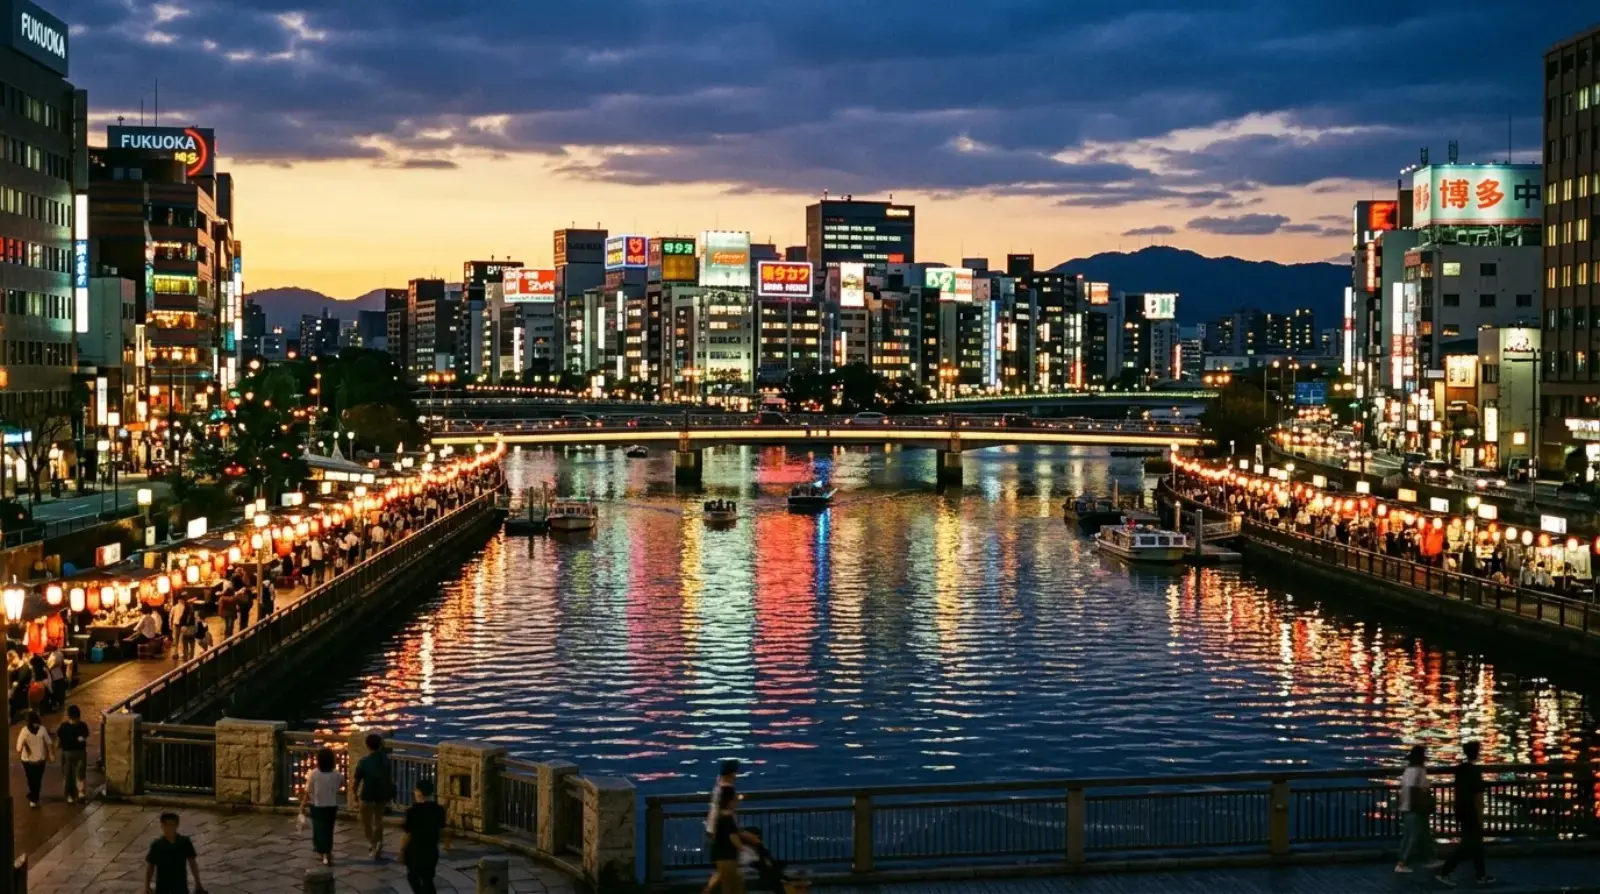
福岡交通避坑與住宿分區全攻略:機場直達巴士、地鐵感應乘車與博多天神據點深度剖析
教你避開福岡機場國際線接駁車大排長龍改搭直達公車的秘訣、免買西瓜卡直接刷海外信用卡進站,並深度解析博多與天神住宿的關鍵差異。
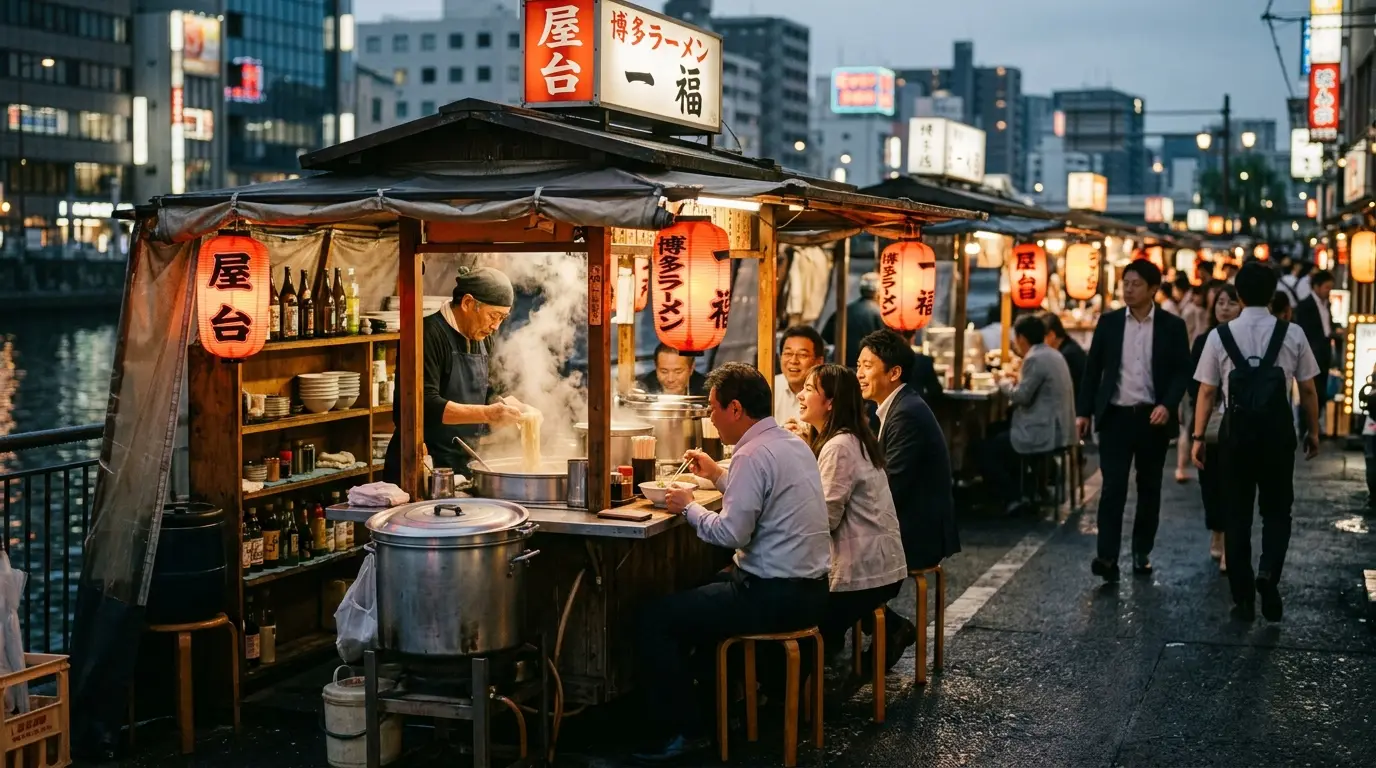
福岡入境首日完全攻略指南: 機場地下鐵兩站脫困、博多拉麵與中洲屋台漫步
從福岡機場降落搭乘地下鐵五分鐘直達博多車站、車站投幣寄物櫃攻略、客製化麵條硬度的正宗豚骨拉麵點餐法到中洲屋台夜間文化。抵達首日無懈可擊的實戰手冊。
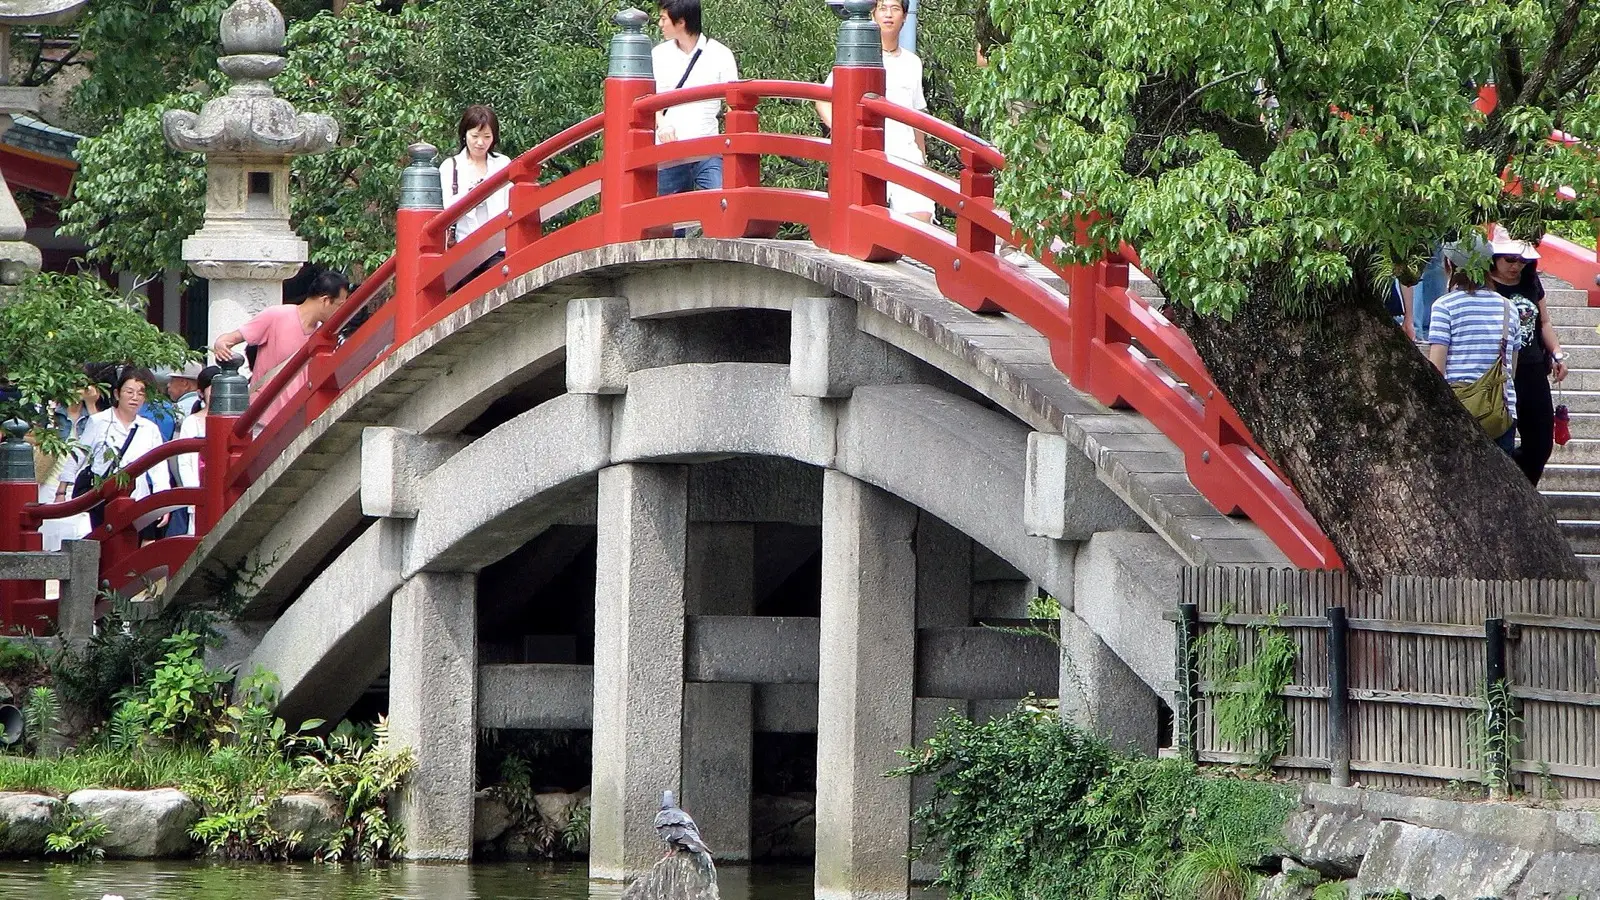
福岡第2天:太宰府天滿宮梅枝餅、大濠公園清晨湖景、天神地下街與正宗牛腸鍋全攻略
深度體驗福岡文化底蘊與地道美食的第2天精彩路線:搭乘西鐵觀光列車造訪歷史悠久的太宰府天滿宮品嚐現烤梅枝餅、在市中心綠洲大濠公園湖畔悠閒漫步、探索十九世紀南歐風格的天神地下街,並以濃郁香醇的正宗博多牛腸鍋與強棒麵為夜晚畫下美味句點。
福岡第3天:櫛田神社參拜、運河城水舞秀、博多車站名產與地鐵5分鐘機場返程全攻略
為福岡之旅寫下最精彩休止符的最終日攻略:清晨漫步西元757年創建的博多總鎮守櫛田神社、觀賞運河城磅礡音樂水舞秀、博多阪急名產明太子採購,以及搭乘地鐵僅需2站、耗時5分鐘直達機場航廈的極速返程全解析。
陽光與高第的巴塞隆納漫遊:擴展區優雅精品旅宿與加泰隆尼亞觀光稅避坑實戰
擴展區、哥德區與波布雷諾的居住氛圍對比、加泰隆尼亞觀光稅的實際算盤,以及避免聖家堂當日撲空的預約指南。
巴塞隆納分區治安地圖與住宿選址指南:擴展區vs哥德區實戰對比、避開黑心燉飯與聖家堂官方原價訂票術
在陽光明媚的地中海氣候與高第奇幻建築背後,巴塞隆納長年高居歐洲扒竊案件榜首,且地方城市稅持續暴漲。避開蘭布拉大道的喧囂混亂與治安死角,究竟該如何挑選安全的住宿落腳點?從分區治安邊界、防範微波加熱黑心燉飯到直取官方原價門票,這是一份不講場面話的巴塞隆納生存指南。
巴塞隆納第1天抵達手冊: 35分鐘機場快線進城、波恩區神級小吃巡禮與哥德區古巷暮色漫步
自埃爾普拉特機場搭乘藍色機場快線僅需35分鐘即可抵達加泰隆尼亞廣場,避開蘭布拉大道的扒手陷阱順利下榻波恩區。在算竹籤計價的串燒吧與高性價比平日商業午餐中大快朵頤,隨著金黃餘暉灑落哥德區迷宮石板巷,寫下巴塞隆納抵達首日最完美的漫步篇章。
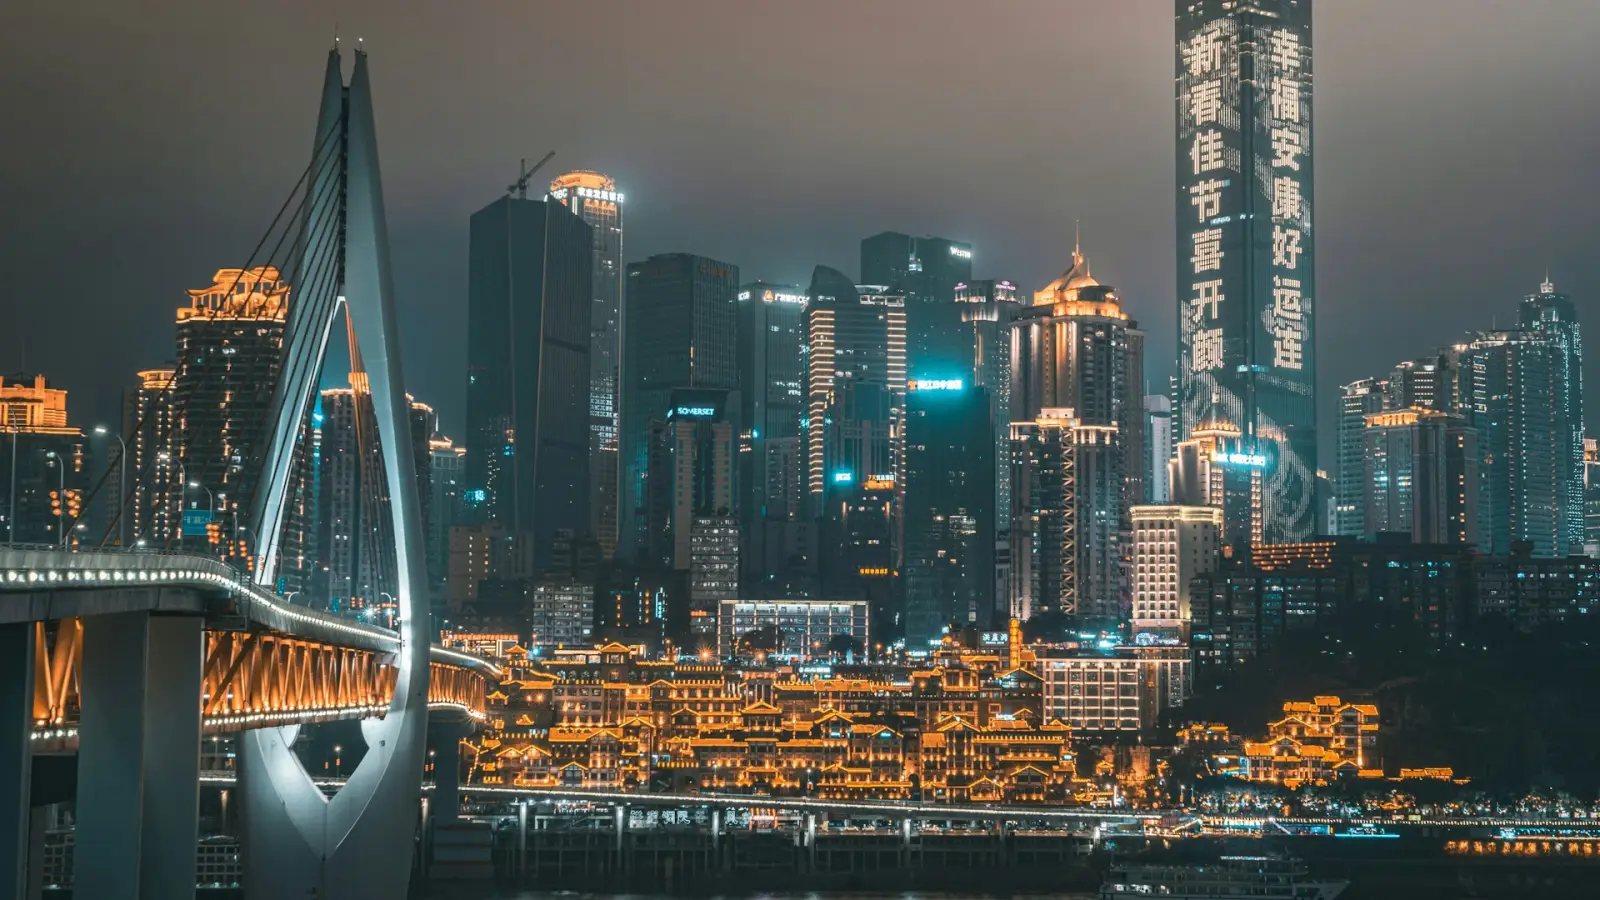
在8D魔幻山城重慶用一千多元台幣住進高空五星江景房
解鎖地圖導航完全失靈的垂直地貌、解放碑與南濱路兩大核心住宿圈對比、支付寶綁卡零匯損付款與滴滴避坑全指南。
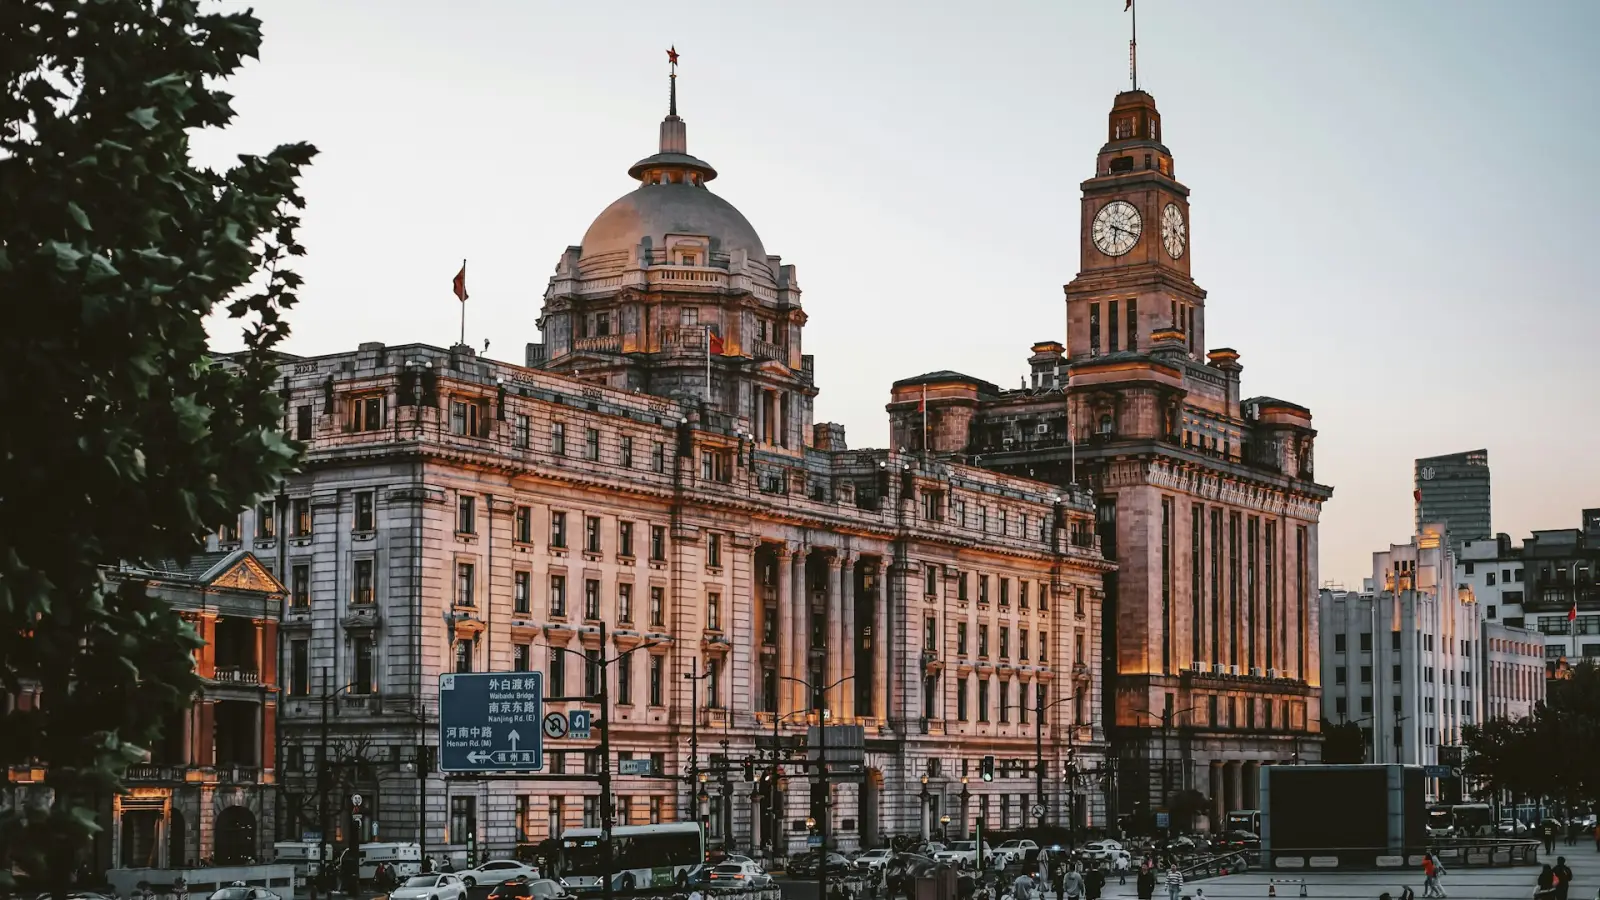
週五下班後直飛上海:外灘天際線與梧桐樹下老洋房的真實住法
外灘正對陸家嘴江景房與法租界老洋房的利弊對比、中國飯店入住刷押金不卡資金的眉角,以及地鐵與滴滴出行的實戰手冊。
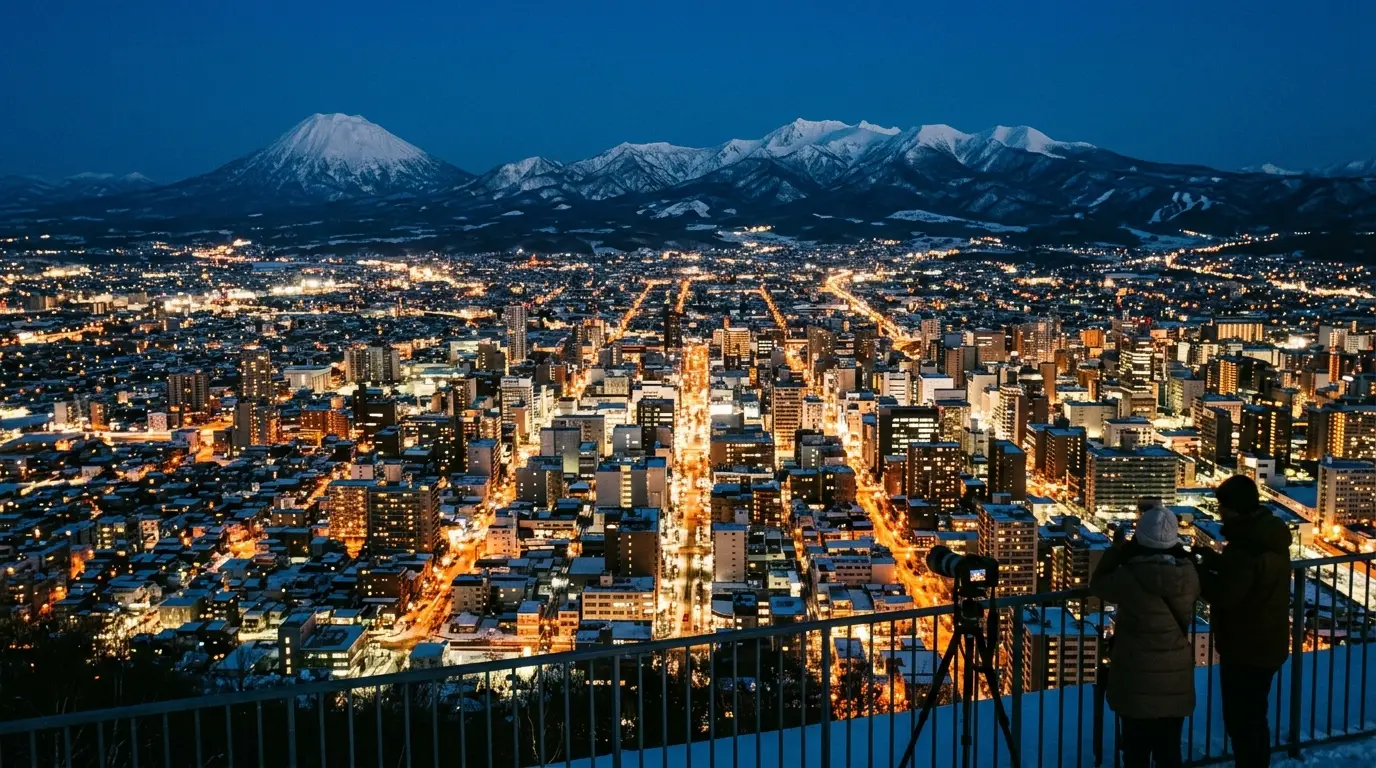
零下10度在札幌雪地拖死沈行李箱之前,你該知道的選房法則
札幌地下街直通飯店的隱藏優勢、美瑛巴士清晨7點半集合點的搶位術,以及新千歲機場暴雪停駛時的備案全解析。
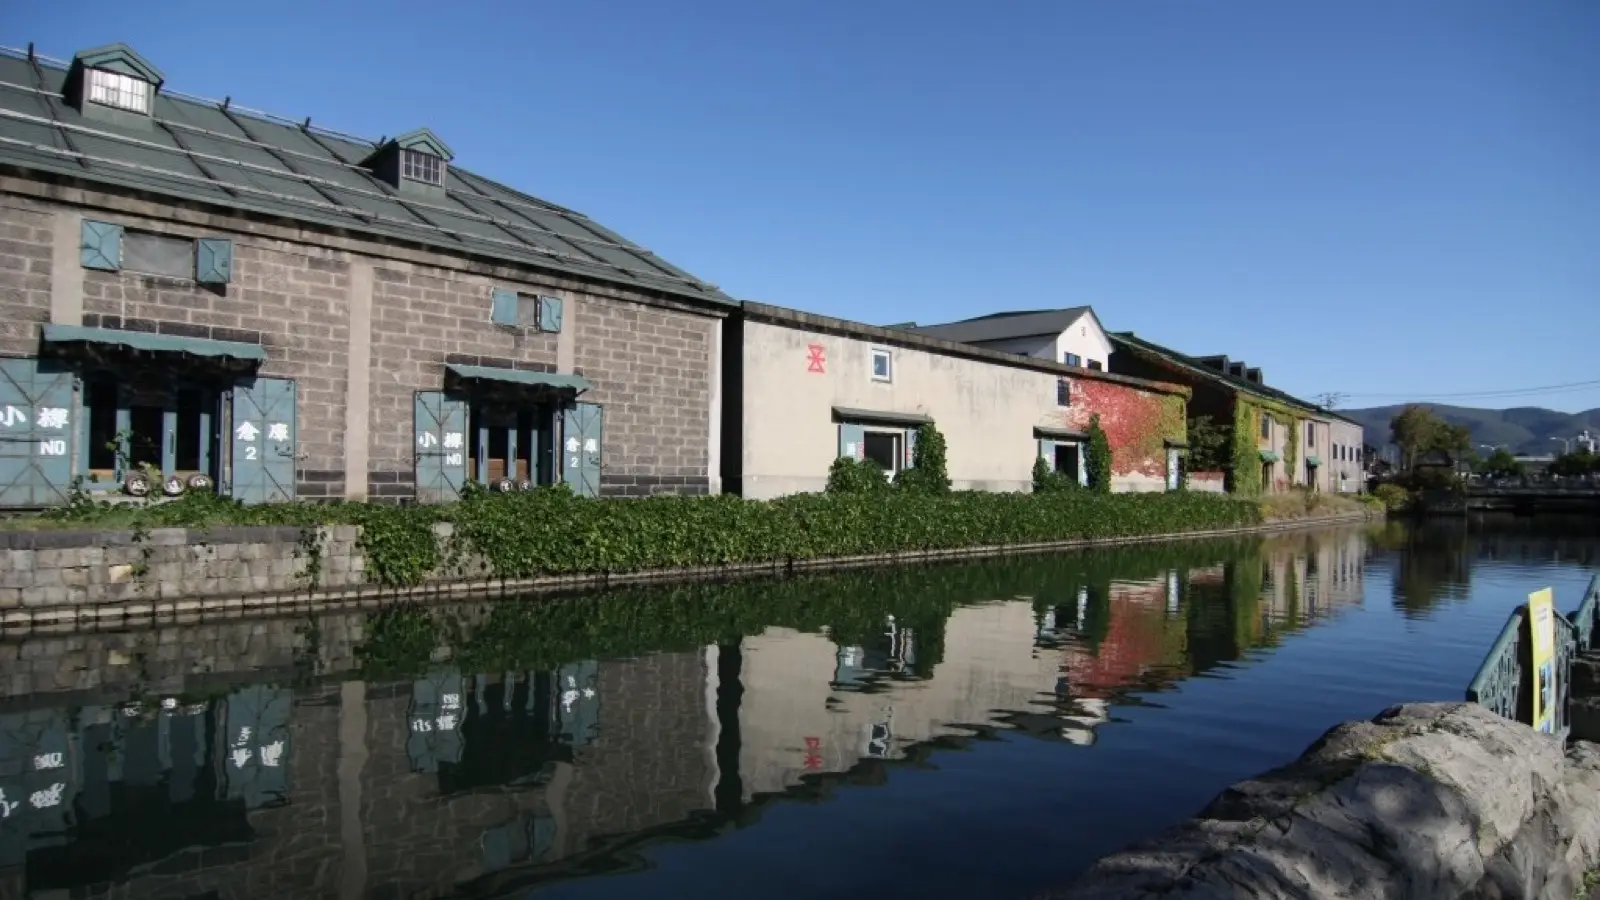
札幌與小樽雪國漫遊全攻略:薄野深夜美食、運河瓦斯燈與溫泉旅館美學
當純白粉雪覆蓋整座北國大地,北海道的心臟札幌展現出無可比擬的冬日詩意。穿梭於全天候地底溫暖迴廊、品嚐薄野熱騰騰的炭烤成吉思汗與香濃湯咖哩、漫步在小樽運河昏黃浪漫的瓦斯燈下,最後隱入定山溪蒸騰的雪景露天溫泉。這是一份專為自由行旅人打造的札幌與小樽雙城深度指南。
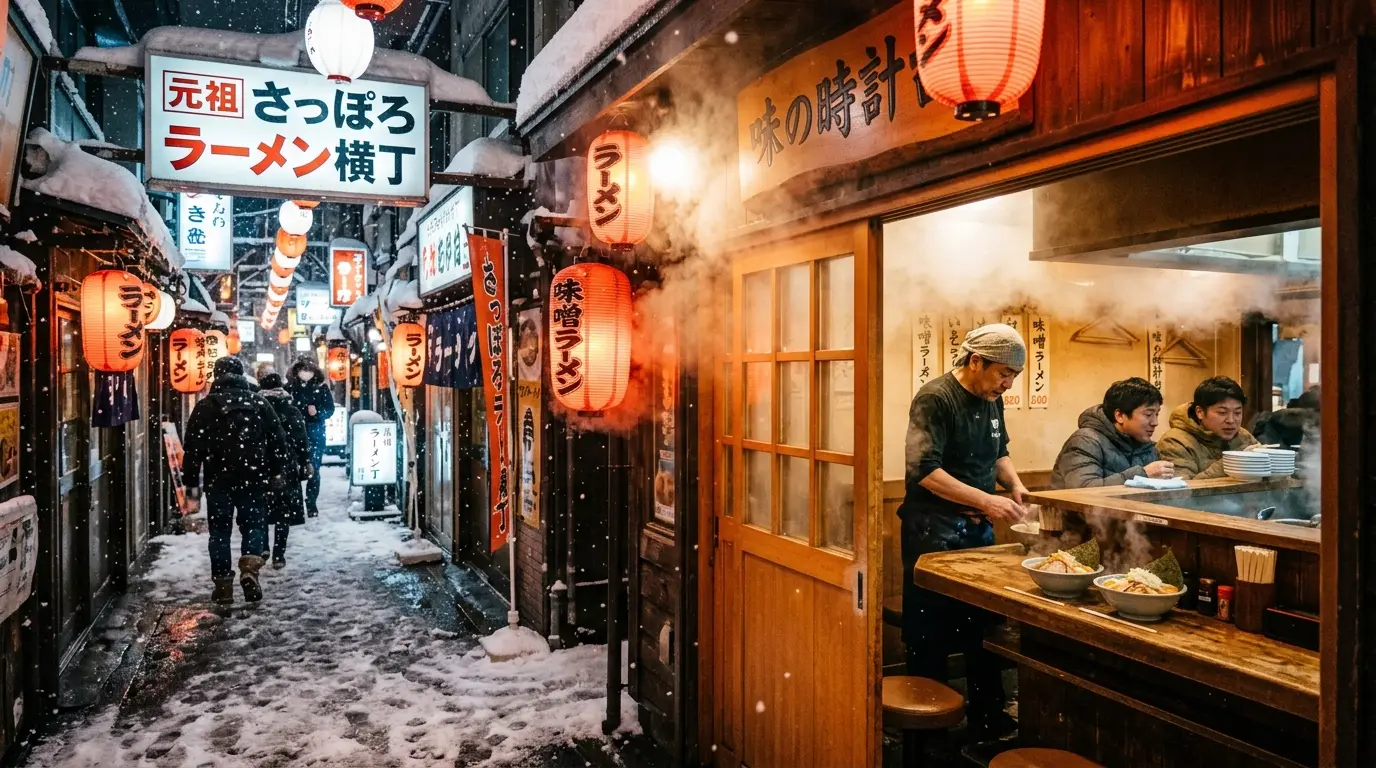
札幌第1天雪國抵達指南: 新千歲快速機場線37分直達、薄野元祖味噌拉麵與深夜結尾聖代
北海道雪國之都落地最初24小時攻略: 掌握37分鐘新千歲直達札幌JR快速機場線、雪地拖行行李生存法則、大通公園電視塔黃昏雪景、薄野元祖拉麵橫丁濃郁奶油玉米味噌拉麵,以及體驗札幌特有的深夜收尾聖代文化。
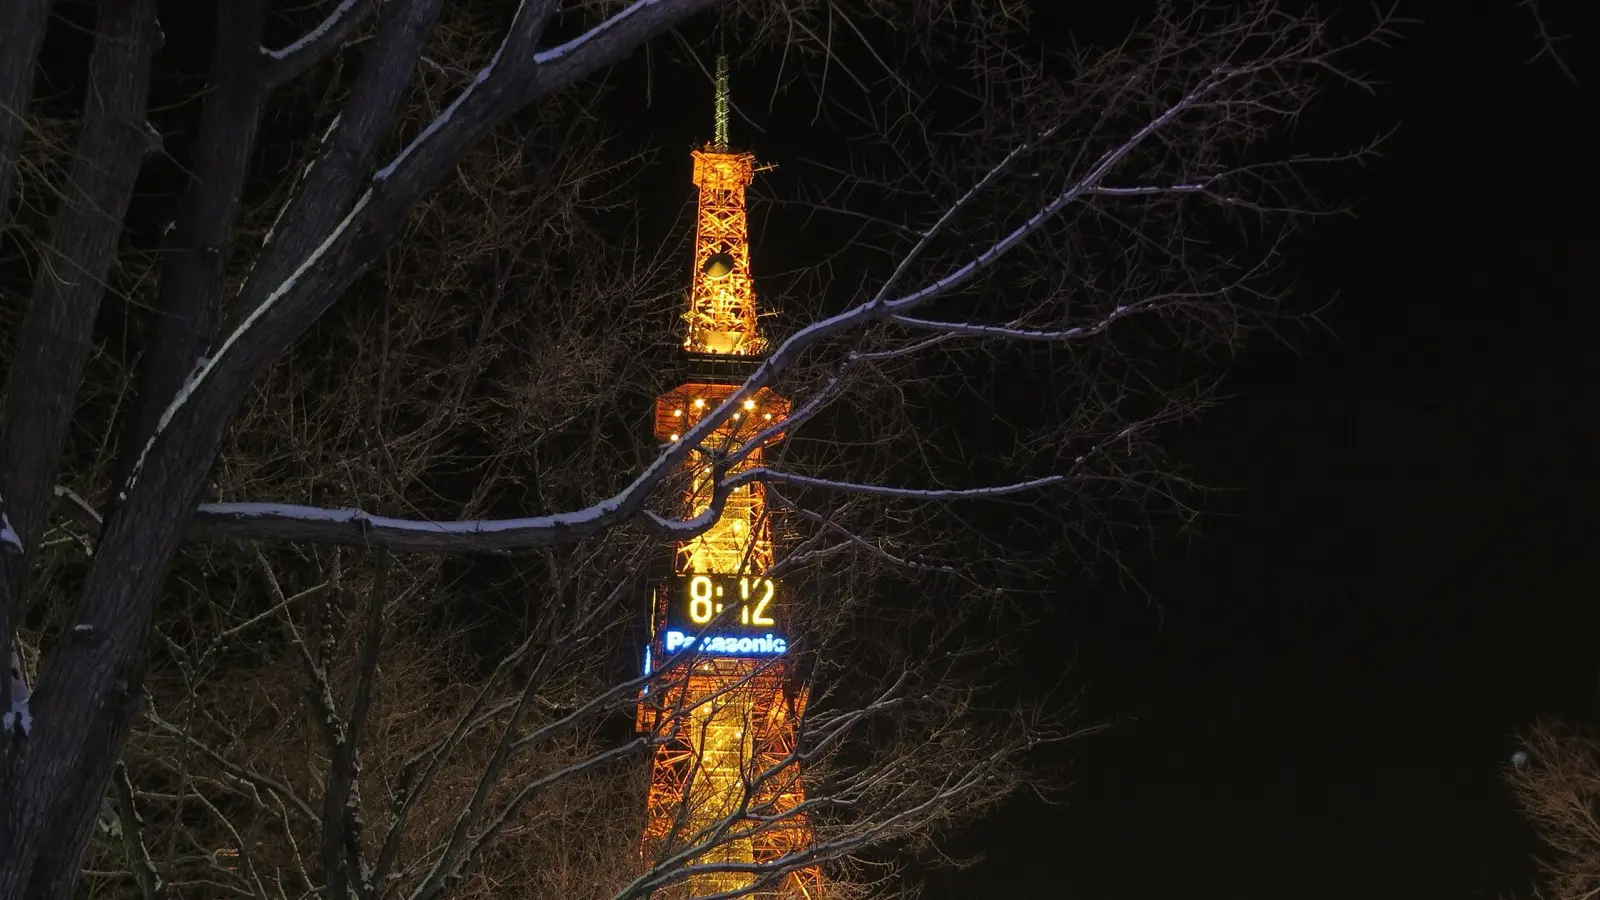
札幌第2天雪國美饌與絕景: 啤酒園成吉思汗烤羊肉、北海道神宮雪原秘境與藻岩山日本新三大夜景
深度體驗北海道核心魅力的第2天: 朝聖1890年明治時代紅磚札幌啤酒博物館品嚐三款現斟鮮釀生啤、在挑高巴伐利亞風格酒館大啖鐵板滋滋作響的成吉思汗烤生羊肉、漫步大雪紛飛的北海道神宮神聖原始林,並登上標高531公尺的藻岩山山頂飽覽日本新三大夜景的璀璨燈海。
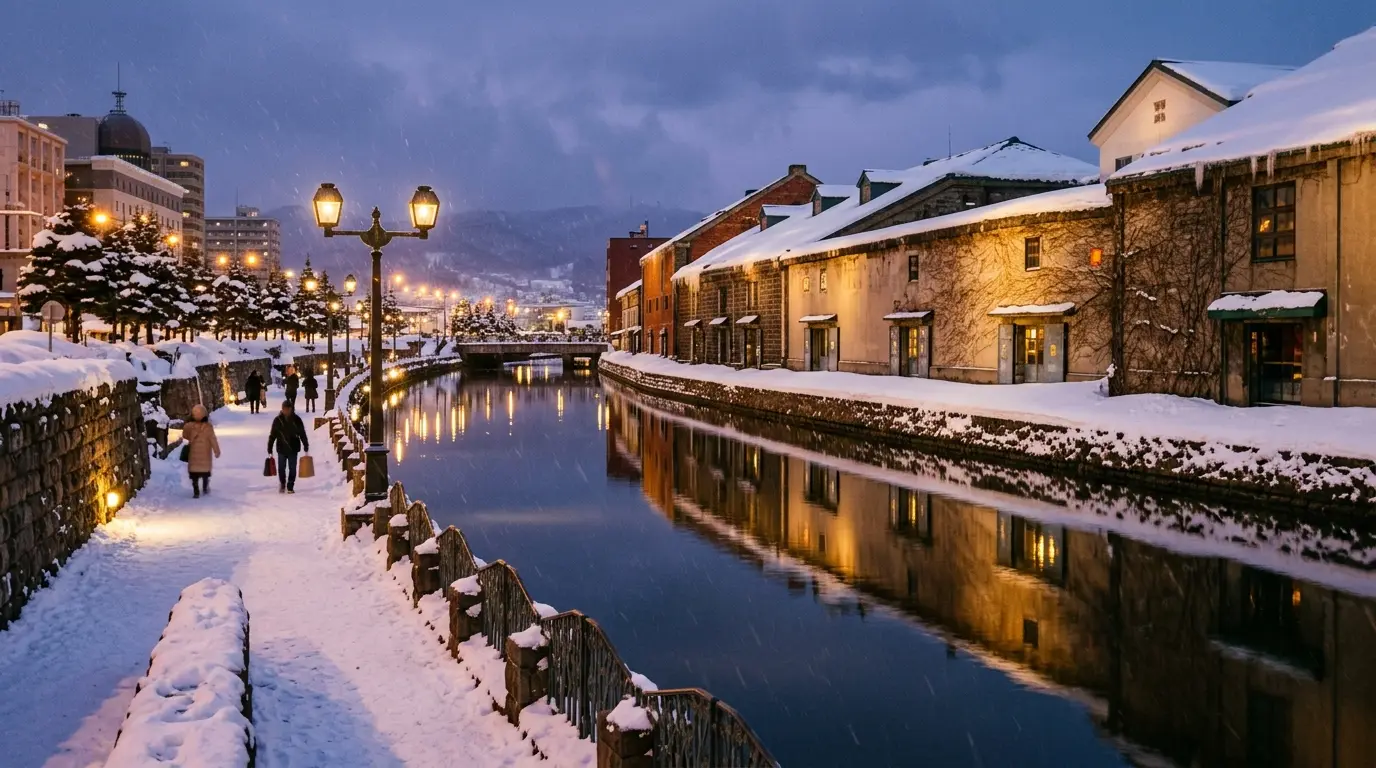
札幌第3天小樽浪漫終章: 運河石造倉庫瓦斯燈、LeTAO乳酪蛋糕與新千歲機場免稅伴手禮
札幌三天之旅最浪漫動人的完結篇: 搭乘JR快速列車沿著白雪皚皚的石狩灣海岸線飛馳前往小樽、漫步百年歷史運河石造倉庫與復古瓦斯燈下、在堺町通LeTAO總店品嚐入口即化的雙層乳酪蛋糕、直奔小樽三角市場享用爆量海膽蟹肉海鮮丼,最後在新千歲機場Royce巧克力工廠與免稅街滿載而歸。
避開無窗暗房的陷阱:台北週末快閃的選房與避坑法則
西門町設計旅店與台北車站轉運核心的取捨、境外旅客5,000元抽獎抵用券的櫃檯實戰,以及刷卡避開DCC匯差的全攻略。
台北北投溫泉旅宿與大稻埕老茶行深訪攻略
從搭乘捷運紅線直達的北投硫磺溫泉私湯放鬆,到大稻埕百年茶行手沖功夫茶與寧夏夜市在地小吃,深度體驗台北慢活魅力的四天三夜旅宿指南。
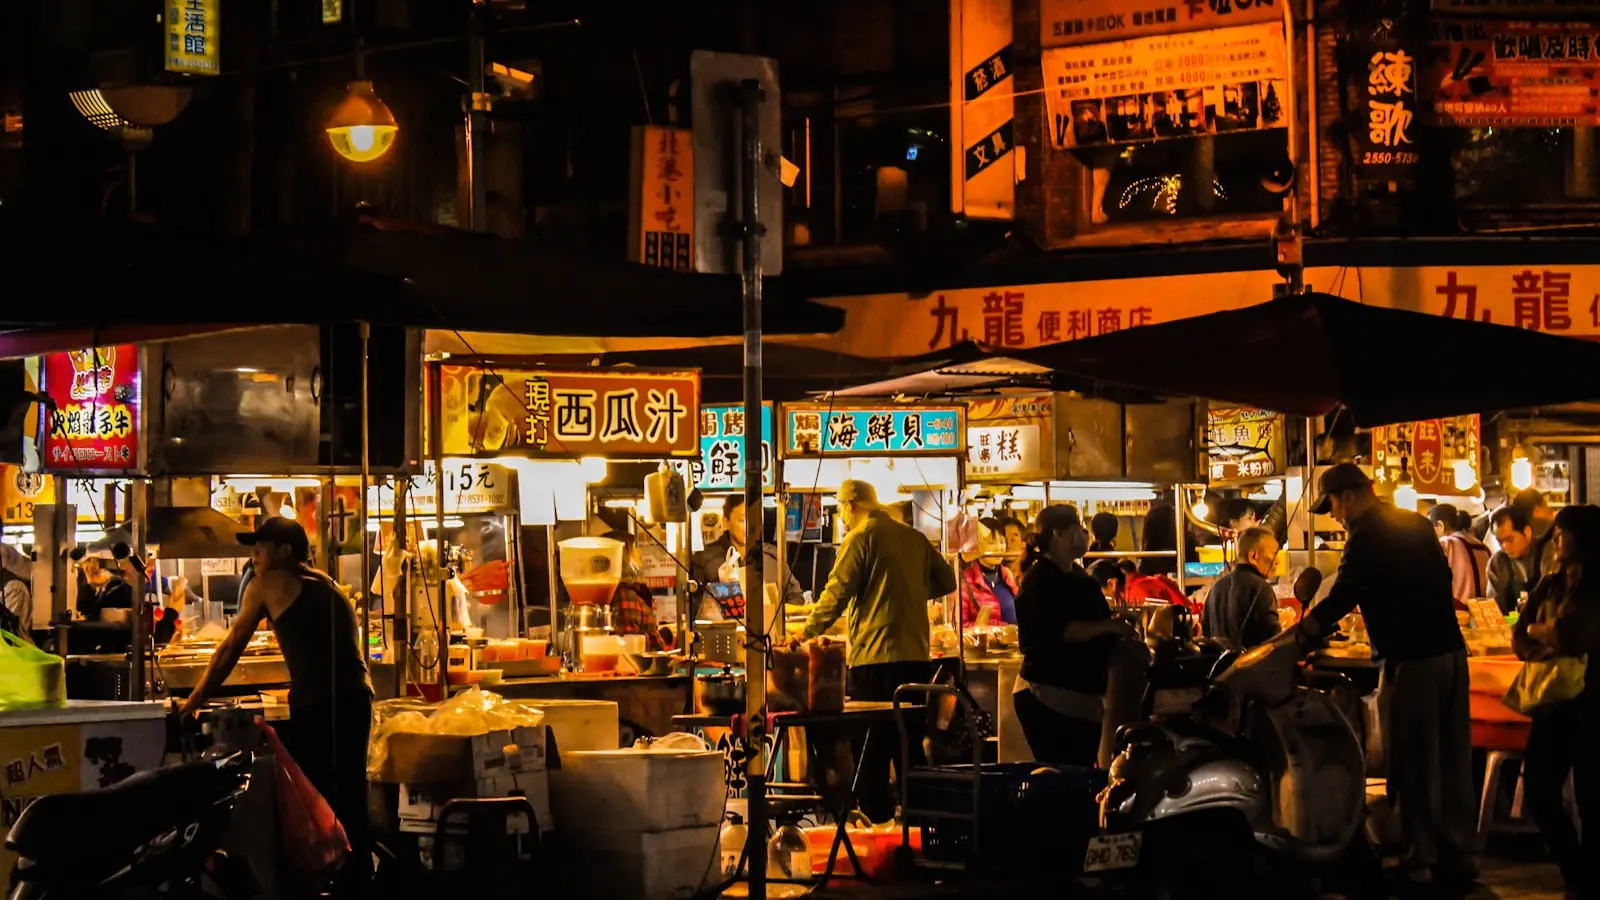
台北分區治安地圖與住宿選址指南:西門町vs中山vs大安、萬華夜間邊界警示與無窗房除濕機實戰檢驗
在親切人情味與蓬勃夜市美食背後,亞熱帶潮濕氣候引發的陳年壁癌霉味,以及舊城區特定巷弄的治安死角,常令初訪台北的旅人措手不及。避開台北車站複雜龐大的地下迷宮,究竟該在哪個捷運節點落腳才能免除搬運行李的折磨?從分區優劣對比、無窗房除濕檢驗到清晨豆漿點餐攻略,這是一份不講場面話的台北自由行生存指南。
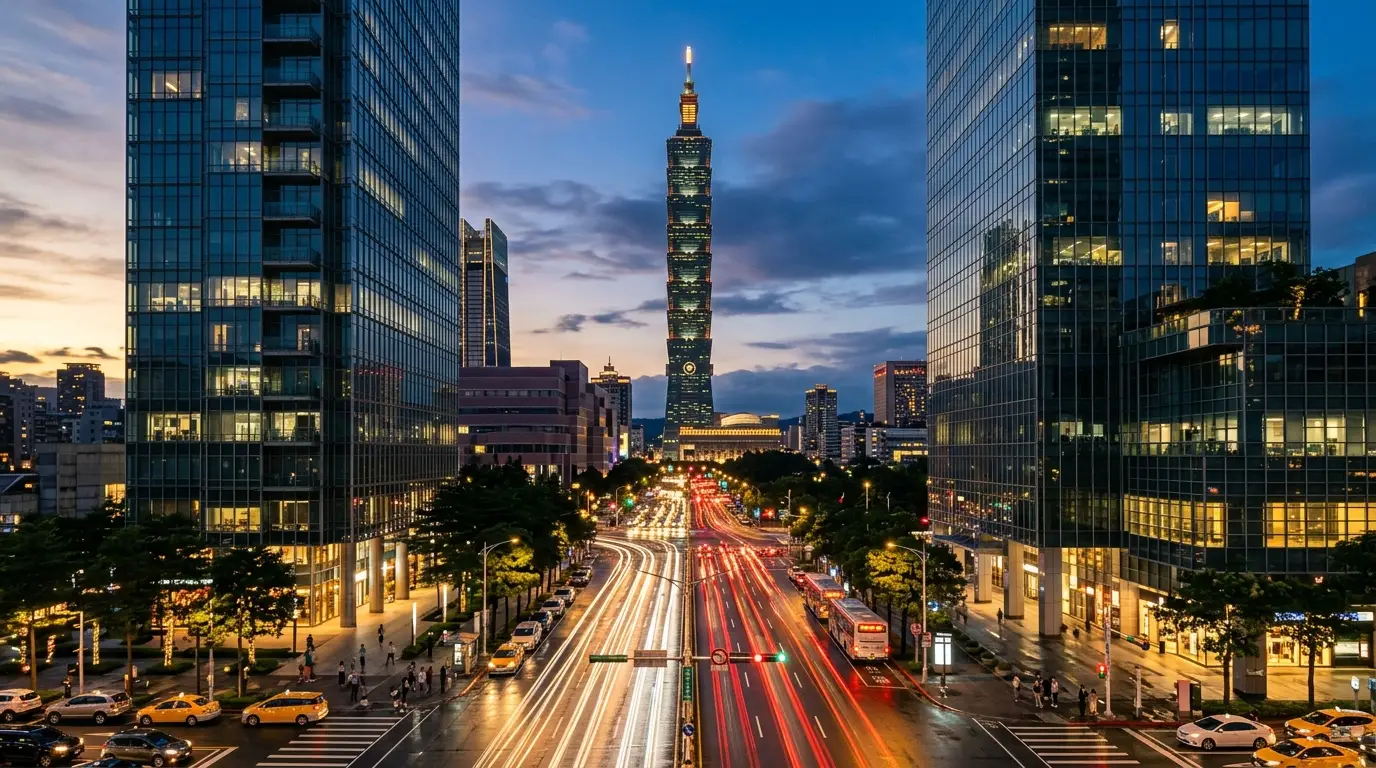
台北入境首日生存指南:桃園機場捷運直達車、巷弄牛肉麵與大稻埕碼頭晚霞
從桃園機場踏上36分鐘紫色直達車開始,避開台北車站地下迷宮、熟練運用在地牛肉麵點餐口訣,一路漫步至大稻埕碼頭迎接淡水河夕陽。初抵台北24小時內,帶你無縫融入這座城市溫暖包容的生活脈動。
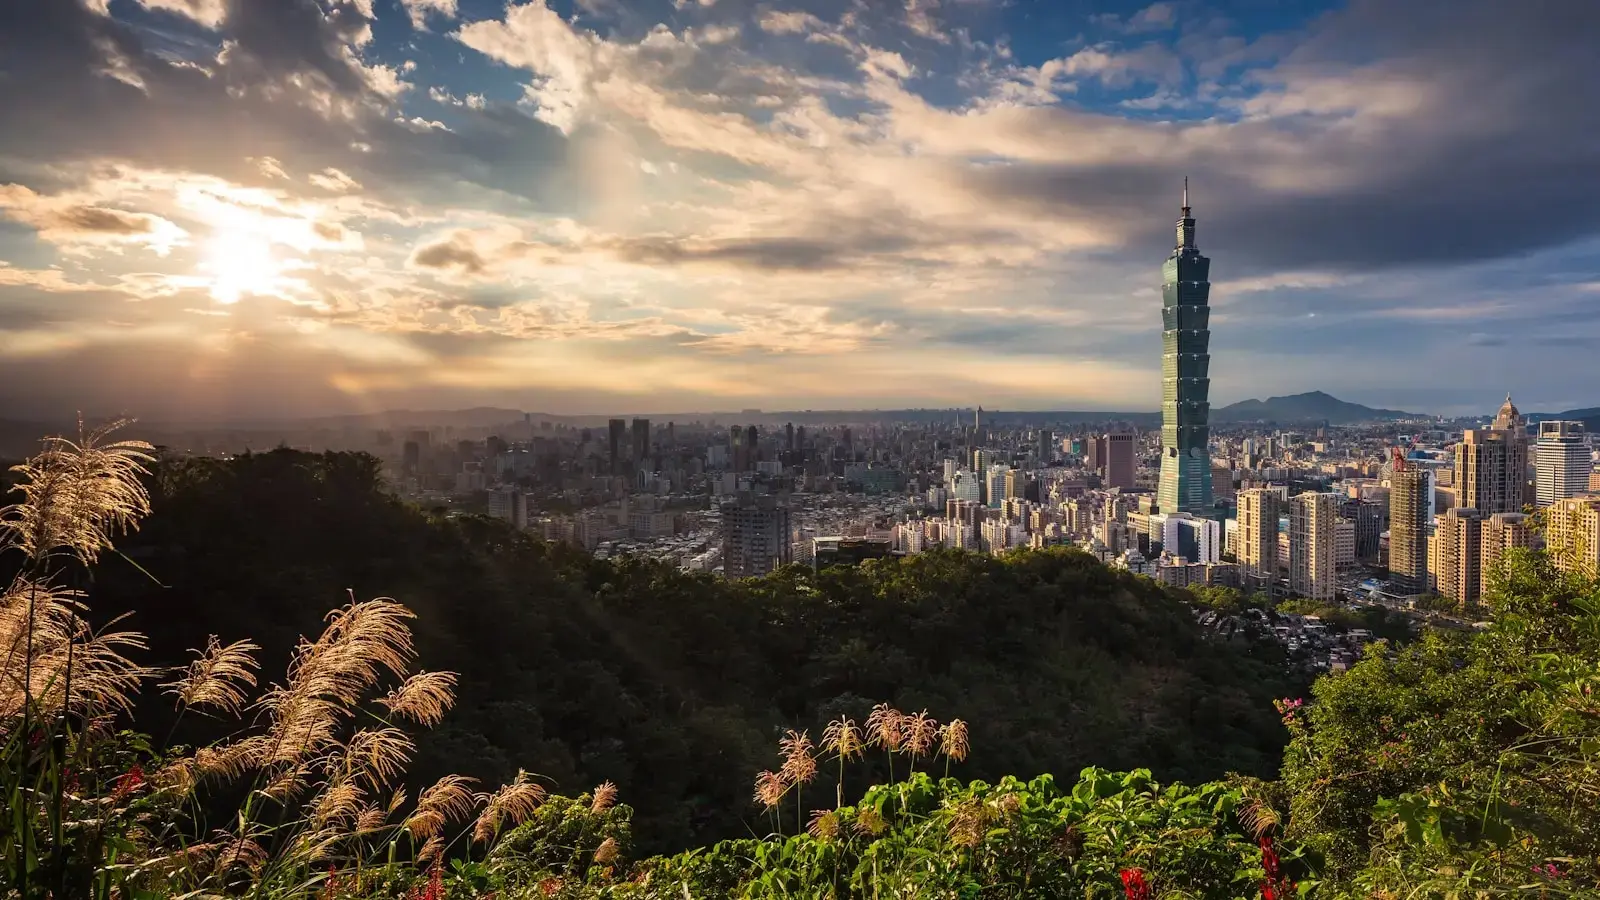
台北第2天:國立故宮博物院探寶、大稻埕迪化街散策、象山絕美日落與饒河街夜市全攻略
深度串聯台北歷史厚度與摩天樓天際線的第二天精華路線:清晨造訪國立故宮博物院近距離飽覽翠玉白菜與肉形石、漫步大稻埕迪化街感受南北乾貨與文創老宅魅力、登臨象山六巨石俯瞰落日映照下的台北101絕美天際線,並以饒河街夜市排隊米其林胡椒餅與藥燉排骨暖心收尾。
台北第3天:阜杭豆漿鹹豆漿晨光、台北101雲端漫步、永康街茶香伴手禮與機捷預辦登機返程
為台北假期畫下完美句點的第三日經典散策:造訪華山市場排隊名店阜杭豆漿品嚐招牌鹹豆漿配厚餅油條、漫遊華山1914文創園區選購原創工藝品、登上台北101觀景台俯瞰壯麗盆地並於鼎泰豐享用黃金十八摺小籠包,午後在永康街品茗高山烏龍並採購佳德鳳梨酥,最後利用台北車站預辦登機託運行李,搭乘機場捷運直達桃園機場從容登機返家。
清邁寧曼路兩週漫活指南:自家烘豆咖啡館與一千五百元設計旅店
寧曼路與古城區核心生活圈比較、連住一週以上觸發的長住折扣演算法、泰國QR跨國掃碼與Bolt半價叫車秘技。
芽莊金蘭度假攻略:用三千元台幣住進五星私人泳池別墅
金蘭度假村聚落與芽莊市區全方位優劣對比、提早四十五天搶訂超值泳池別墅、機場定額專車預約與Grab防坑攻略。
告別博多站的喧囂,鑽進由布岳晨霧溫泉鄉的取捨指南
由布院之森1號車展望席搶位秘笈、金鱗湖與奧由布院的渡假氛圍對比,以及一泊二食會席方案的性價比最大化全解析。
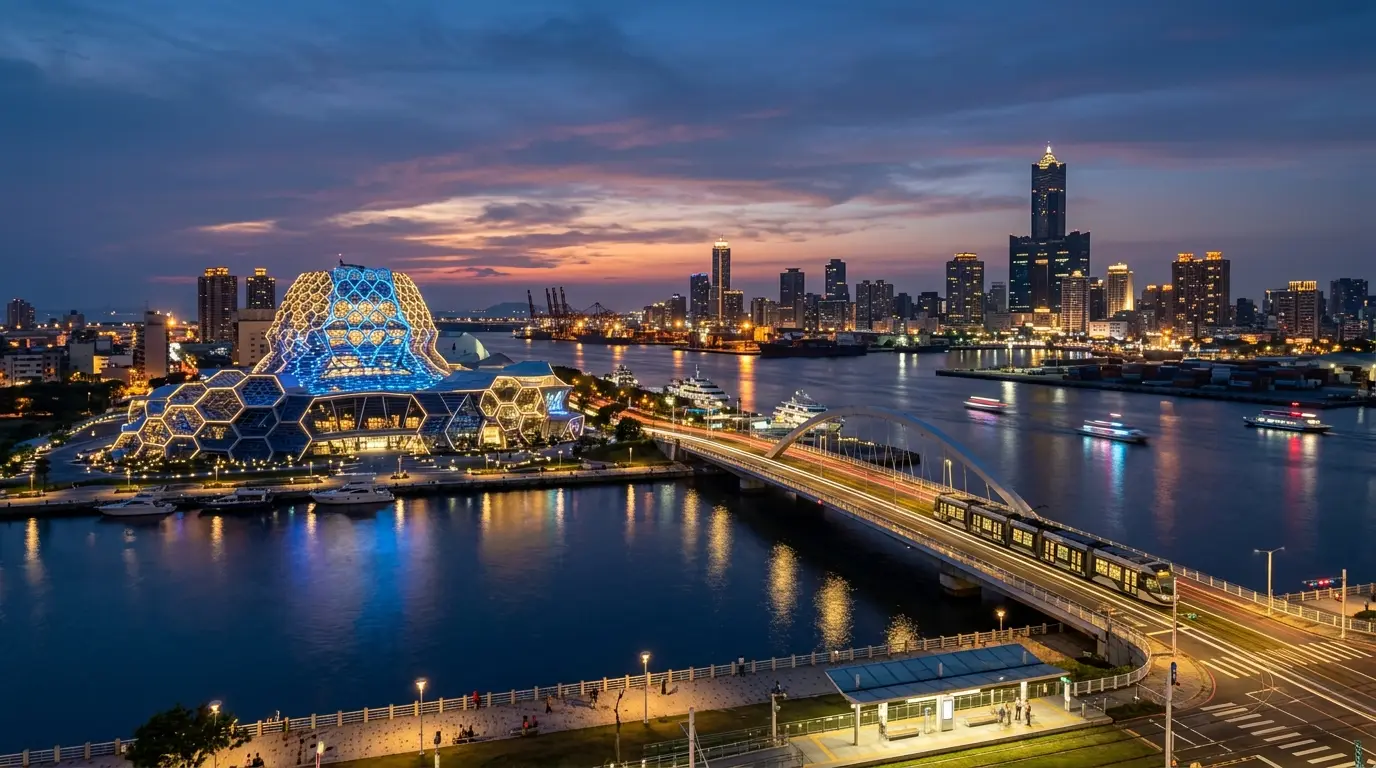
逃離台北的濕冷雨雲:90分鐘飆進陽光港都的南台灣旅行手冊
搭乘時速300公里的台灣高鐵買一送一劃位要領、駁二特區與美麗島站周邊飯店取捨,以及一千出頭台幣住進港景房的省錢密技。
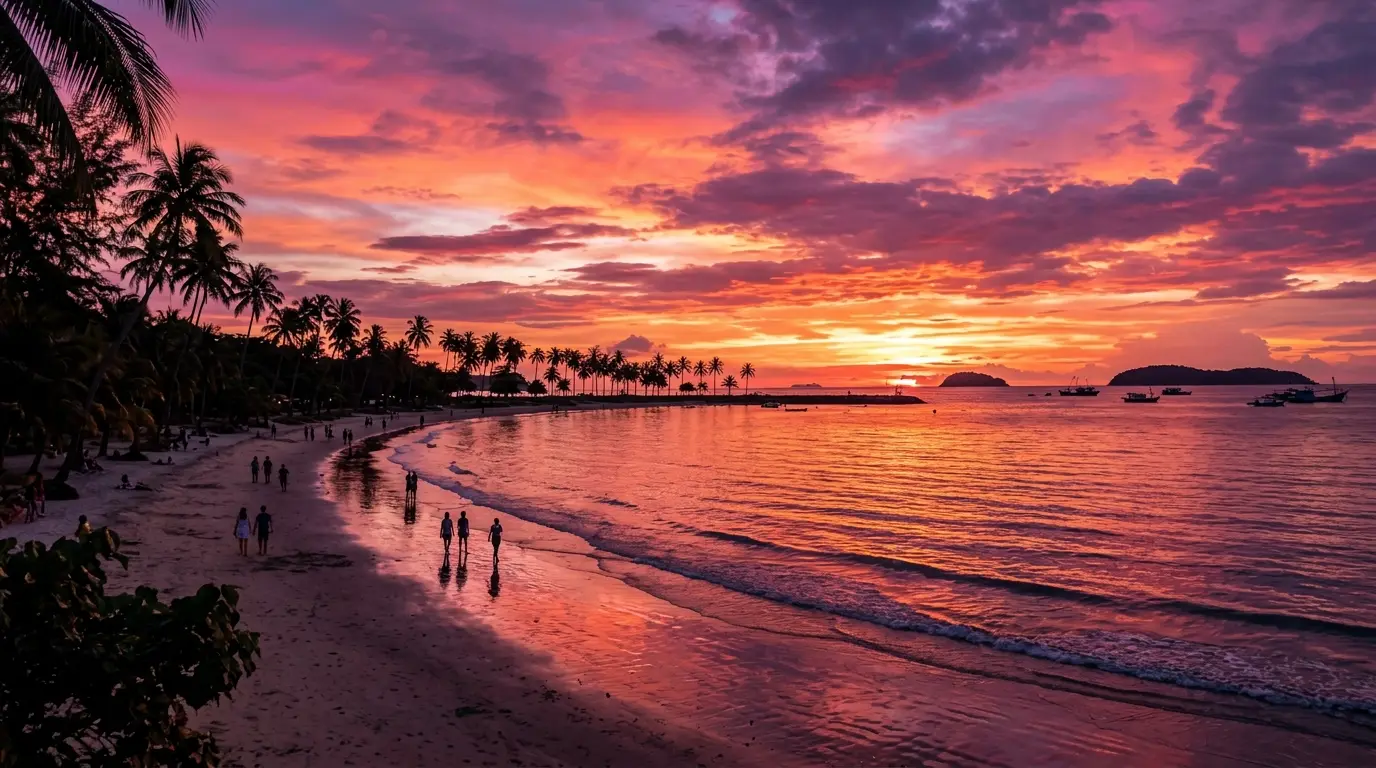
亞庇世界三大夕陽攻略:用三千元台幣住進海景度假村與紅樹林夜遊
丹絨亞路、絲綢港灣與加雅街三大據點深度解析、香格里拉日落酒吧第一排卡位法、紅樹林螢火蟲私房船班與馬幣結帳指南。
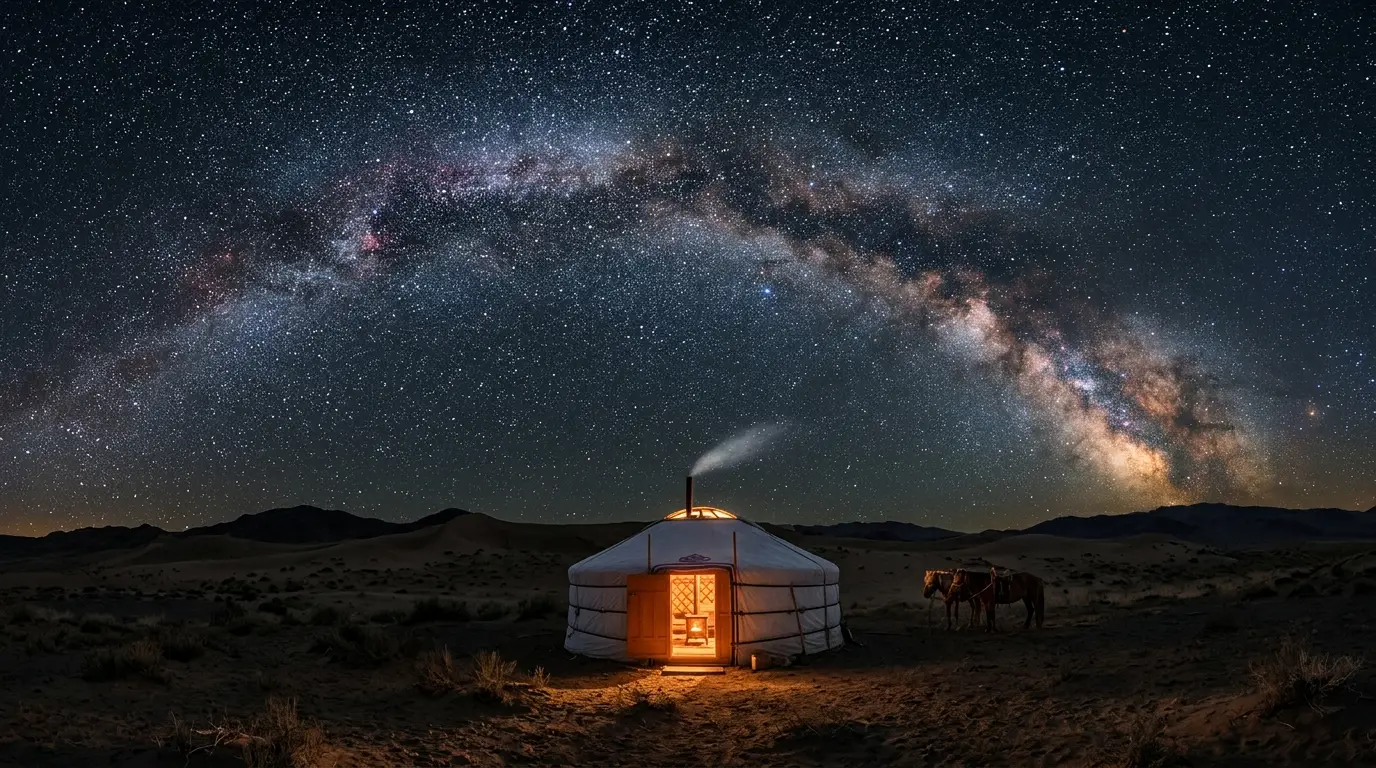
地平線流瀉的璀璨銀河與復古越野車的顛簸:蒙古戈壁六天五夜大草原生存實錄
Furgon 與現代 4WD 的取捨、傳統蒙古包與高級營地設施差距,以及湊滿六人平攤費用砍掉一半預算的實操細節。
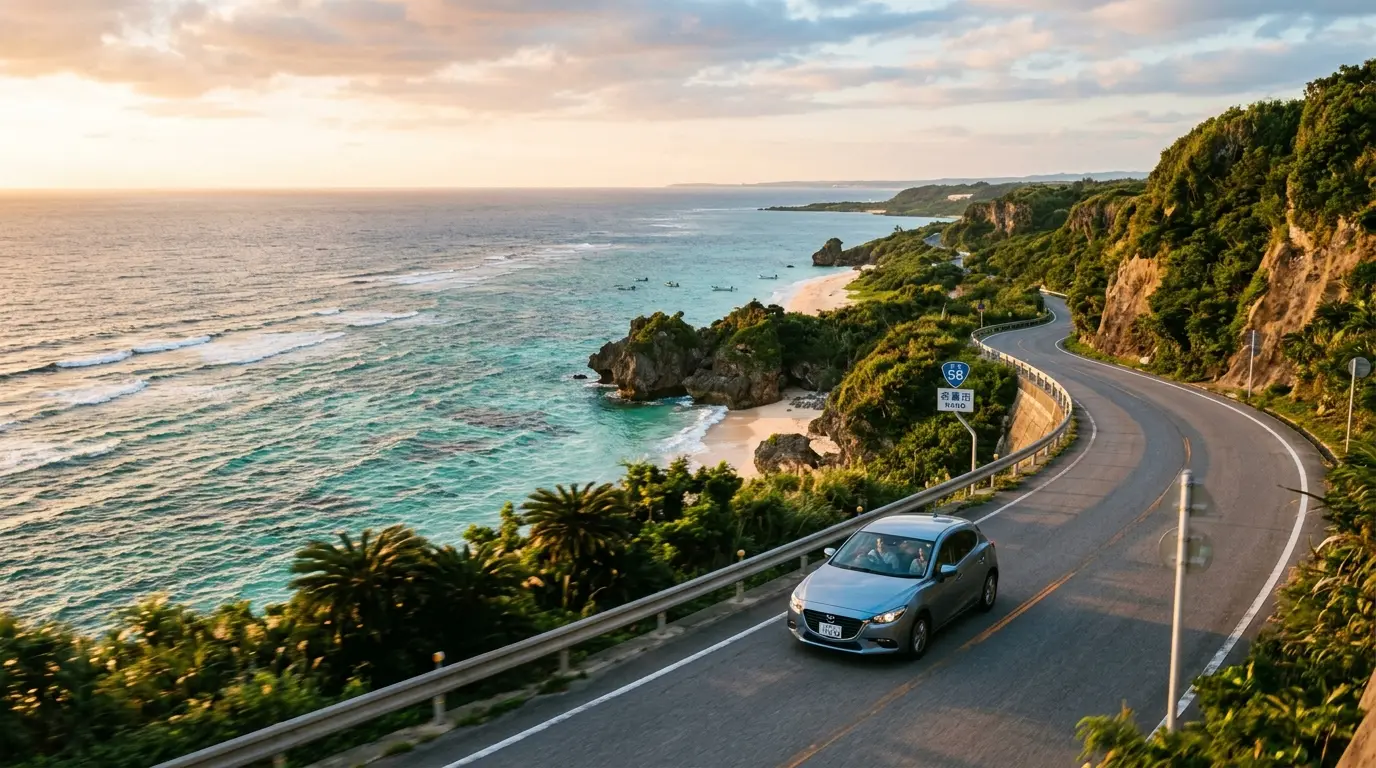
58號國道的湛藍海岸與恩納村海景度假村:沖繩自駕環島與聰明訂房生存實錄
省下機場租車一小時排隊時間的分段住宿策略、恩納村海景套房訂房技巧,以及隱形停車費與DCC刷卡匯差防禦指南。
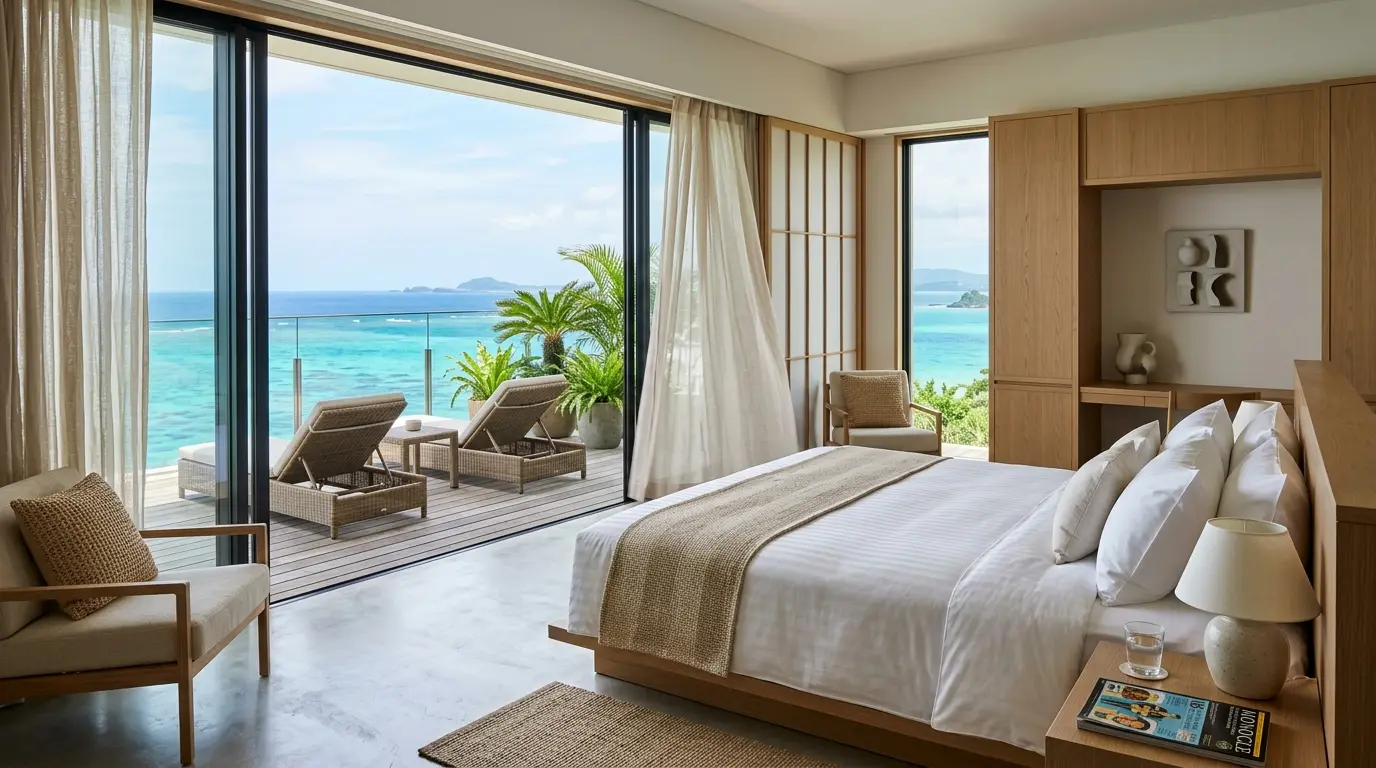
沖繩恩納海濱奢華度假村與慶良間群島藍海攻略
從恩納村西海岸面朝東中國海的頂級奢華濱海度假酒店,到三十米能見度的慶良間群島藍海潛水秘境,盡情領略琉球群島自然神韻與度假美學的四天三夜深度指南。
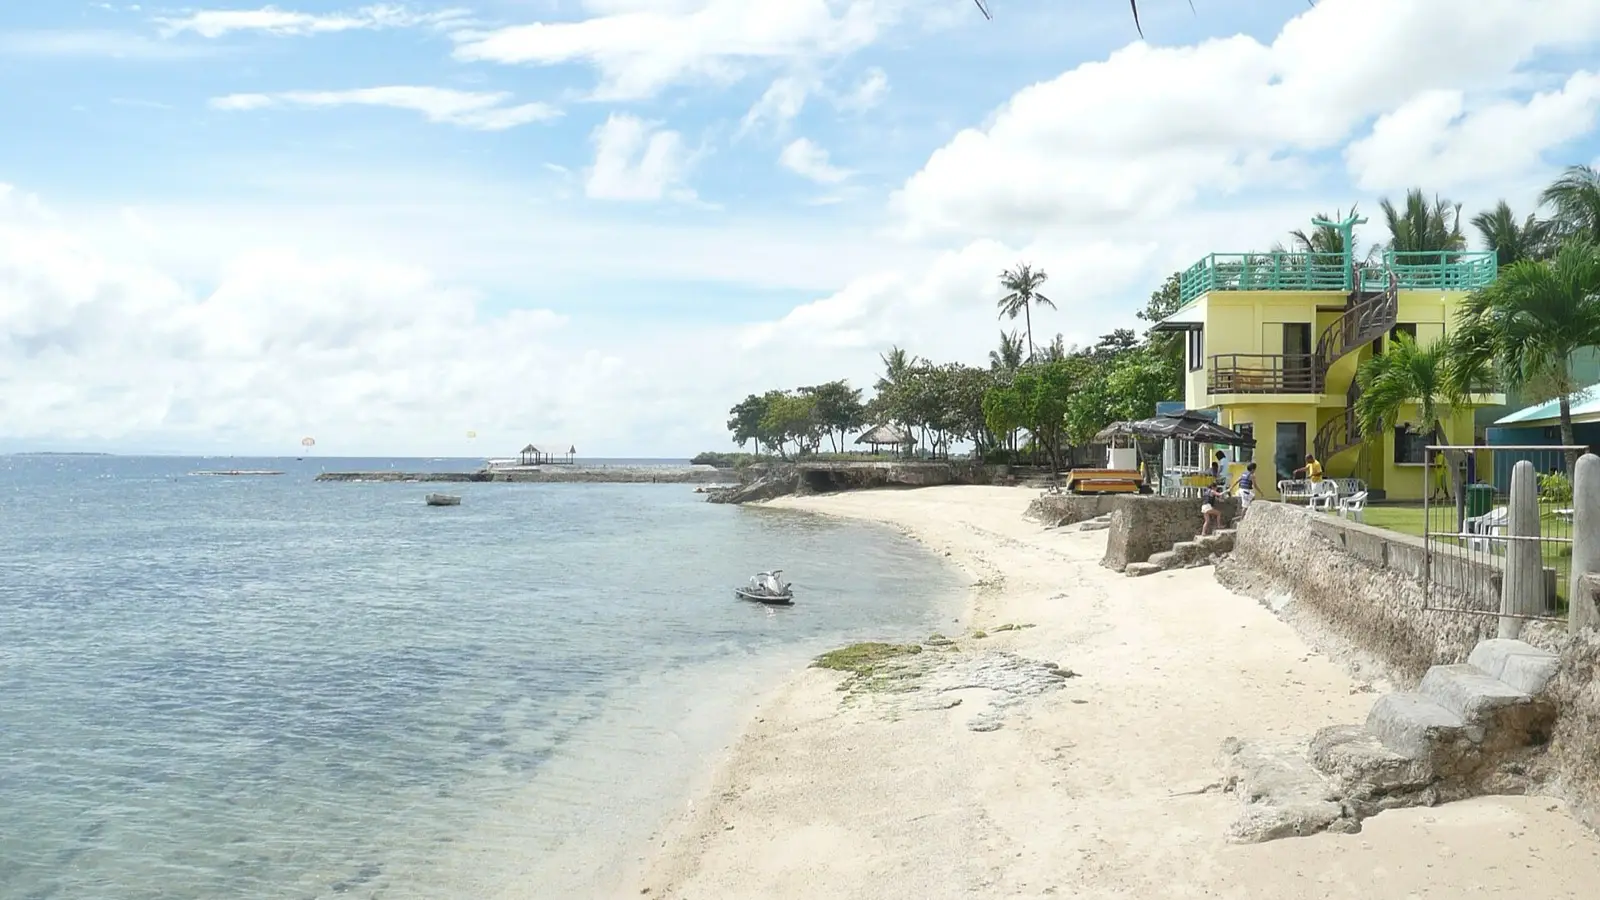
麥克坦私人珊瑚礁與凌晨三點鯨鯊遠征:宿霧頂級海島度假的實戰生存筆記
機場深夜排班計程車防坑守則、22%增值稅與服務費隱藏帳單拆解、麥克坦頂級沙灘評測,以及奧斯陸鯨鯊一日遊疲勞減半實戰方案。
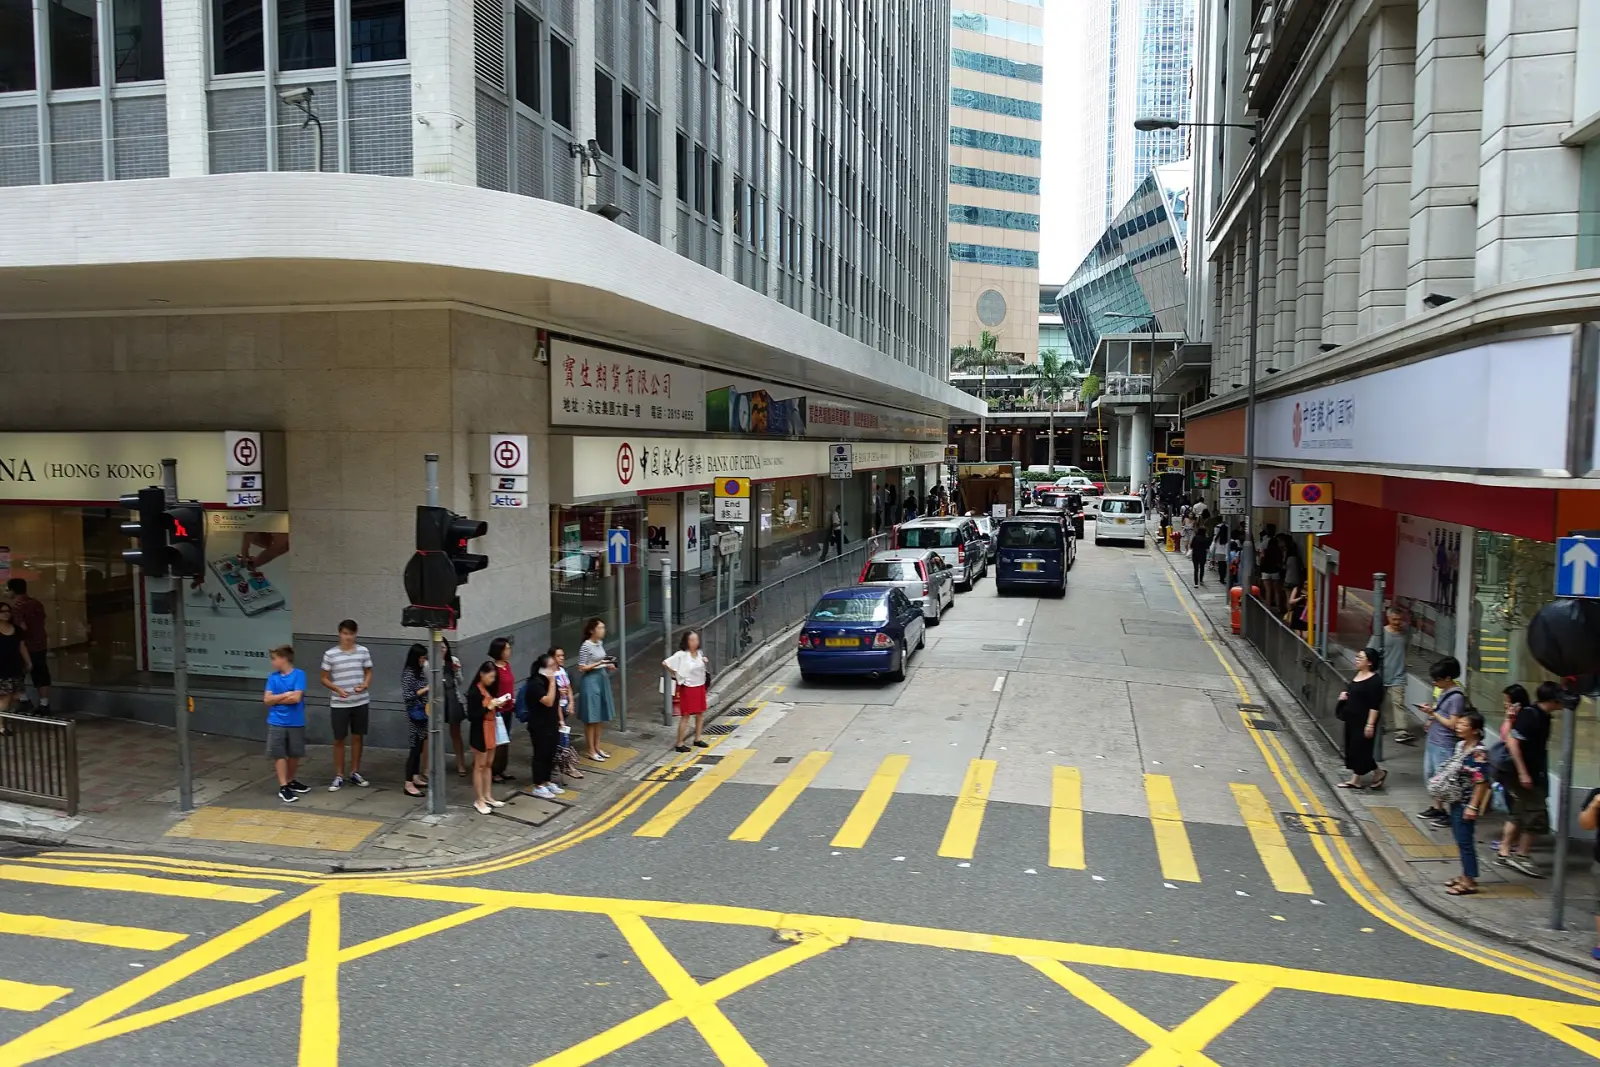
香港維多利亞港72小時深度指南:天星小輪與上環設計精品酒店
降落即免驗票無縫登上機場快綫、手機錢包瞬開八達通,並揭露為何該放棄尖沙咀行李箱都打不開的狹窄客房、改選上環設計感採光精品旅宿的真實策略。
香港中環上環設計精品旅宿與天星小輪維港日落深度漫遊攻略
從橫越維多利亞港的百年天星小輪復古浪漫,到上環極富品味的設計精品酒店與蘇豪區道地老饕美食,深度解鎖東方之珠風華的四天三夜完美漫遊指南。
香港分區治安地圖與住宿選址指南:尖沙咀vs上環vs砲台山、避開重慶大廈與茶餐廳搭檯文化實戰
在百萬夜景與米其林星級美食背後,全球最嚴苛的地價催生出無數令人窒息的「無窗兩坪鴿子房」與態度俐落強硬的街坊老店。避開九龍老舊大廈的混亂死角,究竟該在哪個街區落腳才能在房內從容攤開行李箱?從分區優劣對比、機場交通省錢算計到茶餐廳洗餐具潛規則,這是一份不講場面話的香港自由行實戰指南。
香港入境首日完全攻略指南: 24分鐘機場快綫脫困、飲茶洗杯禮儀與維港絕美晚霞
降落香港赤鱲角機場後搭乘24分鐘機場快綫直達中環與雙層景觀巴士評比、在地飲茶洗杯餐桌禮儀,以及尖沙咀維港漫步。抵達首日無懈可擊的實戰手冊。
香港第2天經典探索: 晨間山頂纜車、半山扶梯與蘇豪區、天星小輪與尖沙咀璀璨夜景
清晨搭乘第六代山頂纜車登上太平山頂俯瞰港灣,午後搭乘半山扶手電梯穿梭蘇豪區品嚐脆皮燒鵝與手沖咖啡。黃昏時分乘坐百年天星小輪橫渡維港,在尖沙咀星光大道迎接幻彩詠香江的萬家燈火。
香港第3天完美終章: 百年推車飲茶、深水埗懷舊街區、M+當代視覺藝術與市區預辦登機
在手推點心車的蒸籠香氣中開啟清晨,探尋深水埗常民生活痕跡與西九文化區當代藝術。利用香港站市區預辦登機托運行李,兩手空空悠閒搭乘24分鐘機場快綫前往登機口的超高效第3天指南。
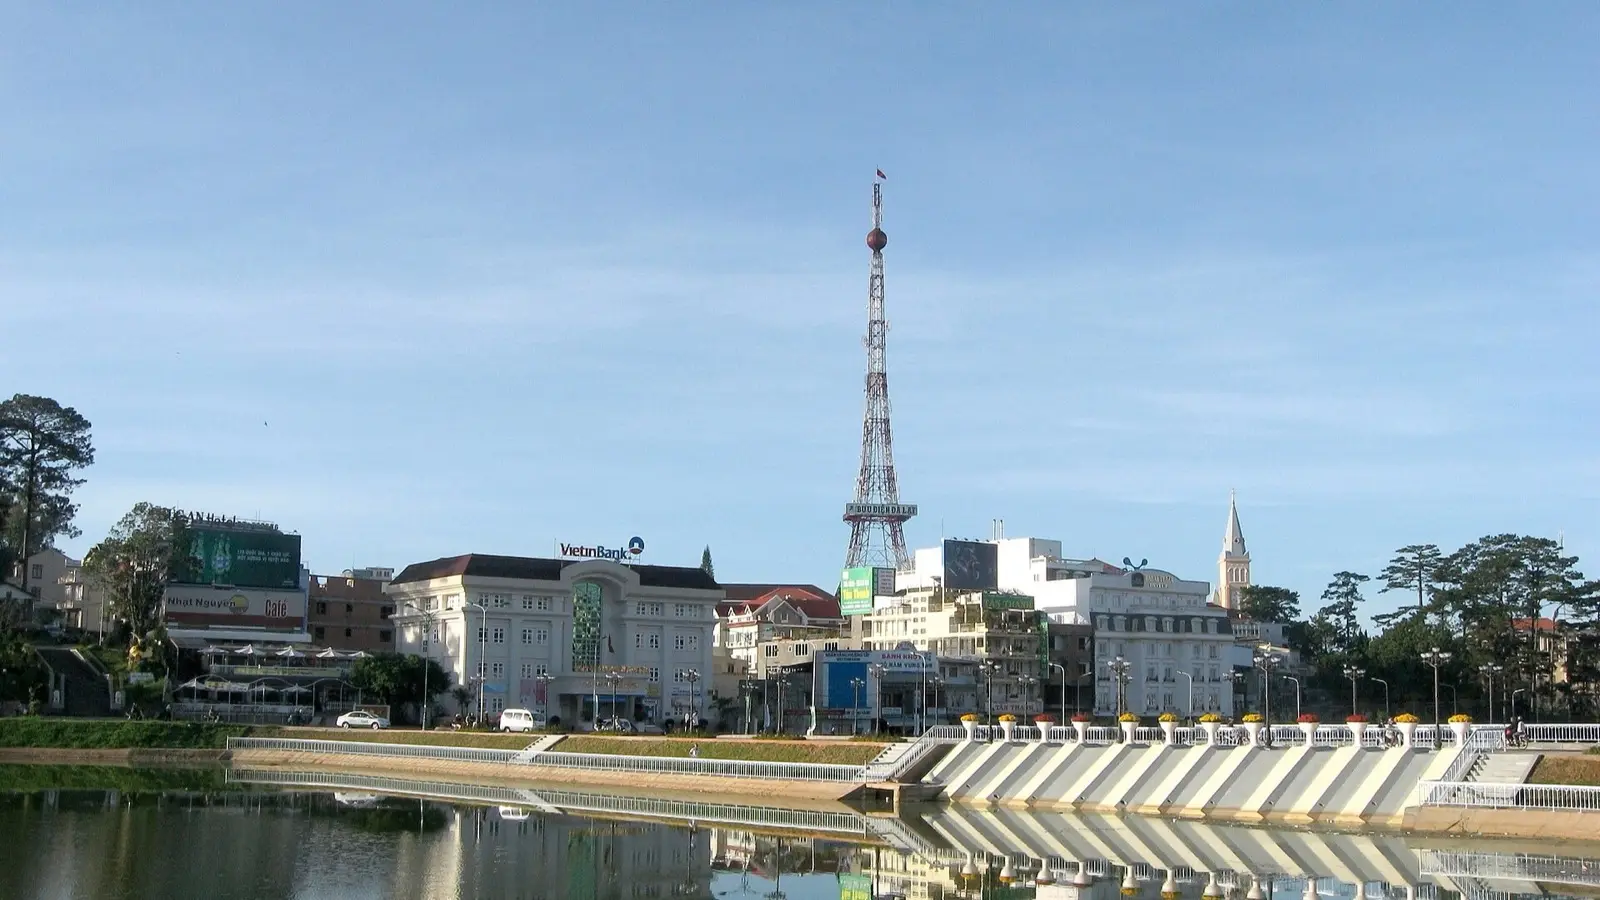
大叻百年法式莊園避暑記:雲霧松林、燃木壁爐與高地精品咖啡
迎著清晨14度的涼爽山風,揭秘為何該放棄盤山7小時的顛簸臥鋪巴士改搭45分鐘境內接駁航班,以及捨棄市中心雜亂客棧、入住松林深處1920年代法式總督別墅的私房策略。
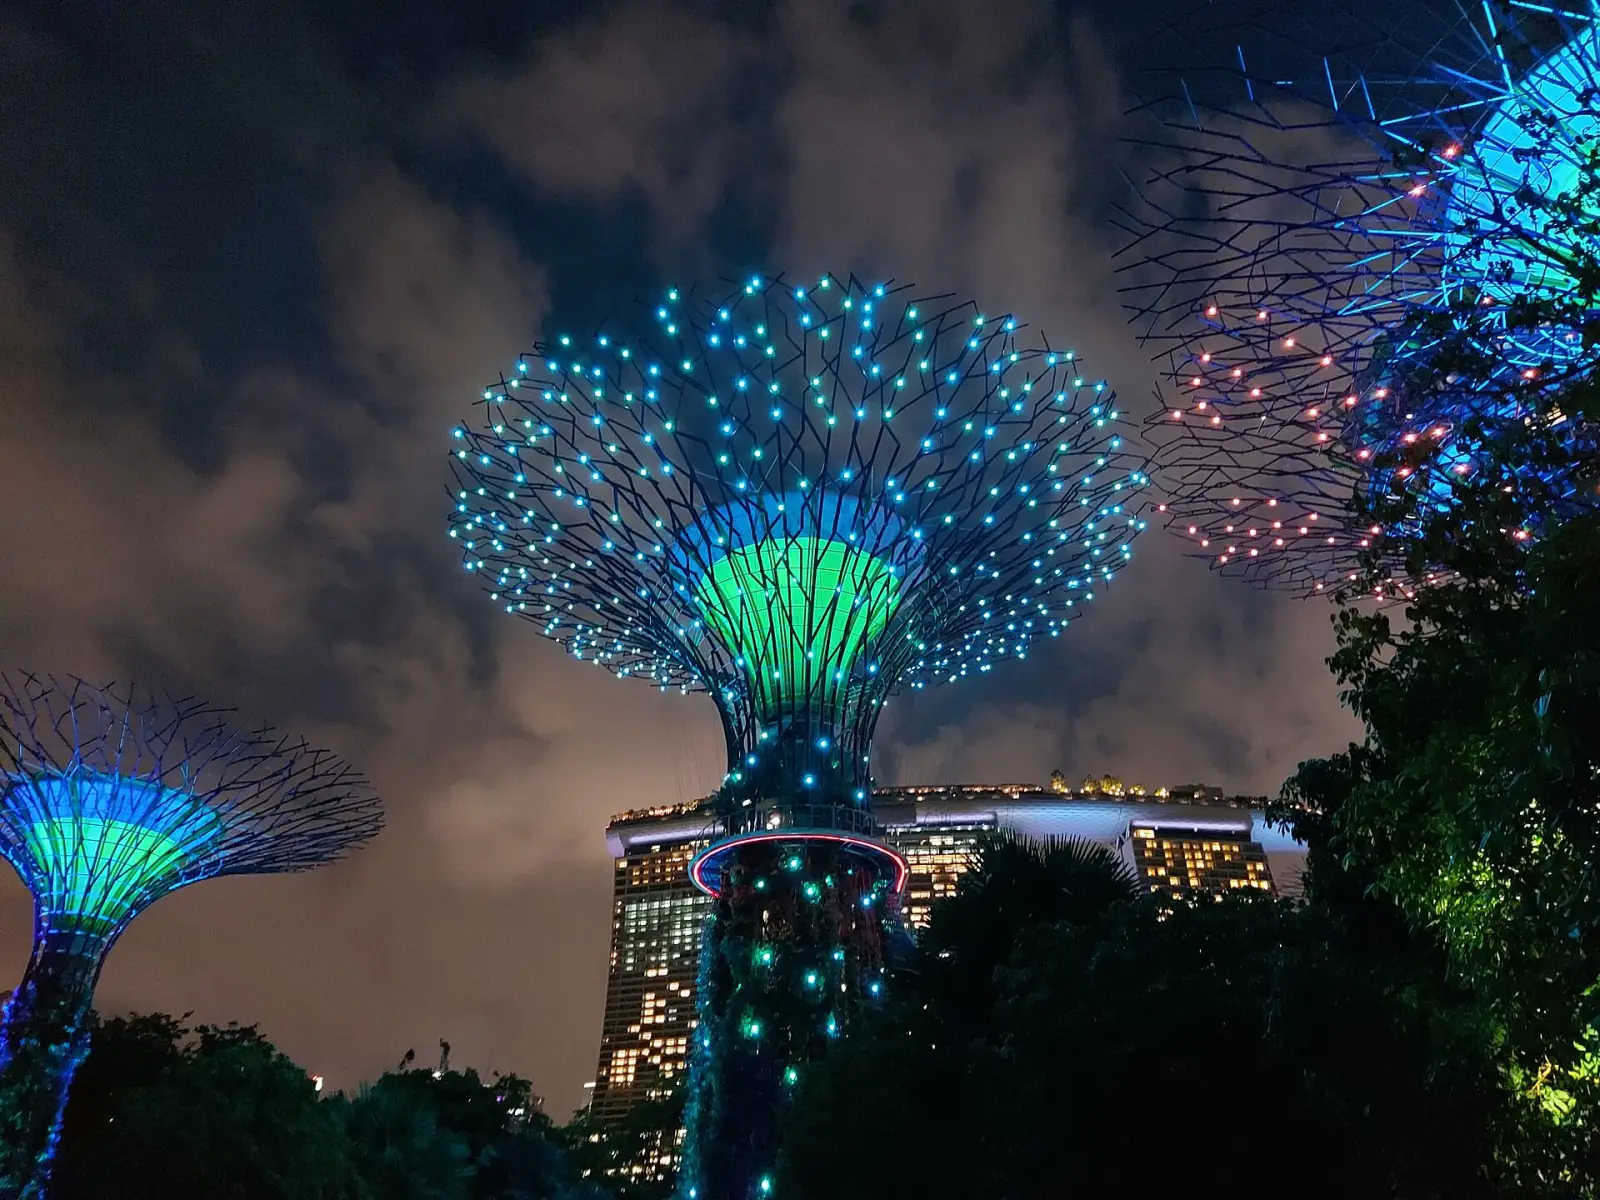
新加坡72小時天際線指南:濱海灣金沙無邊際泳池與星耀樟宜極速過境
免買易通卡直接刷海外感應信用卡進站、在星耀樟宜提前託運行李直奔市區,並傳授將金沙無邊際泳池濃縮為1晚的聰明切換旅宿實戰攻略。
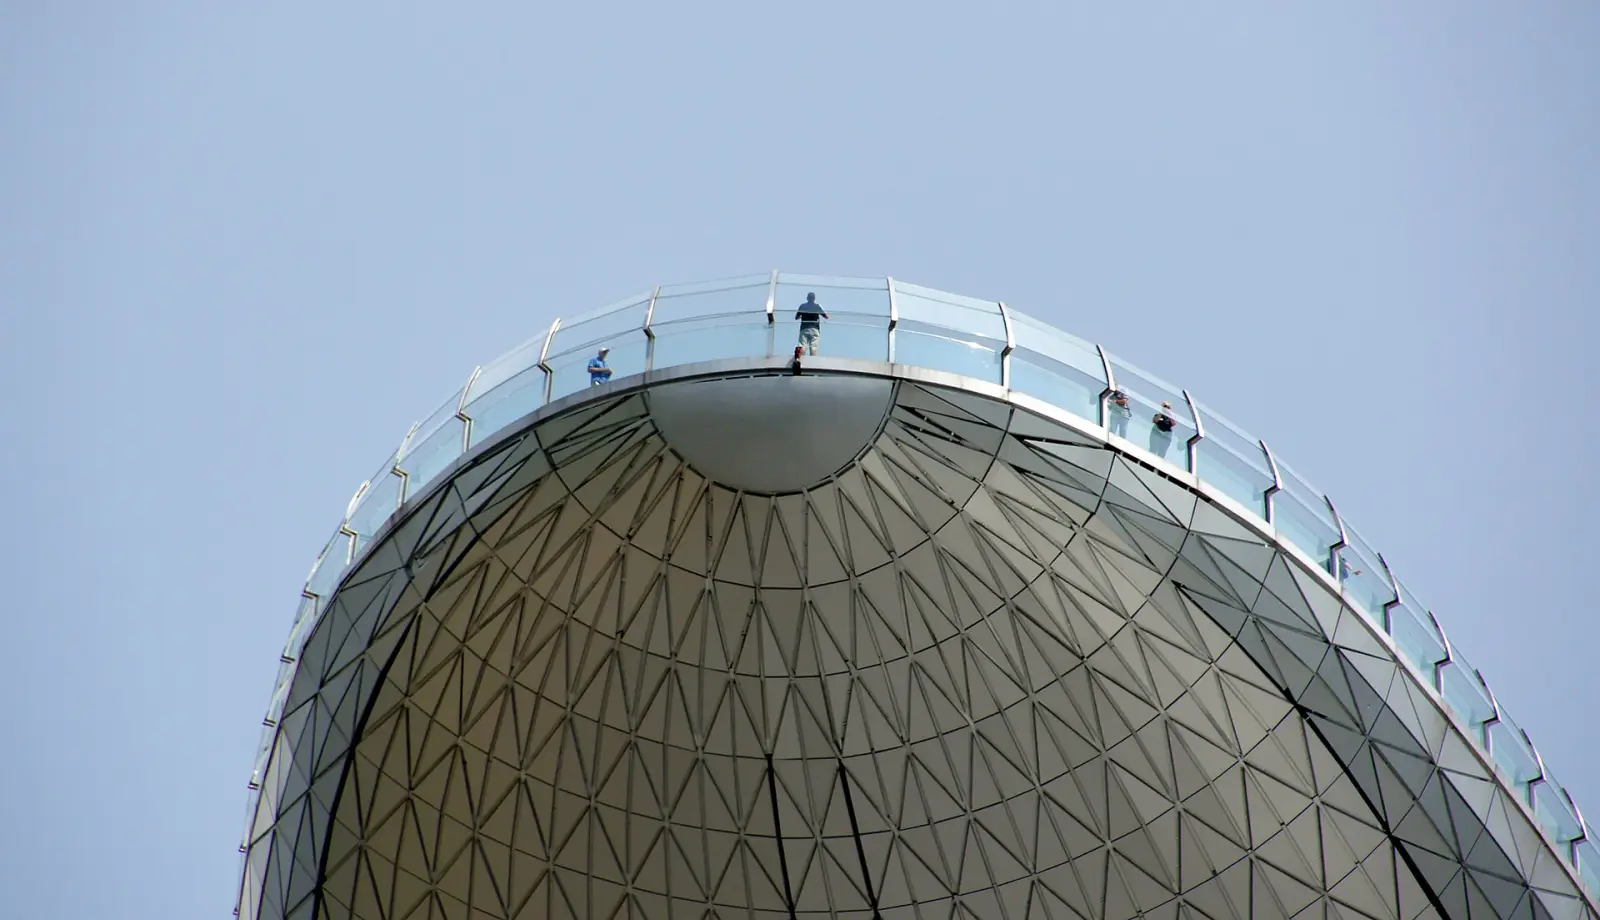
新加坡濱海灣天際奢華飯店與丹戎巴葛南洋百年騎樓深度探索指南
從懸浮於兩百公尺高空的濱海灣無邊際泳池絕景,到丹戎巴葛南洋風情精品店屋旅宿與小販中心米其林在地美饌,全方位沉浸於獅城未來與傳統底蘊的四天三夜頂級漫遊攻略。
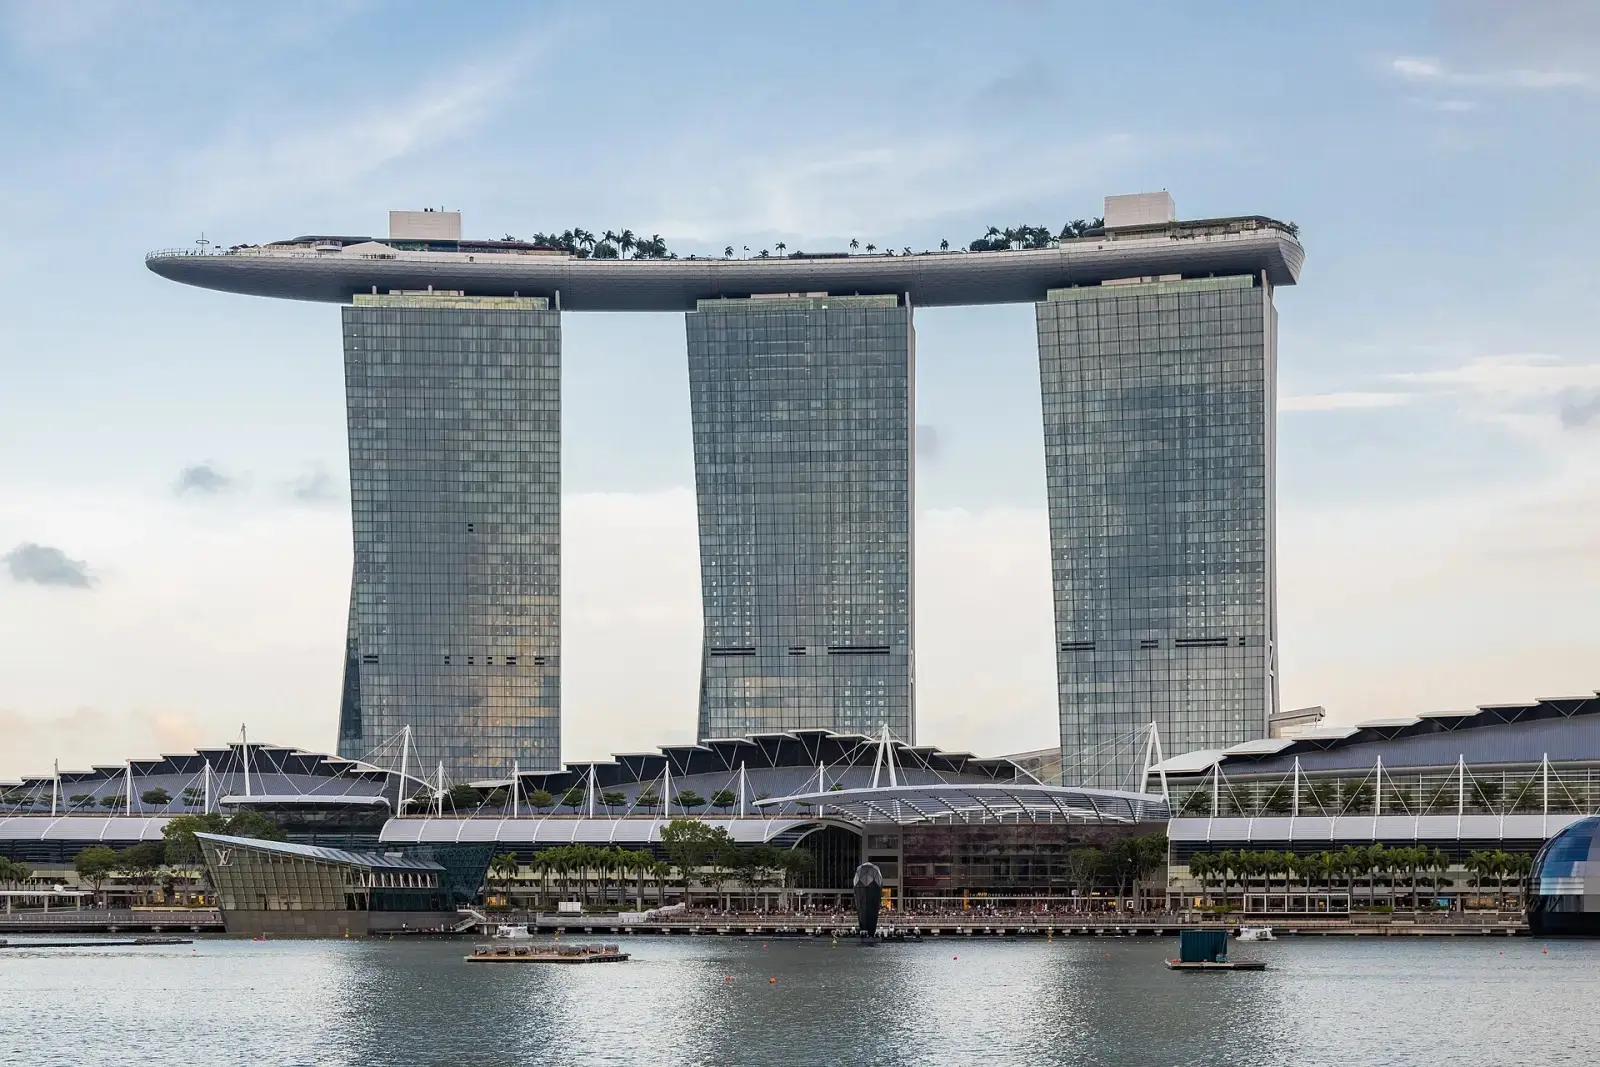
新加坡入境首日完全攻略指南: 樟宜星耀瀑布、MRT SimplyGo感應乘車與熟食中心占位密技
從樟宜機場降落直擊星耀雨漩渦、免買交通卡直接感應信用卡乘搭地鐵、熟食中心紙巾占位(Chope)文化到濱海灣絕美夜景。抵達首日無懈可擊的實戰手冊。
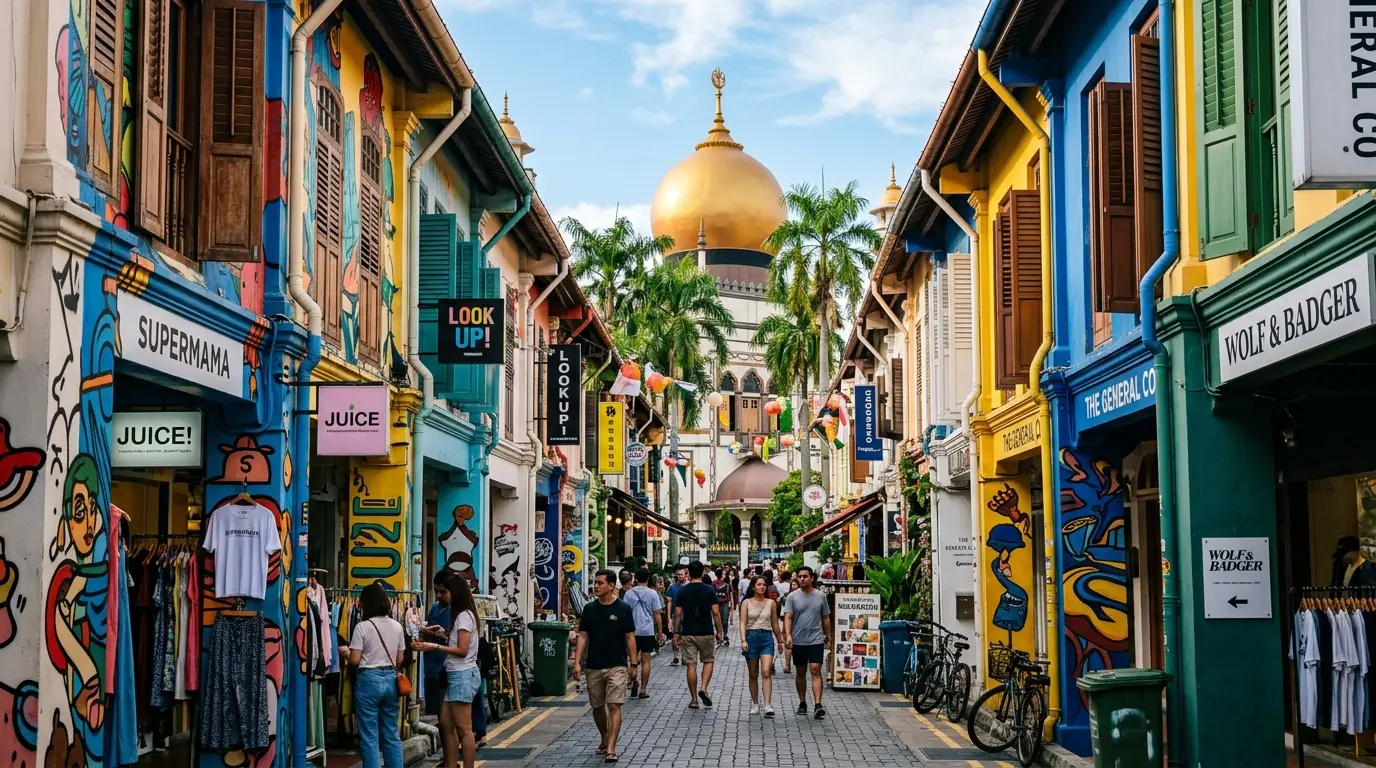
新加坡第2天經典探索: 濱海灣花園巨型瀑布、擎天樹空中步道、麥士威海南雞飯與光影水舞秀
清晨走進涼爽宜人的雲霧林仰望35公尺室內巨瀑,登上擎天樹高空步道鳥瞰海灣。午間在麥士威熟食中心大啖米其林天天海南雞飯,午後漫步甘榜格南蘇丹回教堂與哈芝巷彩繪街,夜晚在濱海灣水岸迎接震撼水舞光影秀。
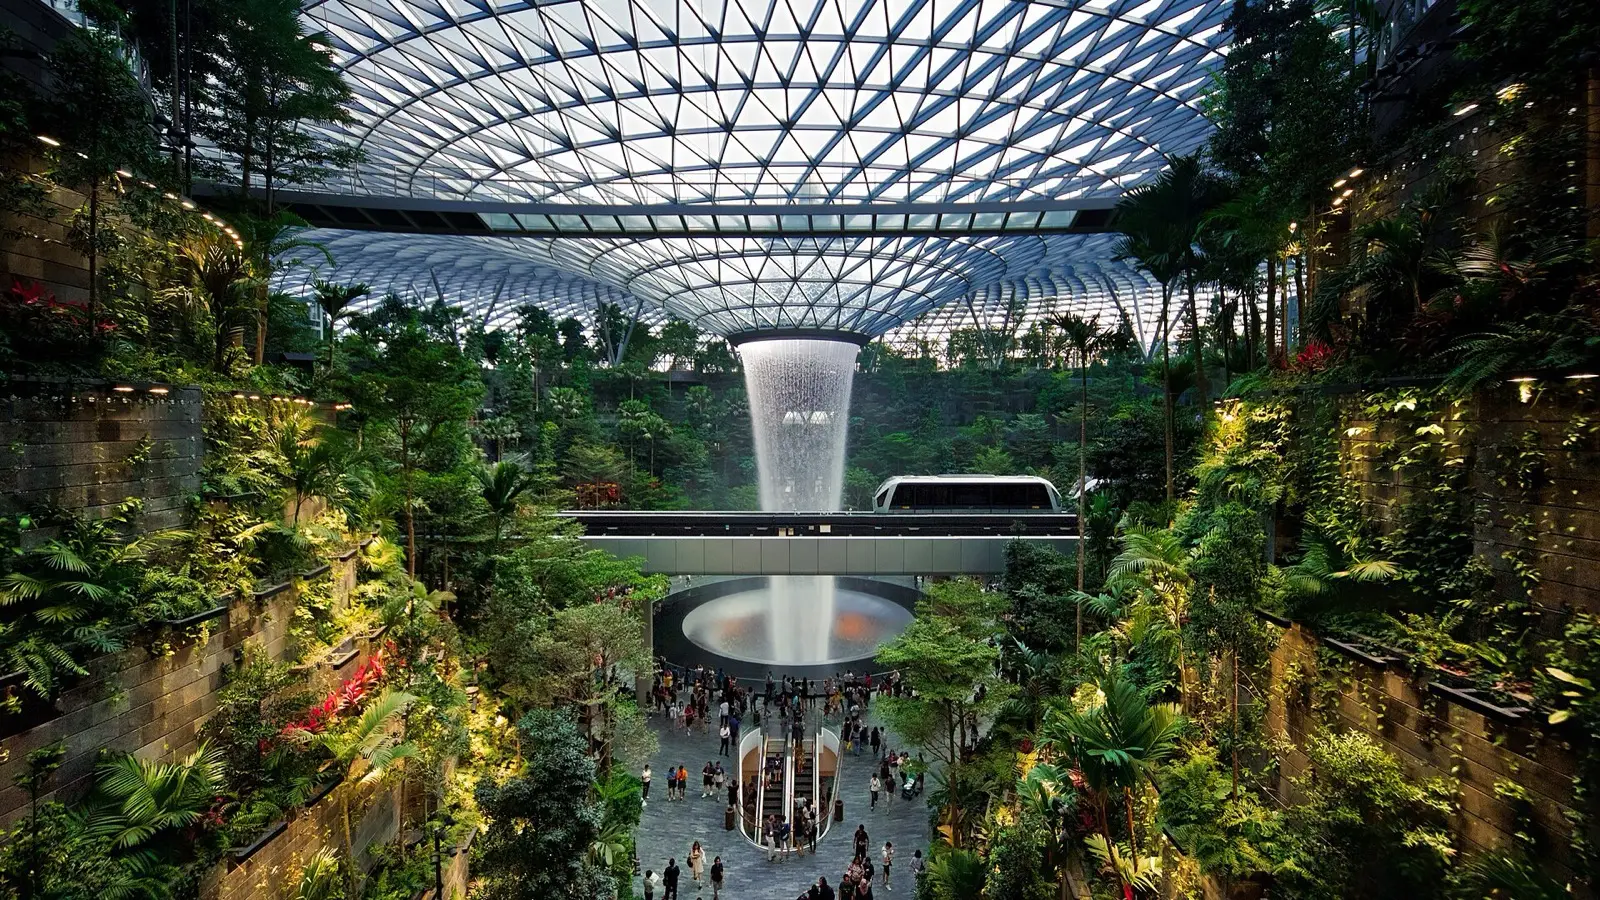
新加坡第3天完美終章: 炭烤咖椰土司、聯合國植物園、星耀樟宜40公尺雨漩渦與市區預辦登機
以炭烤香脆咖椰土司佐半熟蛋開啟元氣清晨,漫步於被列入世界遺產的新加坡植物園欣賞國寶胡姬花。午後抵達星耀樟宜仰望40公尺巨型室內瀑布,善用提前托運服務實現優雅從容的免負擔出境體驗。
濟州島自駕公路之行:西歸浦海景私人獨棟別墅與秘境葛札瓦林道
揭秘為何該放棄濃霧瀰漫的漢拏山險峻山路、改走寬敞平穩的平和小道直達西歸浦,掌握包含輪圈底盤的完全免責租車秘訣,並精選安德鄉隱秘獨棟私人溫水泳池別墅。
濟州島石牆包棟民宿與環島自駕全攻略:涯月夕陽、超全險避坑心法與黑豬肉肉舖真實帳單
駛出濟州國際機場沿著涯月海岸公路一路向西,黑色玄武岩與綠松石色海浪交織出獨特的火山島景致。遠離觀光客扎堆的昂貴打卡陷阱,本文詳解私密石牆古宅挑選法則、狹窄鄉間道路租車超全險自保指南,並公開在地海女廚房的真實訪價筆記。
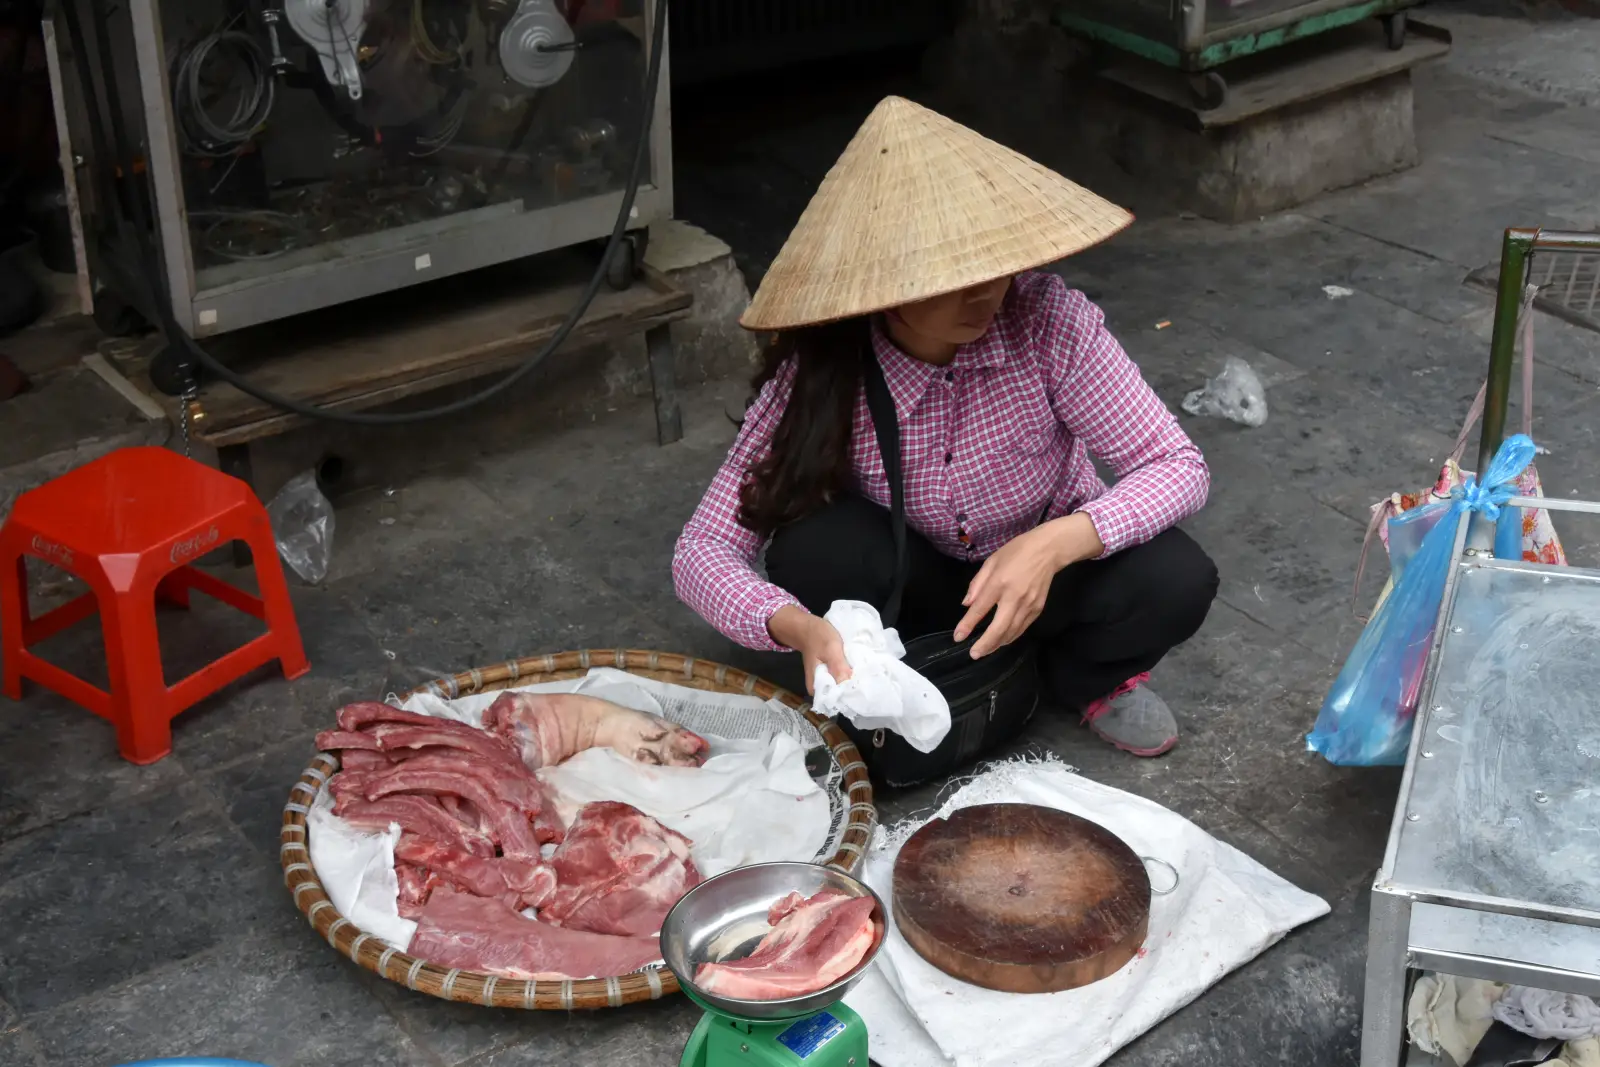
河內72小時慢調行家指南:百年法式遺產風華與老街隱世手沖咖啡館
還劍湖清晨繚繞的水霧,混合著現打雞蛋咖啡的濃郁甘苦香氣。在19世紀法式殖民風華與千年古城交匯的河內,為追求質感與靜謐的旅人量身打造的極致自由行避坑指南。
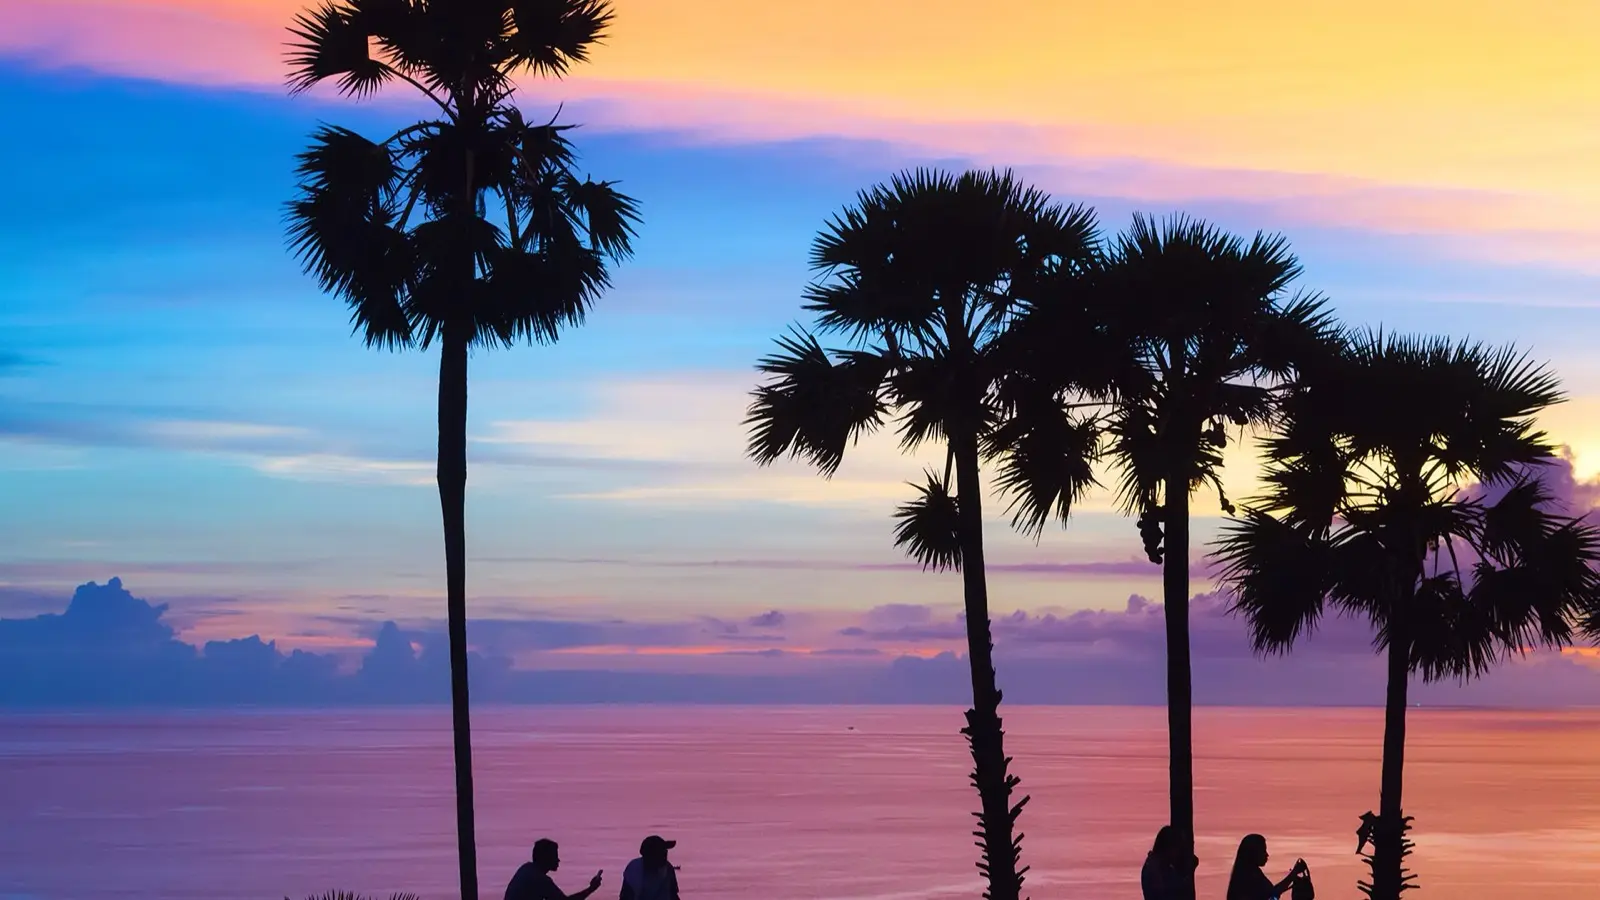
普吉島安達曼奢享避世指南:小卡塔懸崖海景泳池別墅與老城中葡風華美食
告別巴東海灘燈紅酒綠的喧囂紛擾,一路向南駛向小卡塔與卡瑪拉的靜謐懸崖秘境。坐擁安達曼海湛藍海浪、百年中葡古典街屋娘惹私房菜與雙體帆船出海的極致私享度假心法。
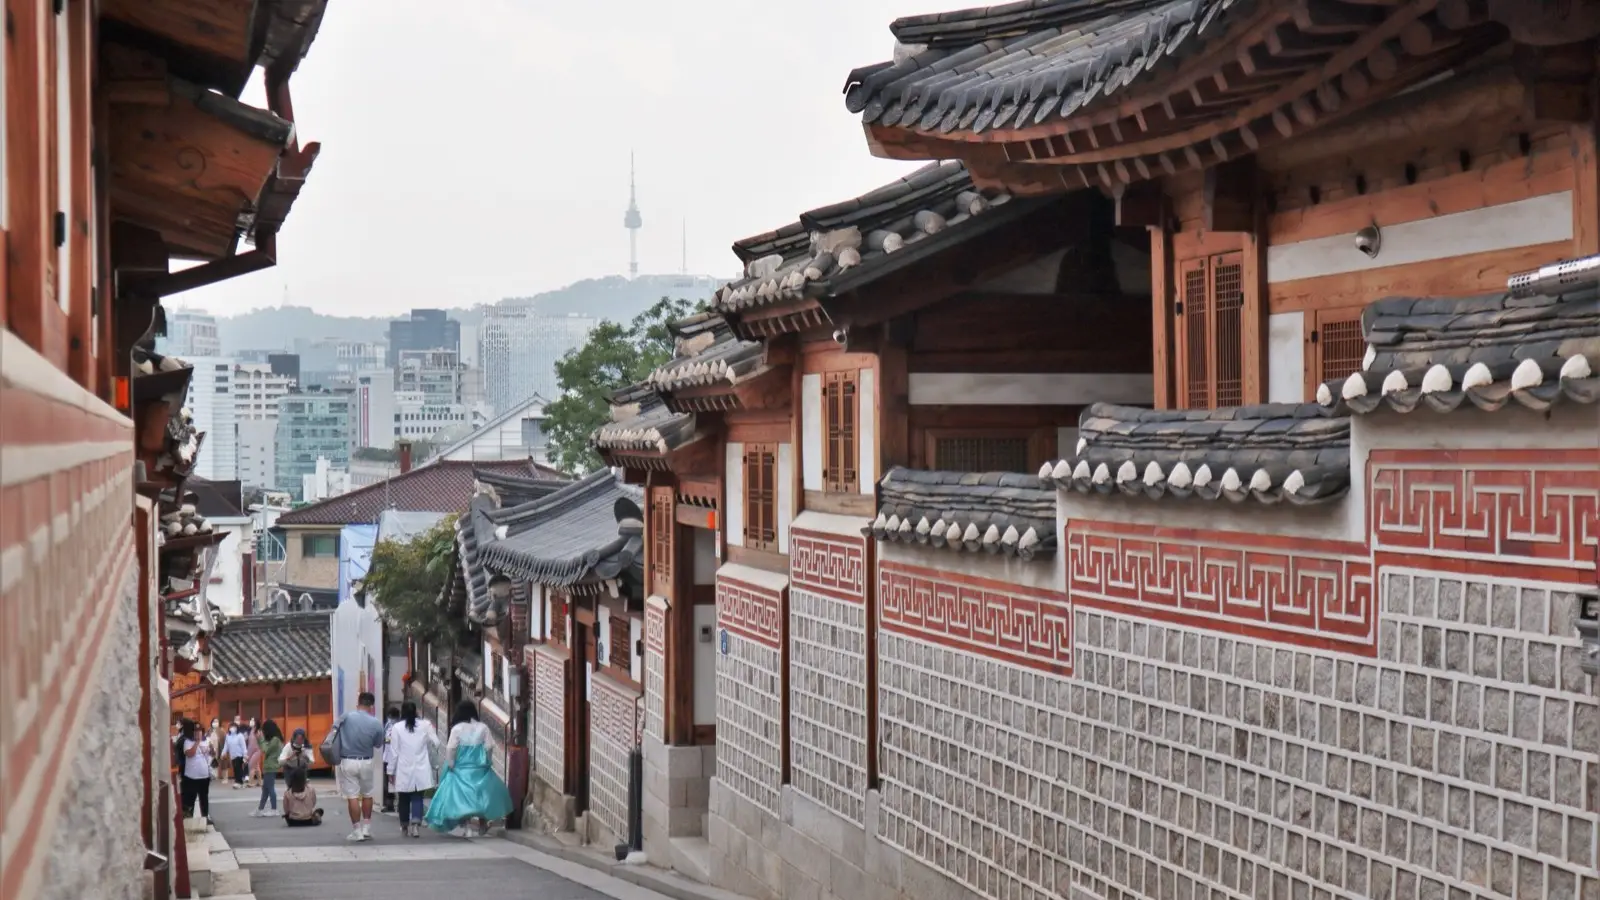
首爾北村韓屋與聖水洞在地美學: 景福宮夜間月光行與漢江落日野餐
從仁川機場AREX直通43分鐘快線、北村西村傳統韓屋獨棟民宿,到聖水洞紅磚咖啡聚落與盤浦漢江公園泡麵野餐全攻略。
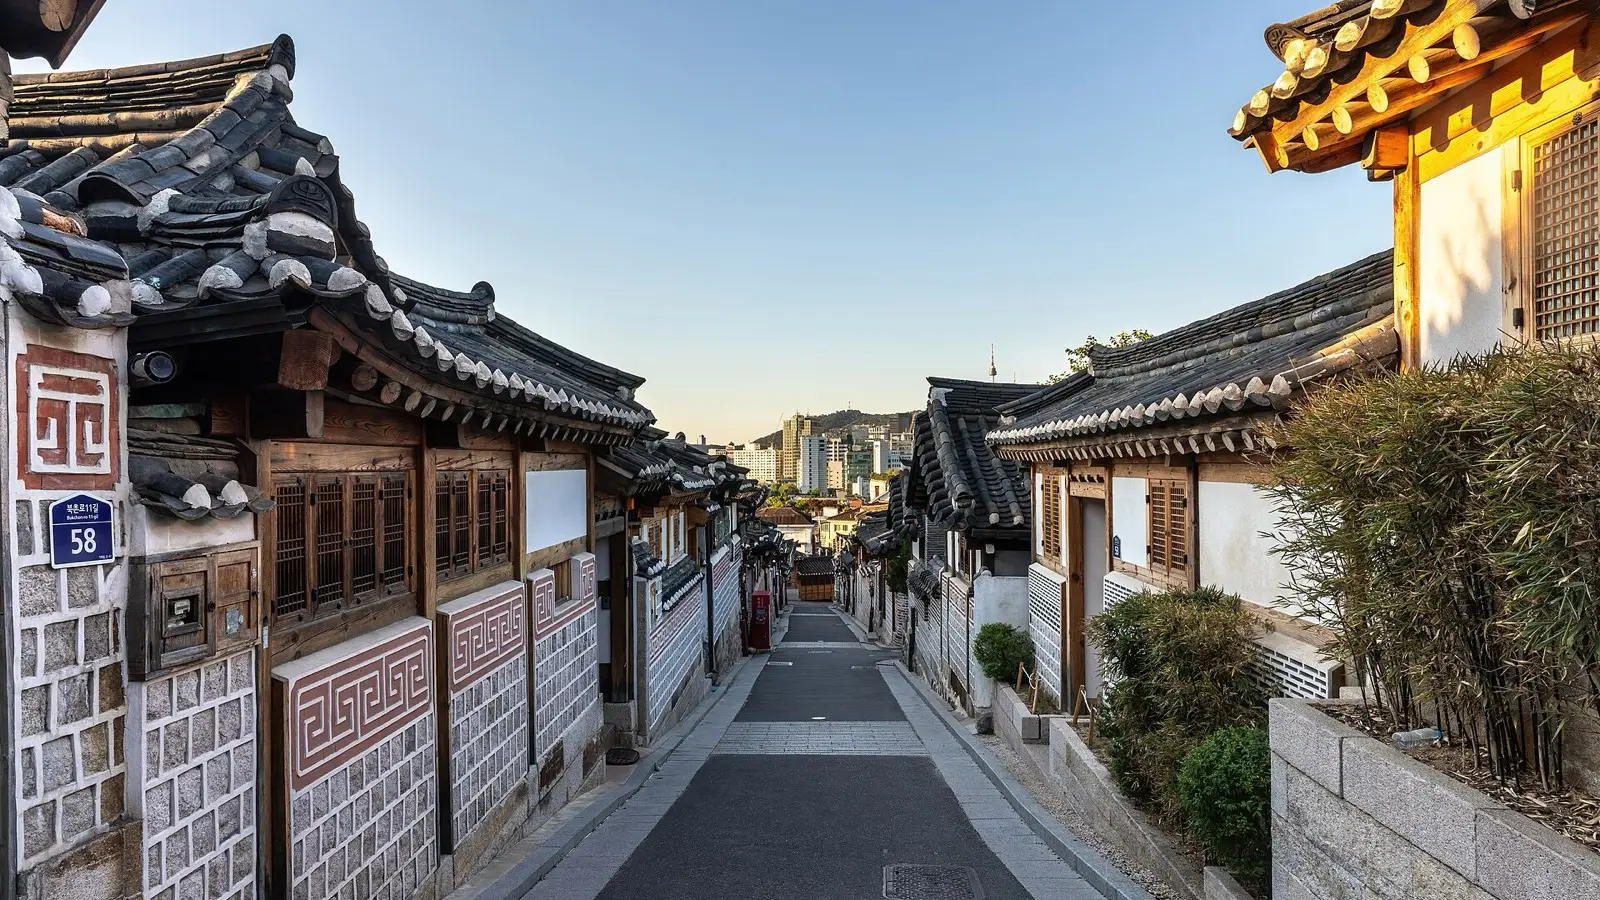
首爾北村頂級韓屋住宿與聖水洞文創巷弄全攻略:百年青瓦下的留白美學與訂房心法
在摩天大樓與K-Pop潮流交織的當代首爾心臟地帶,推開百年古宅木門踏入私密庭院那一刻,整座城市的喧囂瞬間消散。深度解構北村與西村頂級包棟韓屋挑選心法、聖水洞文創旗艦店與益善洞老宅美食動線,並公開真實住宿開銷細節。
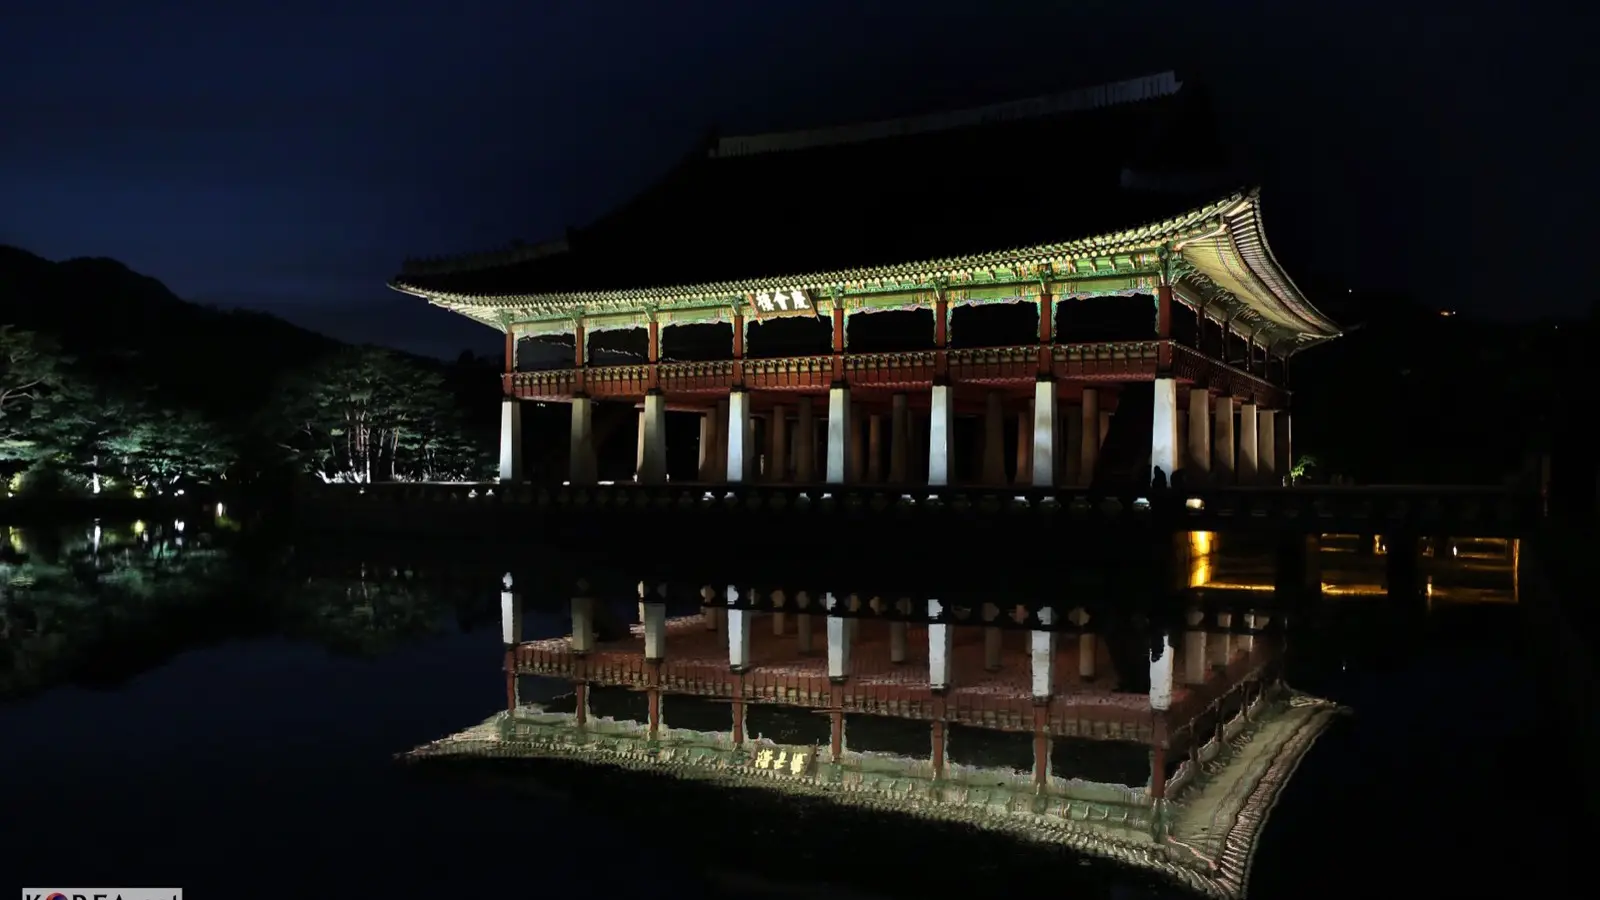
首爾第1天抵達手冊: 仁川機場AREX直通43分快線、北村韓屋靜謐黃昏與廣藏市場夜食探索
首爾落地最初24小時全指南: 掌握43分鐘仁川直達首爾站AREX直通車、漫步黃昏北村韓屋靜謐巷弄、品嚐廣藏市場噴香現煎綠豆煎餅與清溪川夜色散策。
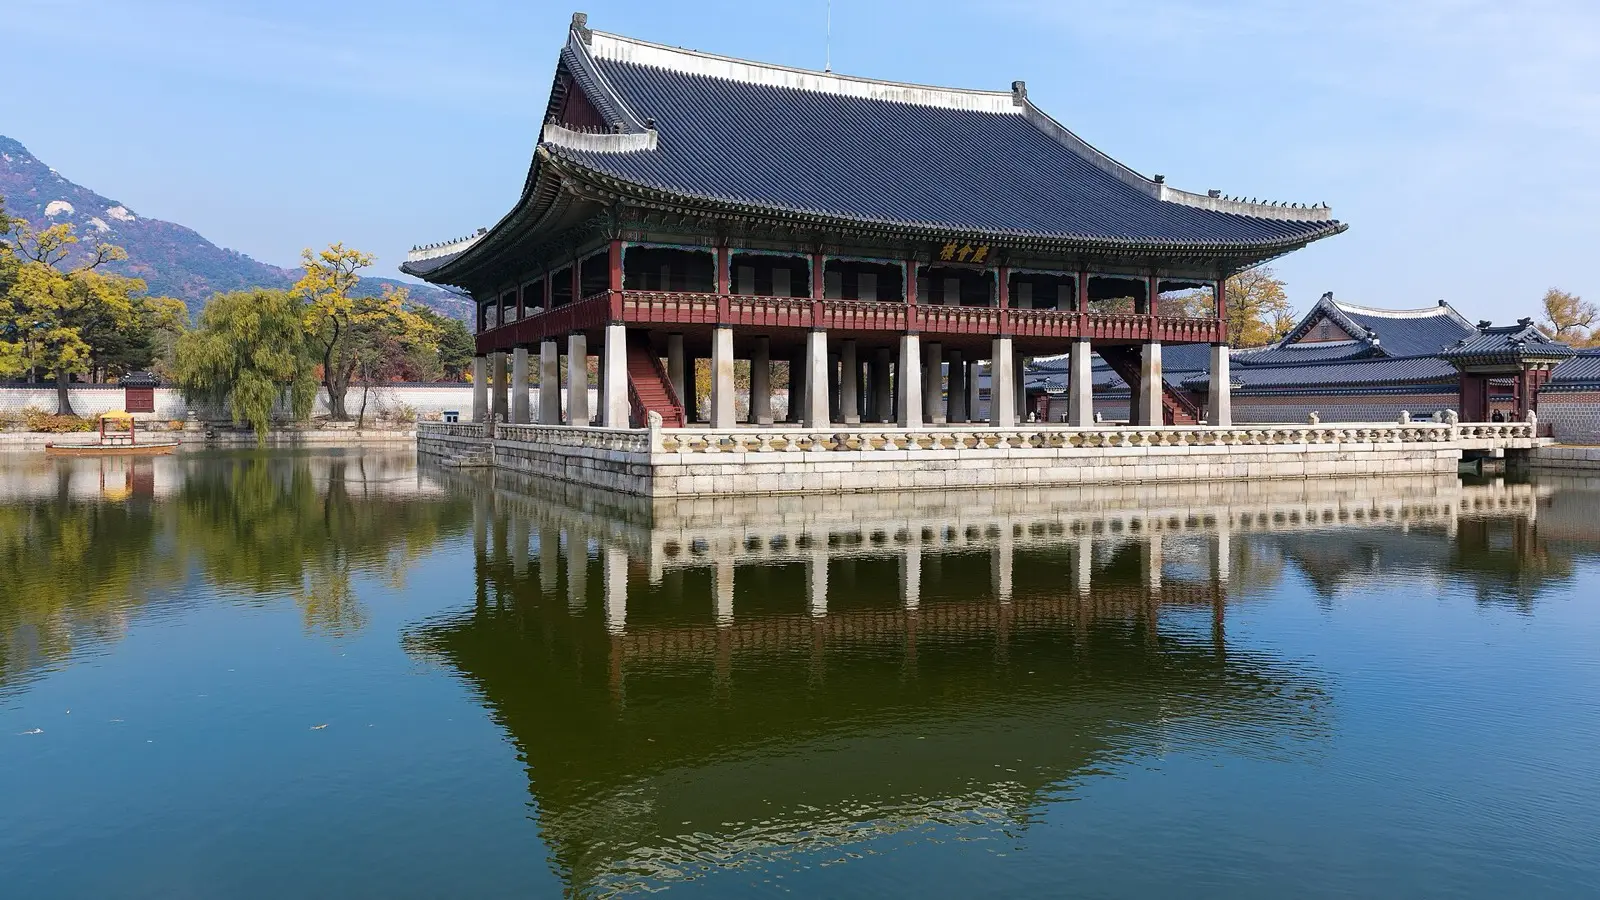
首爾第2天精華制霸: 景福宮守門將交接、西村銅錢便當、聖水洞紅磚咖啡潮店與南山塔百萬夜景
深度探索首爾極致魅力的第2天: 親臨景福宮守門將換崗儀式的莊嚴威儀、西村通仁市場手持古銅錢挑選傳統家常菜的趣味、漫步聖水洞紅磚舊倉庫改建的設計師咖啡殿堂,並以纛島漢江公園現煮泡麵與南山首爾塔璀璨夜景畫下完美句點。
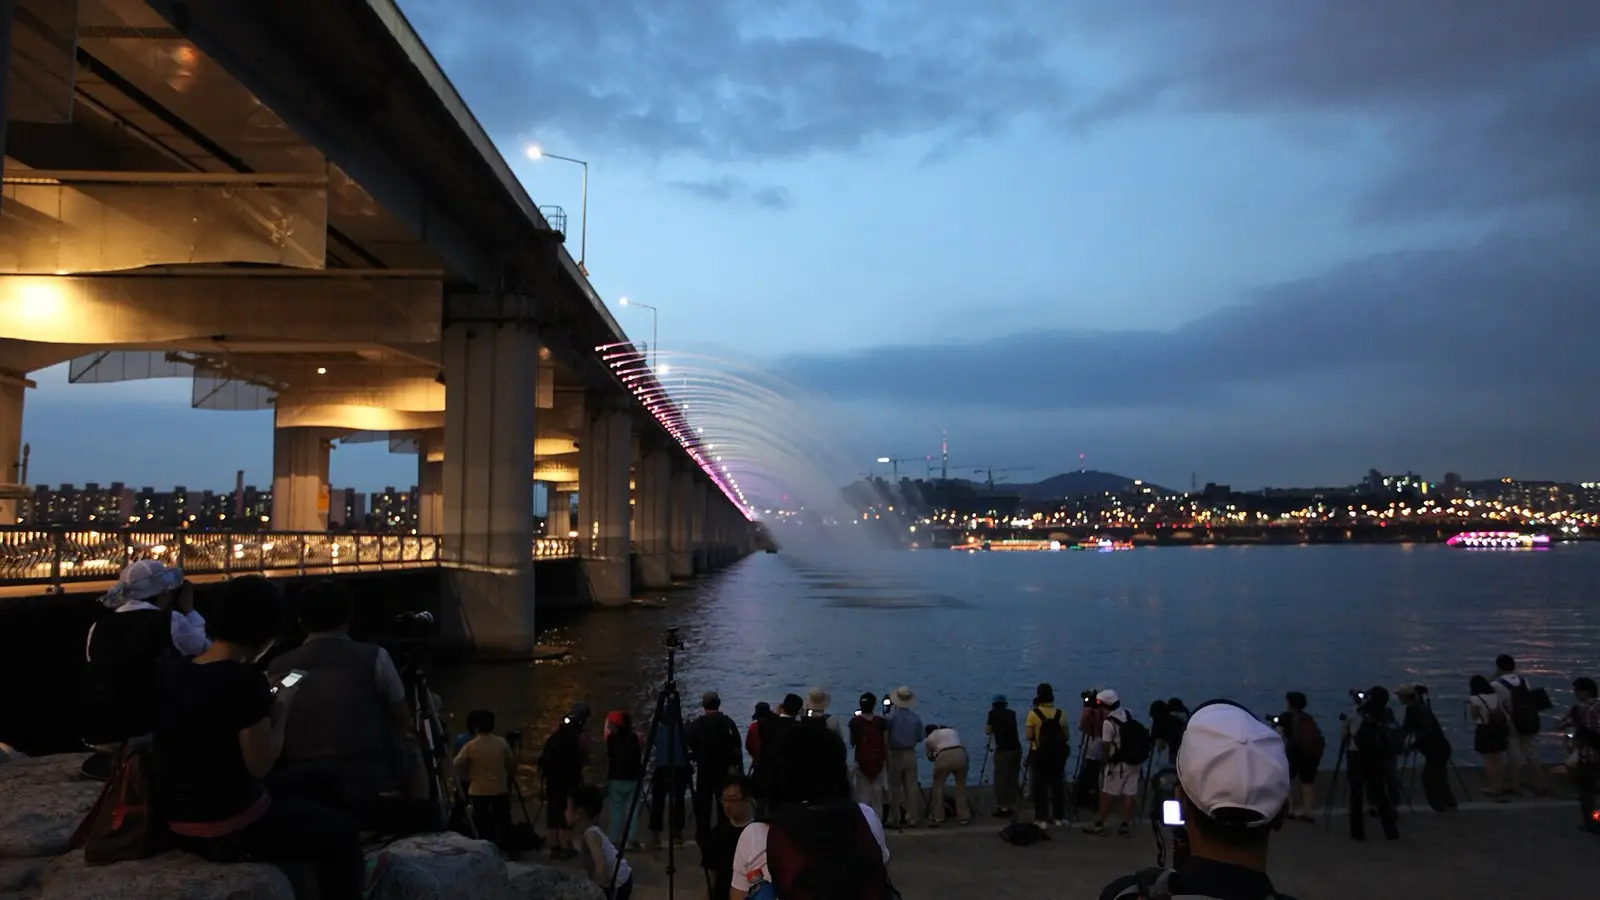
首爾第3天完美終章: 延南洞森林鐵道散策、汝矣島現代百貨K風潮探索與首爾站預辦登機免排隊秘技
首爾三天行最精緻的句點: 清晨漫步由廢棄鐵道變身都會綠帶的延南洞京義線森林公園、尋訪弘大與上水獨立設計師選品店、朝聖汝矣島現代百貨首爾的室內空中花園,並在首爾站辦妥登機行李託運,走仁川機場專屬通道優雅搭機返國。
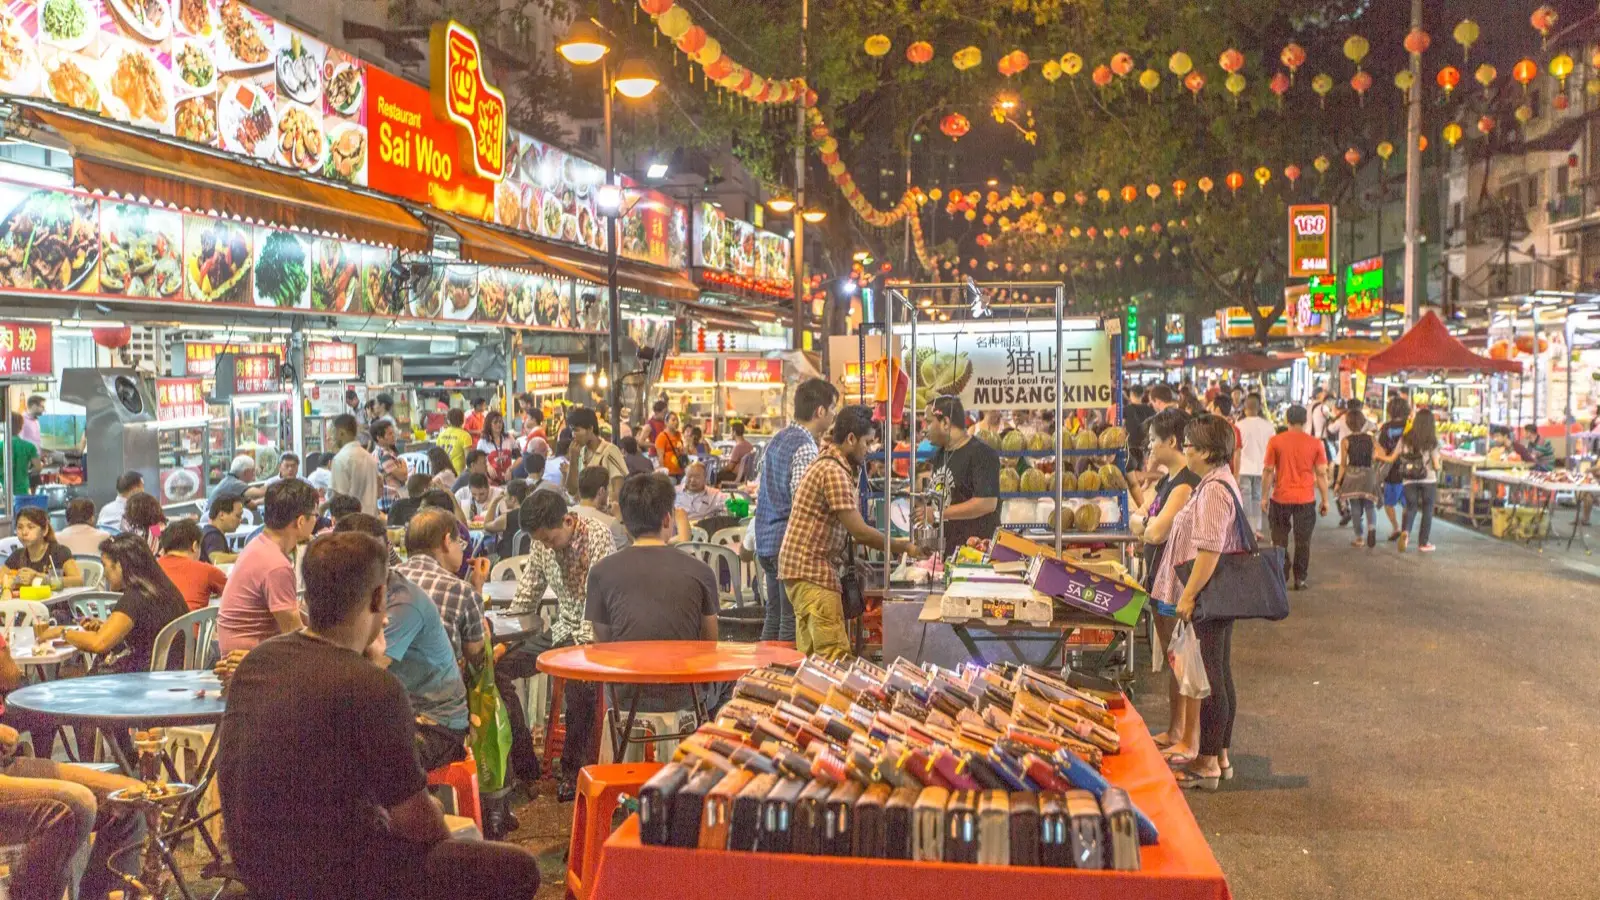
吉隆坡雙子塔無邊際高空泳池: 武吉免登亞羅街夜市沙爹與黑風洞彩虹階梯
從KLIA機場快線28分鐘直達市中心、雙子塔正面景觀高空泳池飯店,到亞羅街炭烤沙爹夜市與黑風洞272級七彩天梯全攻略。
澳門雙面魅力: 穿梭四百年葡國世界遺產與路氹金光大道奢華度假城
大三巴牌坊的滄桑石壁與路氹城的璀璨天際線交相輝映。從40分鐘橫跨伶仃洋的港珠澳大橋金巴、各大度假村免費發財車接駁網絡,到路環安德魯餅店現烤葡撻,帶您沉浸式探索澳門多元魅力。
雪梨海港與蔚藍海岸步道: 歌劇院絕美日落與曼利渡輪全景航行指南
純白風帆歌劇院與宏偉港灣大橋坐鎮的南半球明珠雪梨。從不到十澳幣即可享受30分鐘絕美曼利渡輪海港航程、沿太平洋懸崖延伸的龐迪至庫吉海岸步道,到薩里山精緻澳式平白咖啡,呈獻最道地的漫遊攻略。
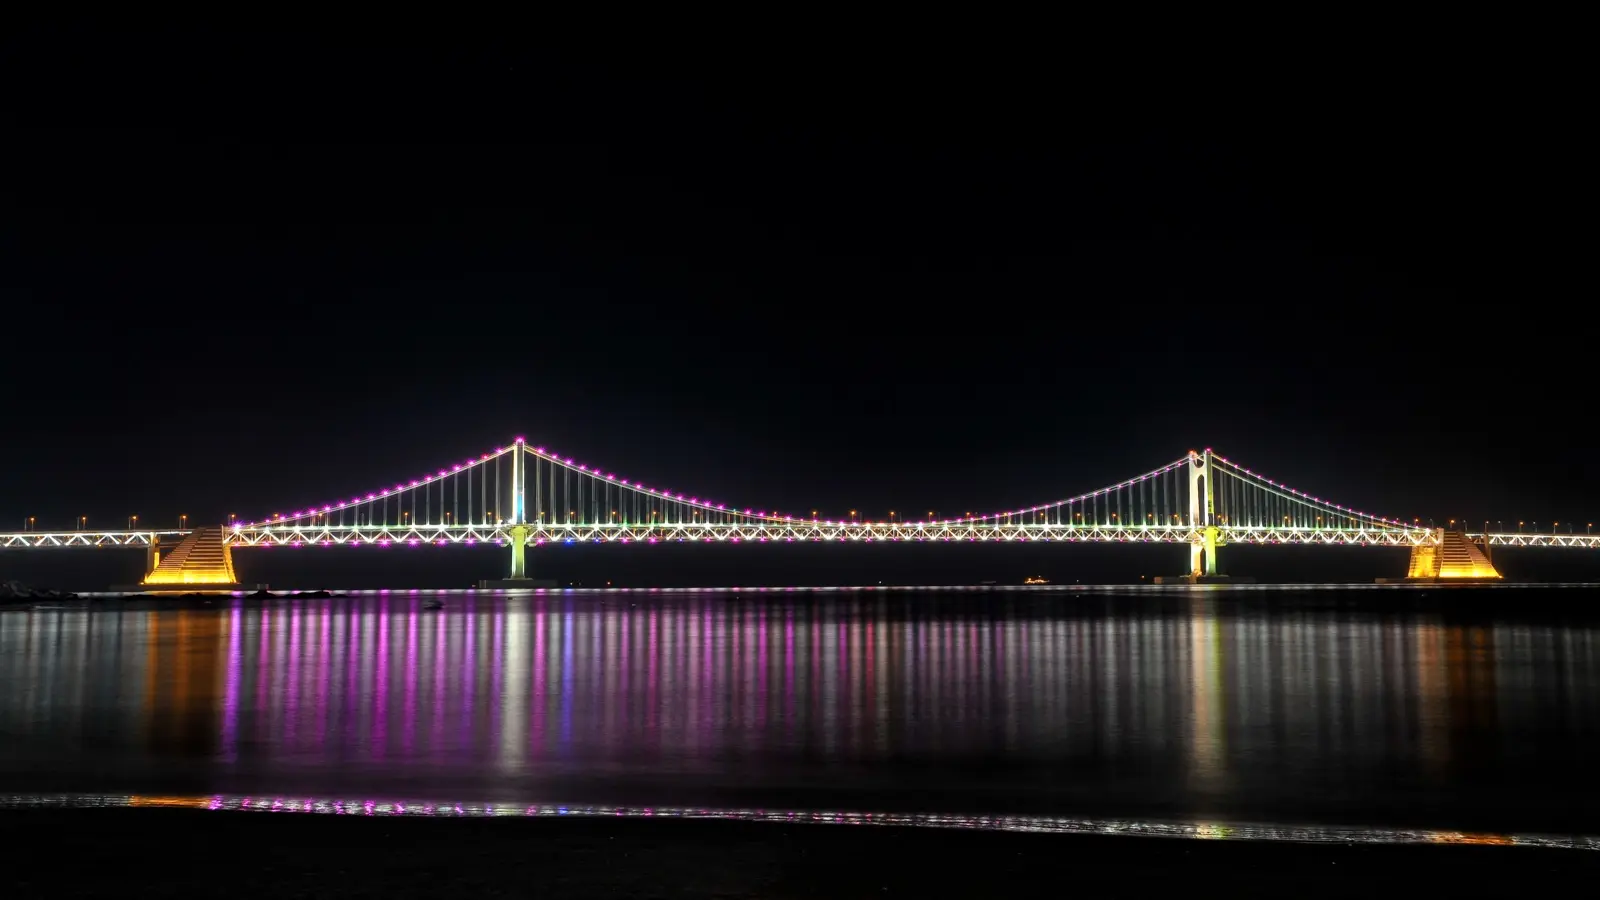
釜山蔚藍海港之旅: 漫遊海雲台藍線膠囊列車與廣安里璀璨大橋夜景全攻略
從首爾搭乘KTX高鐵僅需2小時15分鐘即可抵達這座南國海港都市。乘著懸浮於海岸鐵道之上的繽紛天空膠囊小火車飽覽無垠海景,欣賞廣安大橋週六夜間無人機光影秀,大啖道地札嘎其現切生魚片與濃郁豬肉湯飯。
釜山極致海景與海岸線全攻略:廣安大橋夕陽、札嘎其海鮮胡同與拆單住宿心法
橫跨海面的廣安大橋璀璨夜景、頂級奢華度假飯店雲集的海雲台,以及飄散著質樸海風氣息的札嘎其與影島。深入剖析釜山四大海岸板塊的拆單分住技巧、藍線公園天空膠囊海岸第一排預約心法、扎嘎其海鮮市場防坑技巧與KTX交通串聯攻略。
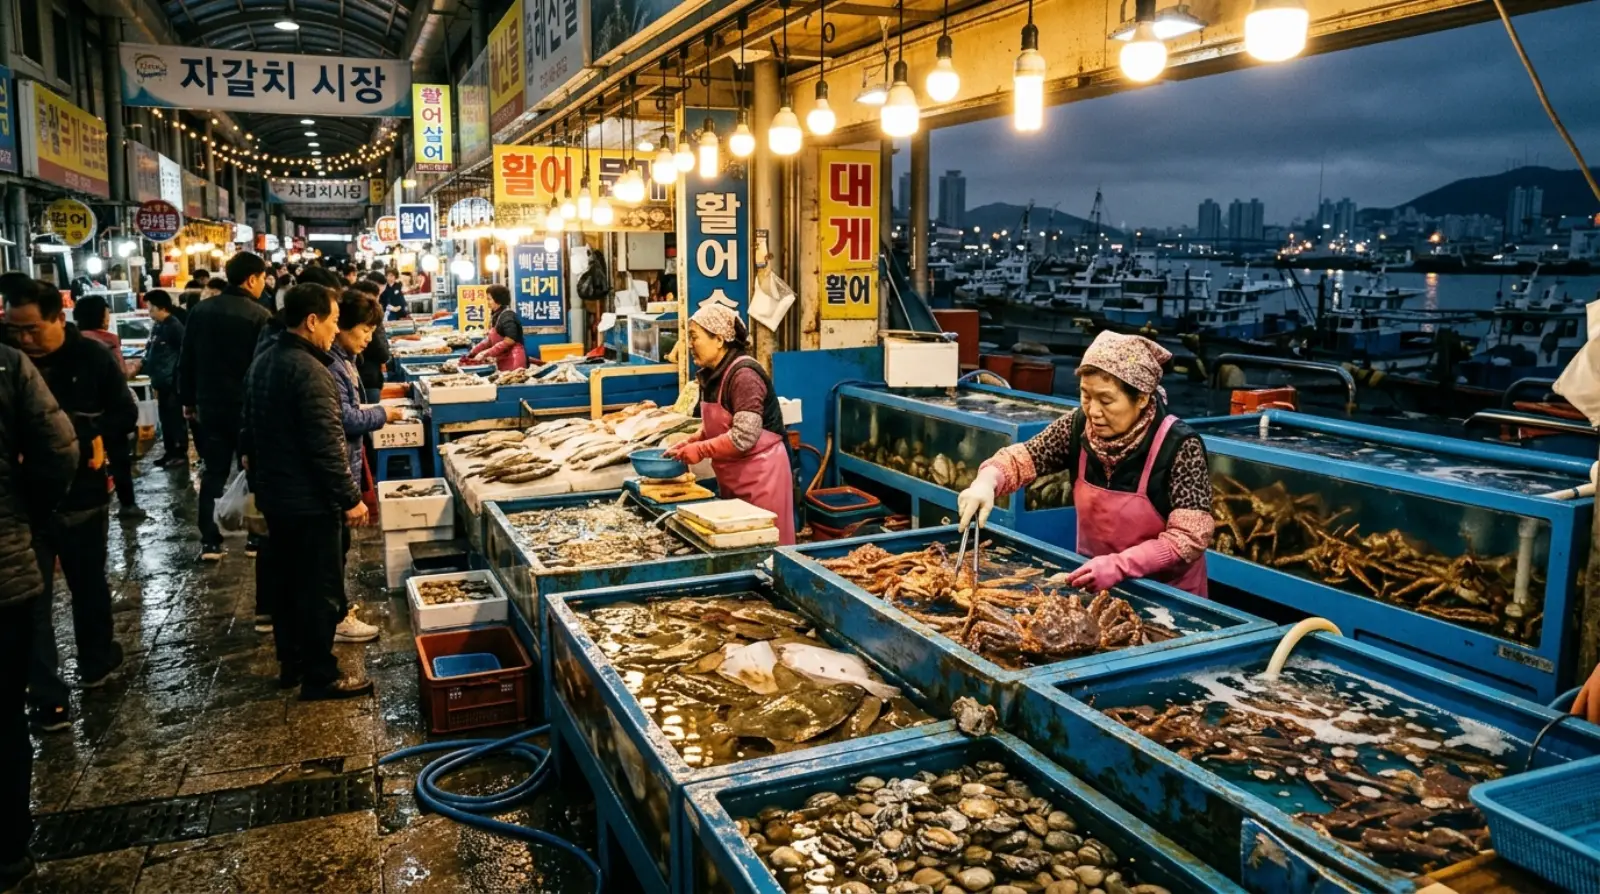
釜山第1天抵達手冊: KTX疾速2小時15分、札嘎其海味橫町與富平罐頭夜市終極開箱
從首爾站搭乘KTX僅需2小時15分鐘即可抵達釜山站,出站瞬間迎面撲來的海風宣告港都假期的啟程。以草梁洞濃郁滾燙的豬肉湯飯揭開序幕,穿梭札嘎其海鮮生水槽、南浦洞BIFF廣場及富平罐頭夜市的澎湃排檔,首爾南下第一天最地道的旅人實戰日誌。
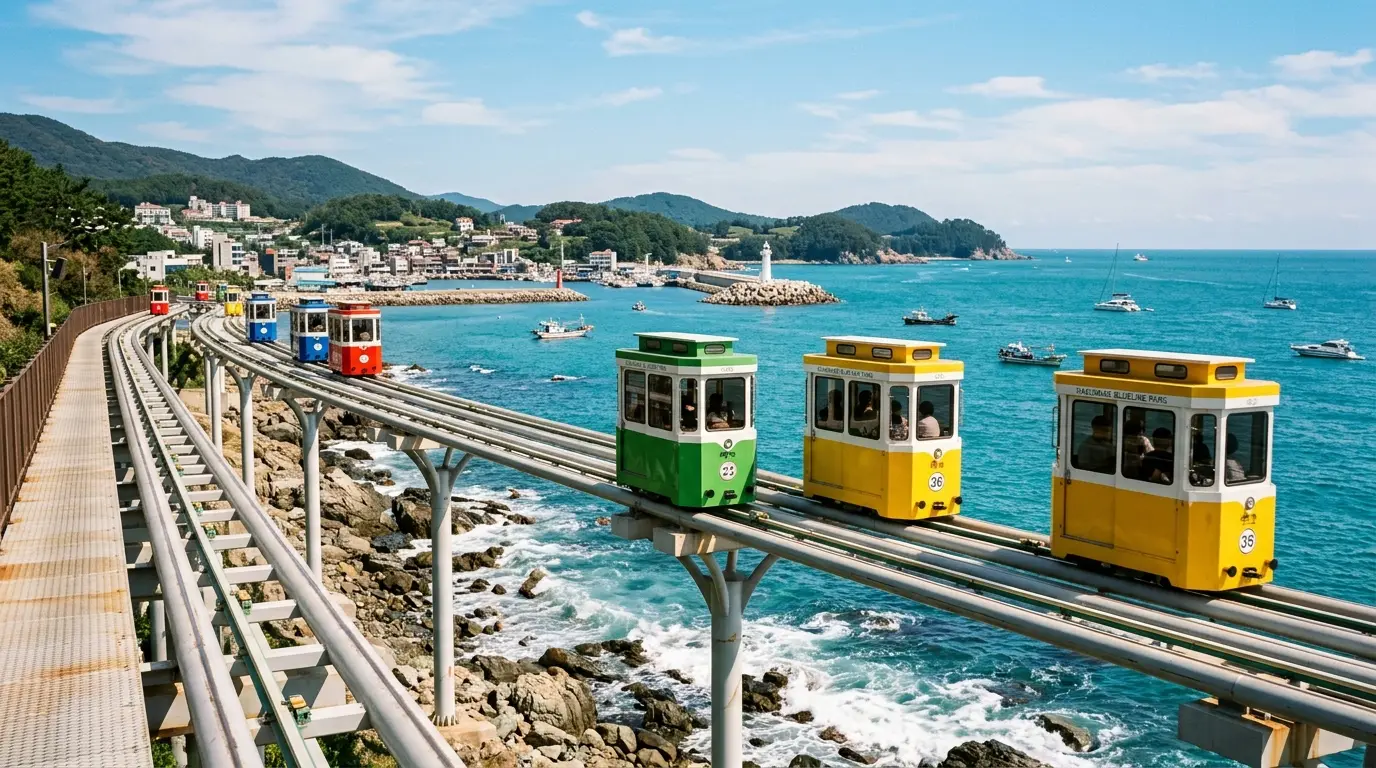
釜山第2天海岸與天際線: 海雲台天空膠囊30分空中巡禮、青沙浦海景烤貝與海上城市絕美倒影
搭乘復古可愛的海雲台藍線公園天空膠囊列車在十公尺高空俯瞰蔚藍東海與嶙峋崖壁,於青沙浦紅白燈塔旁大啖炭火奶油烤貝,聆聽海東龍宮寺驚濤拍岸的禪意,再至The Bay 101拍下水灘倒映海上城市摩天大樓的金碧輝煌,飽覽釜山東海岸極致風情的第二天完整指南。
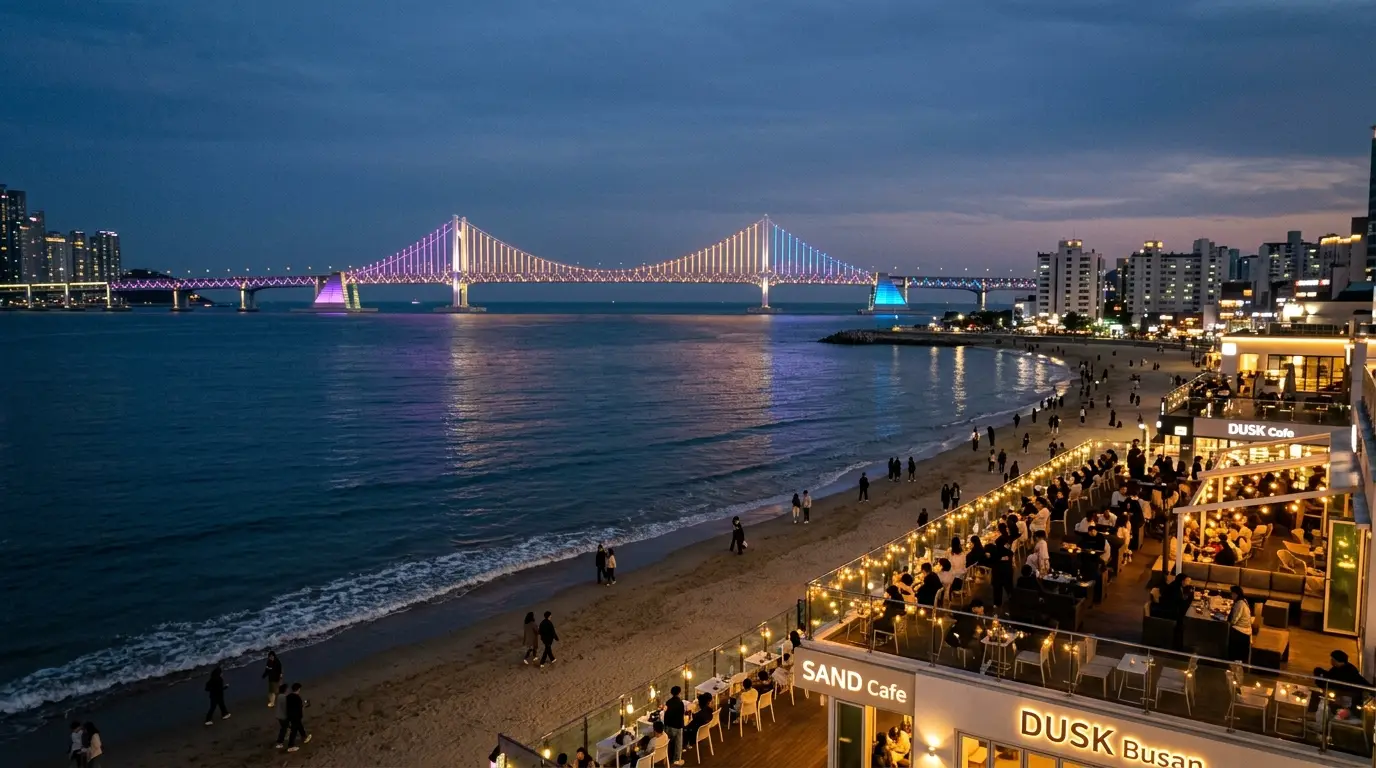
釜山第3天藝文與賦歸: 廣安大橋早午餐、甘川與白淺灘崖壁漫步及釜山站魚板終極採買
在晨光灑落的廣安里海邊啜飲手沖精品咖啡遠眺銀白廣安大橋,穿梭在甘川文化村如童話般積木房屋的迷宮石梯,漫步於影島白淺灘文化村緊依絕壁的臨海崖道,最後在釜山站外帶熱騰騰的現烤魚板踏上歸途,為三天兩夜的釜山港都探索寫下最溫暖精緻的句點。
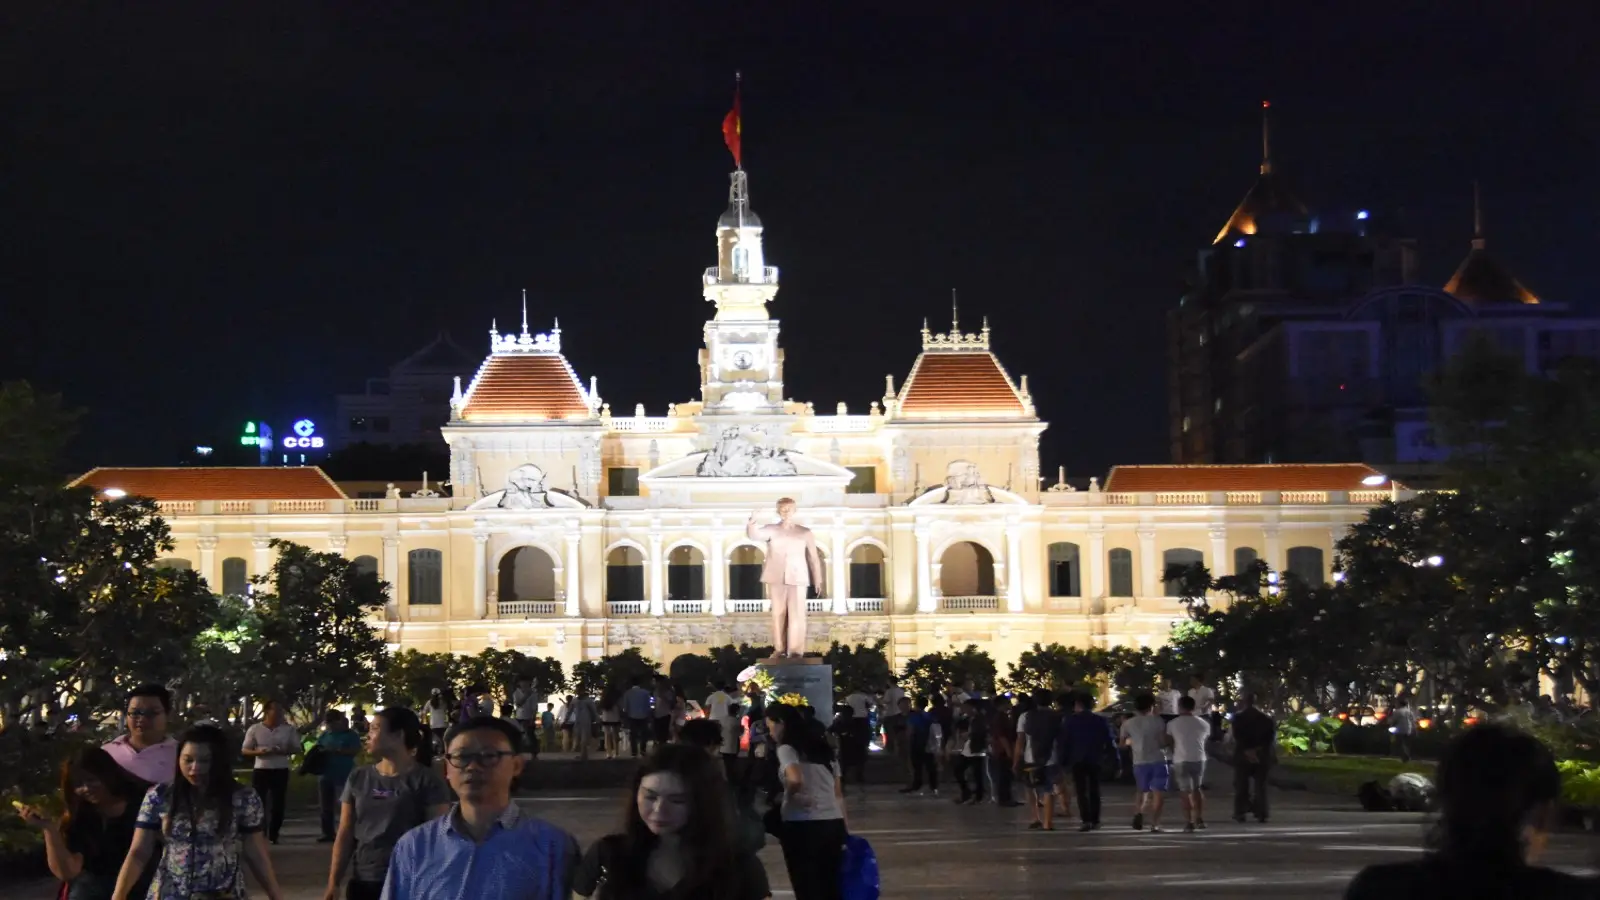
胡志明市法式風情與咖啡公寓: 探訪艾菲爾歷史建築與漫遊西貢河日落水岸
優雅的法式殖民建築與現代蓬勃的街頭生命力在西貢交融。從古斯塔夫艾菲爾設計拱形鋼骨的百年中央郵局、整棟九層老公寓化身個性小店的阮惠街42號咖啡公寓,到黃昏西貢河遊船,為您呈獻第1區最極致的漫遊手冊。
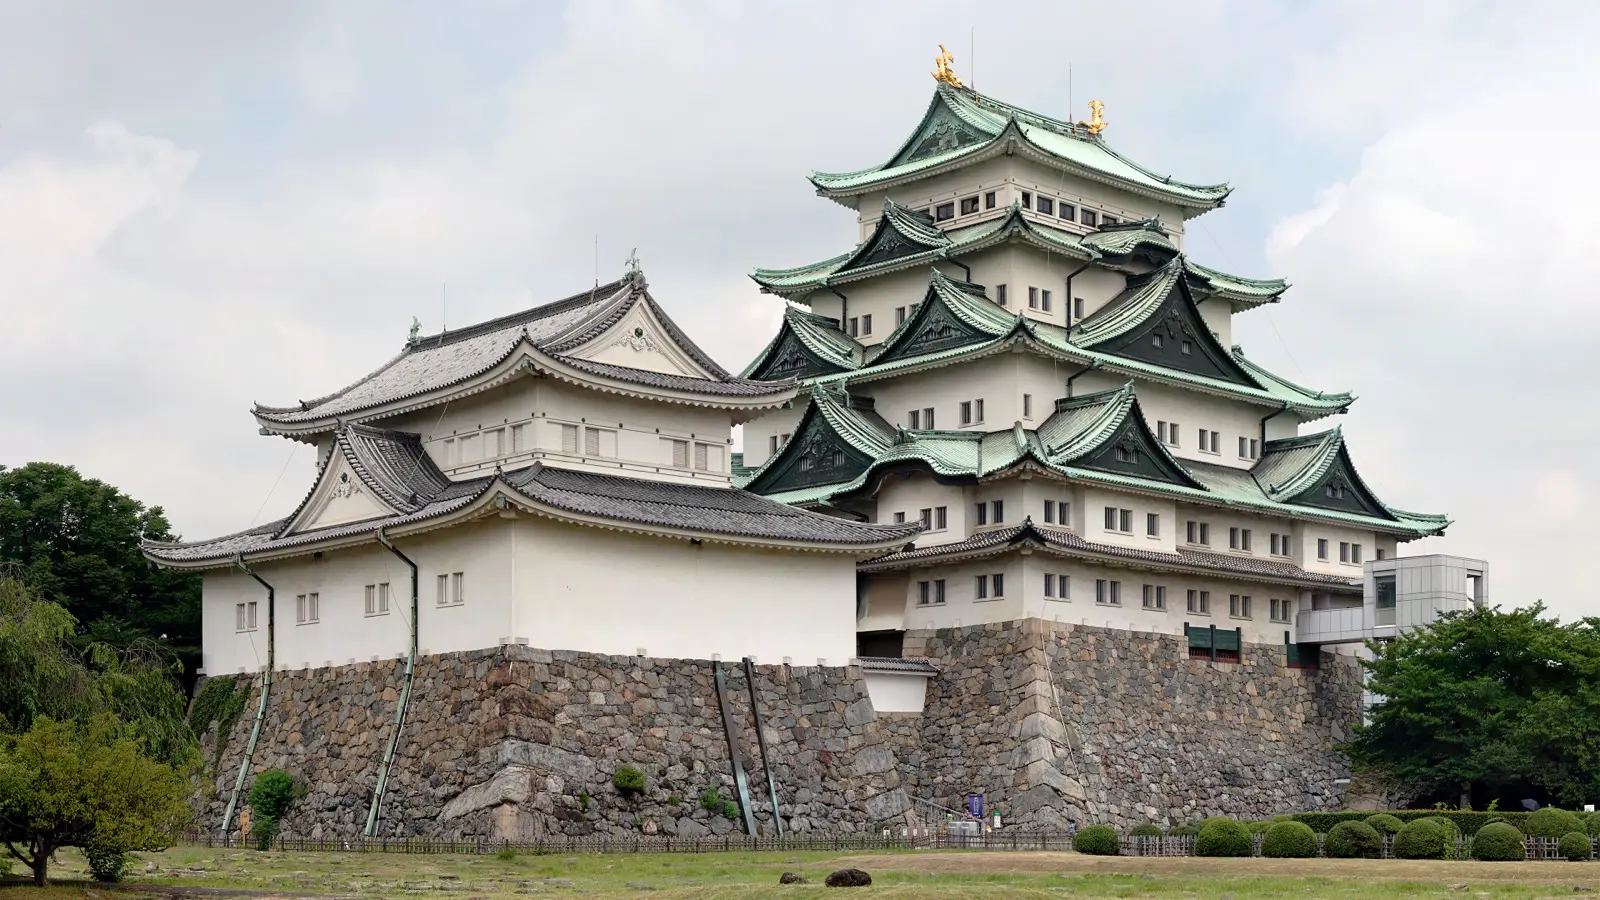
名古屋榮町與吉卜力公園:鰻魚飯三吃與名駅72小時精華攻略
座落於東京與大阪樞紐的日本中部大城名古屋,正以其獨特精緻的生活步調吸引全球旅人。從中部國際機場搭乘名鐵特急僅需28分鐘直達名駅雙子星塔,親歷預約火熱的吉卜力公園奇幻世界,細細品嚐炭烤酥脆的百年鰻魚飯三吃經典吃法,登上綠洲21透明水之宇宙船俯瞰璀璨榮町夜景。
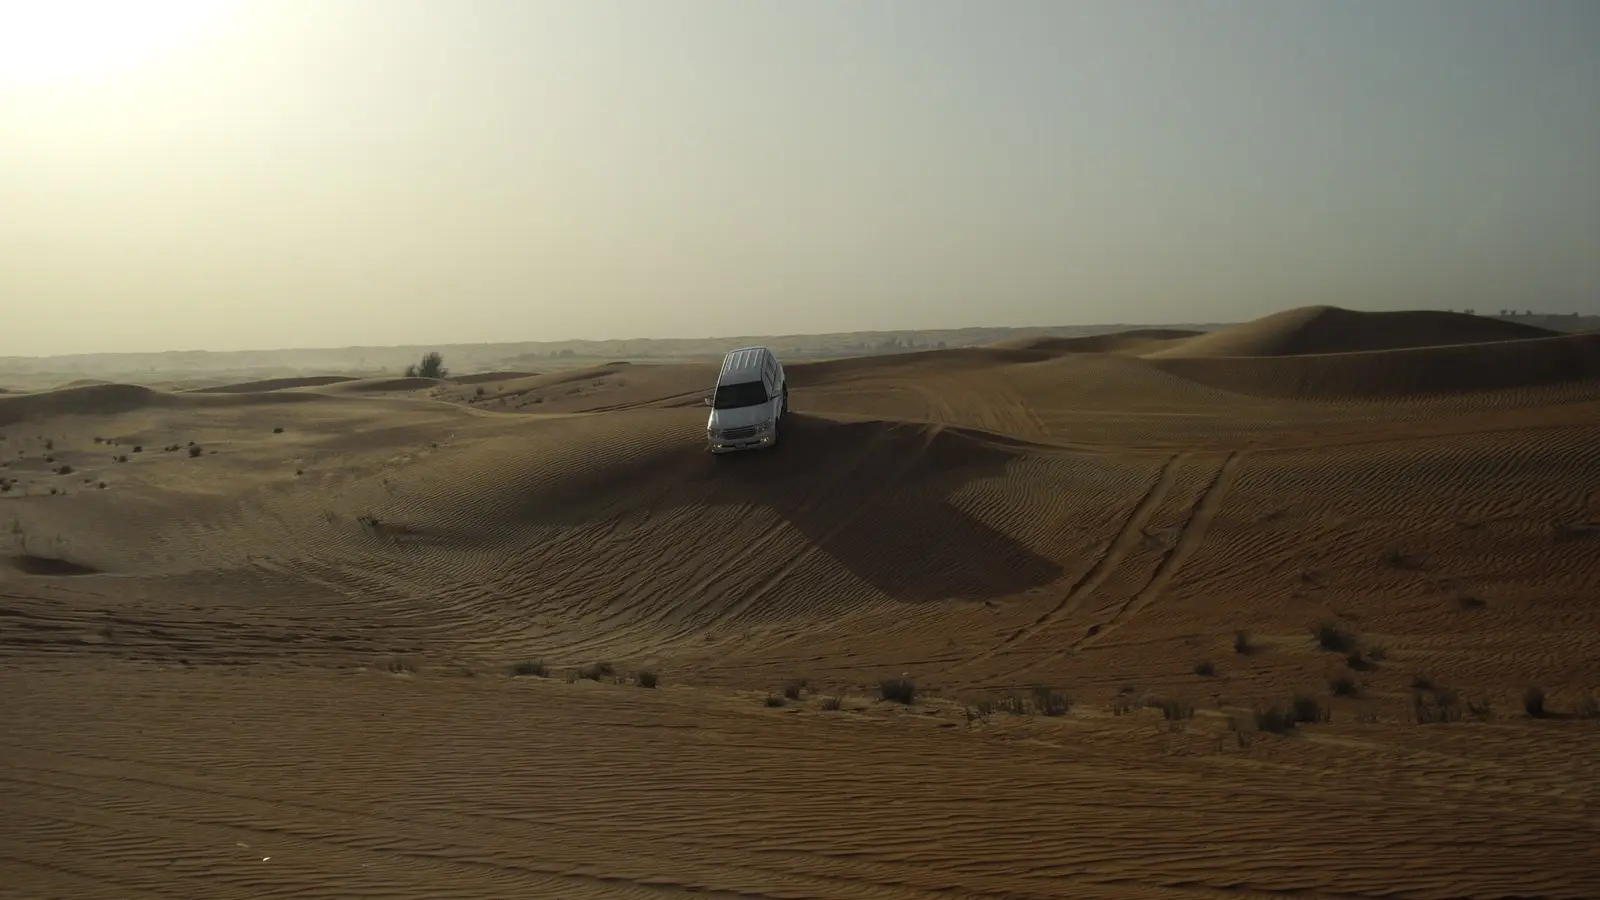
杜拜未來天際線與赤紅沙漠:從哈里發塔到老城水上木船72小時奢華自由行
在無垠金色沙漠中拔地而起的奇蹟之城杜拜,完美融合超前衛現代建築與純厚阿拉伯古老底蘊。登上828公尺世界最高哈里發塔俯瞰壯麗日落,在杜拜水舞秀第一排感受震撼聲光,坐上越野休旅車馳騁紅色沙丘,再僅花費1迪拉姆硬幣搭乘傳統木船穿梭老城運河,展開一場72小時難忘的極致探索。
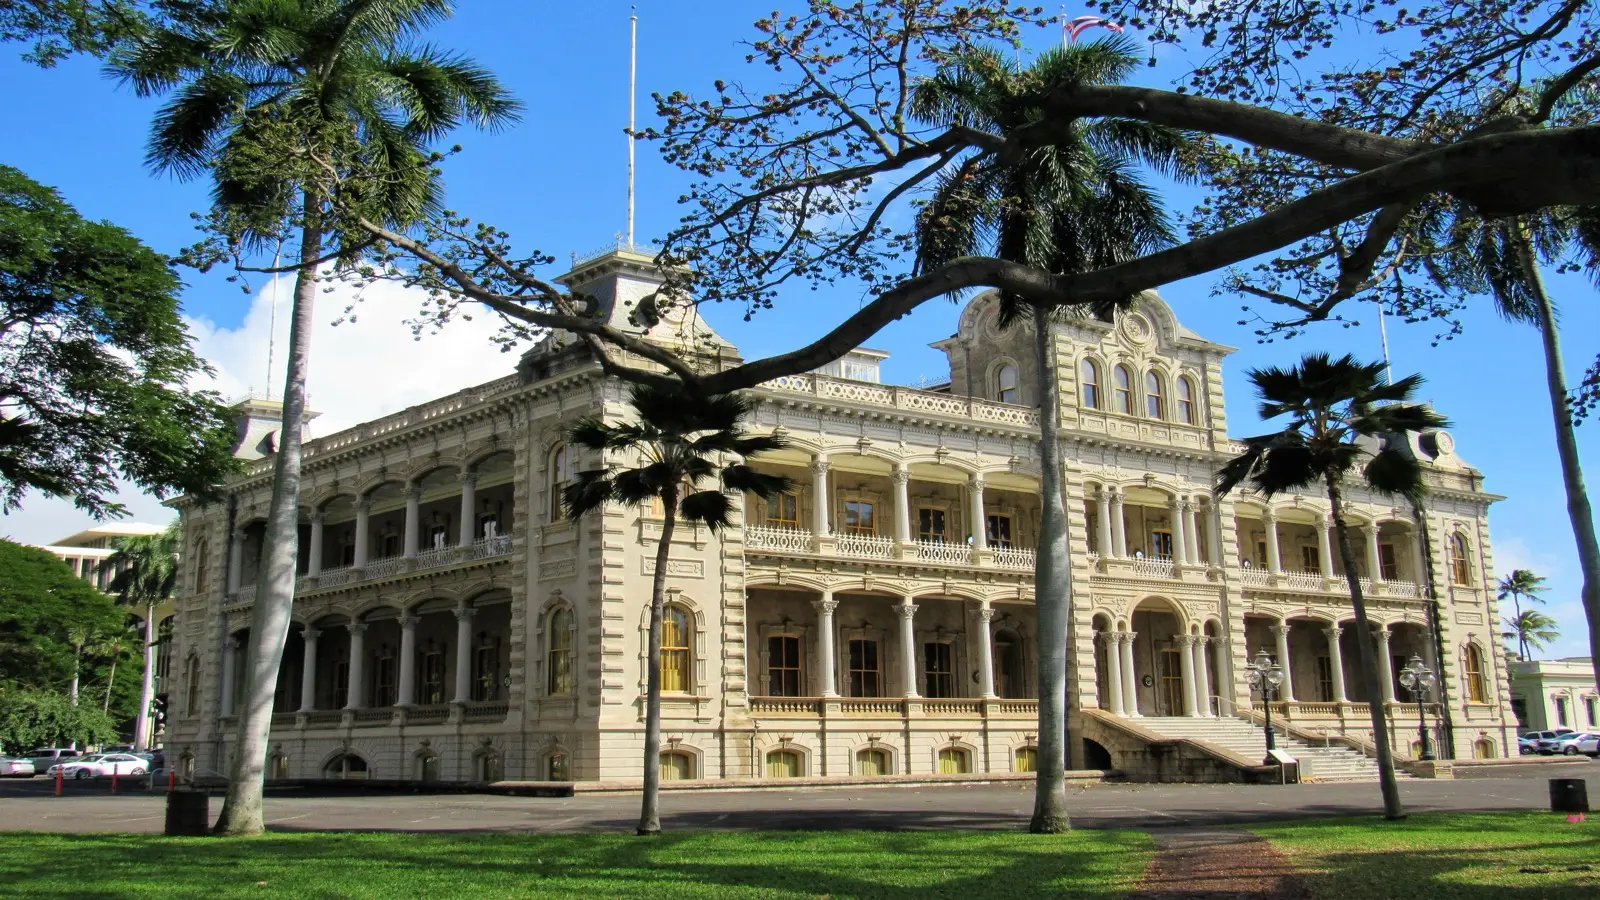
夏威夷歐胡島自駕全攻略:避開威基基度假村費陷阱與北岸衝浪公路之旅
藍天白雲下的威基基海灘令人心馳神往,但隱藏在美麗房價後的度假村費與高昂停車費卻常讓旅人措手不及。本文拆解夏威夷訂房省錢盲點,帶您領略恐龍灣自然保護區浮潛、東海岸72號公路壯麗海景,以及北岸哈雷瓦大啖蒜香蝦飯與彩虹冰的深度公路之旅。
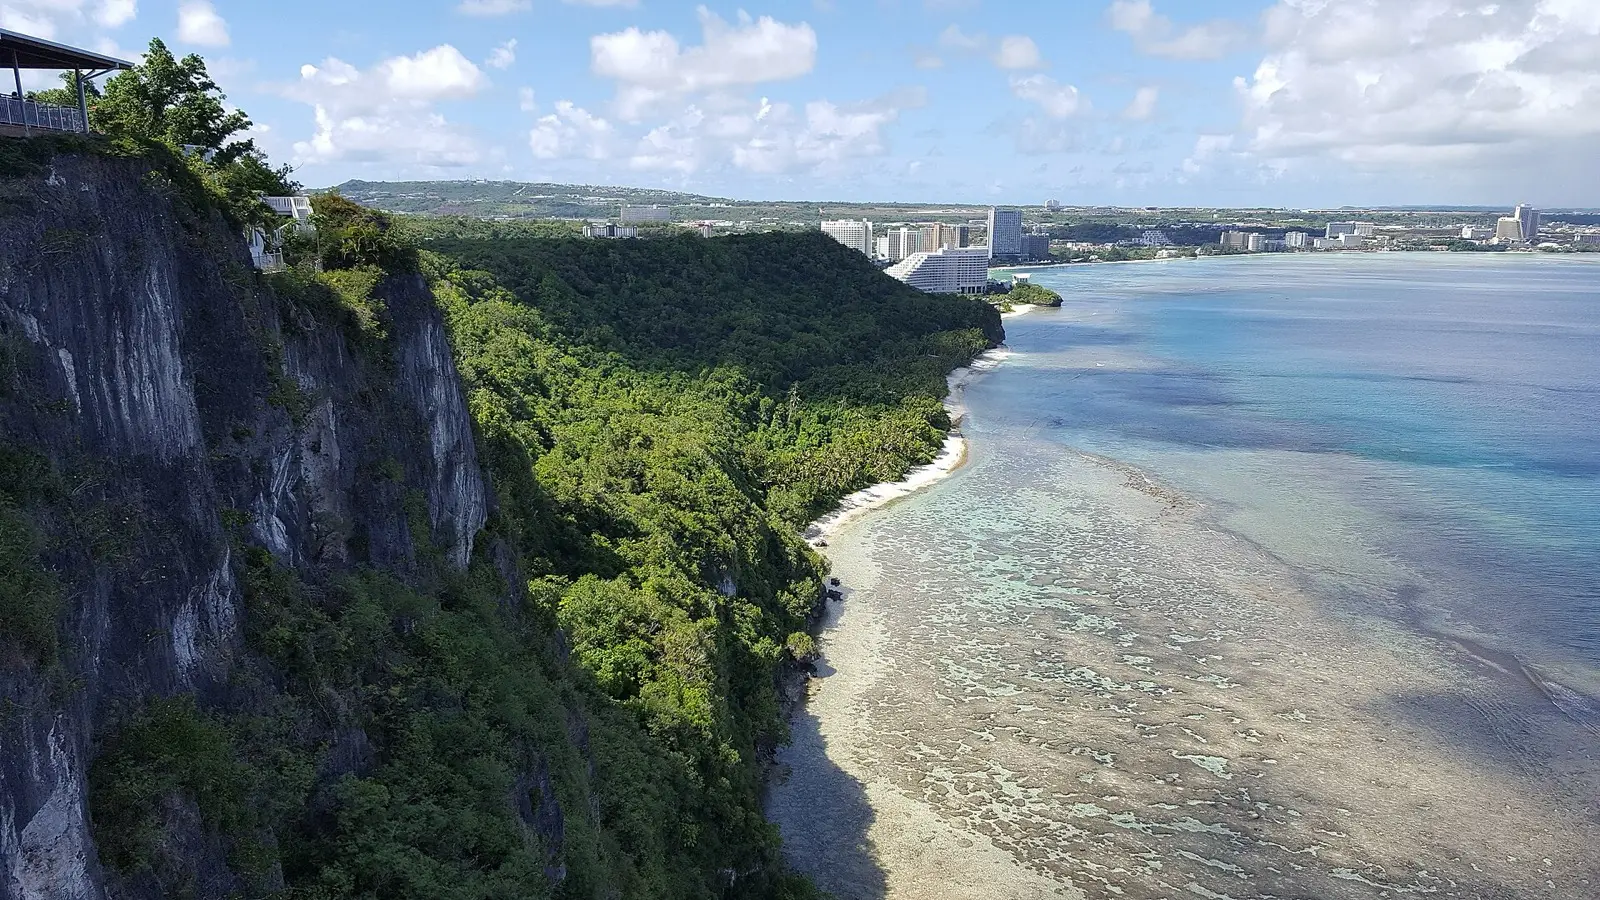
關島杜夢灣度假全攻略:海景親子住宿選址與全島免稅購物防坑指引
從東亞主要樞紐出發僅需4小時即可抵達的關島,擁有水清沙幼、浪平波靜的杜夢灣天然珊瑚礁潟湖,是親子度假的天堂。本文精析如何避開機場交通暴利收費、精準選擇都喜天麗或PIC水上樂園等特色海濱飯店,並解鎖關島全境零消費稅的免稅購物指南。
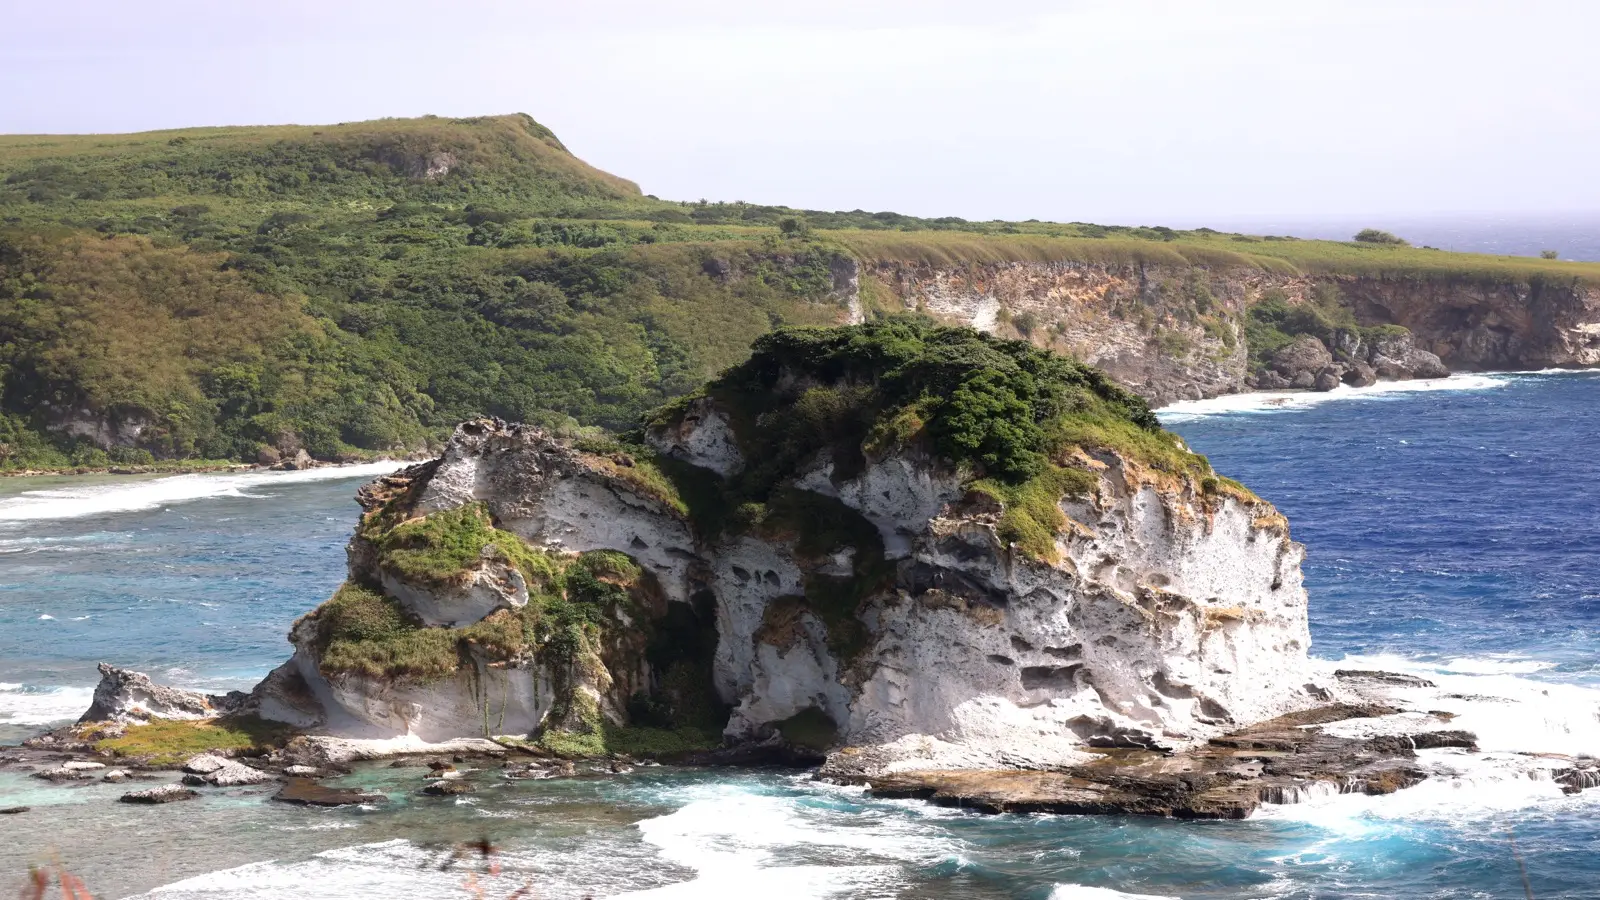
塞班島軍艦島潟湖全攻略:藍洞潛水秘境與北部斷崖壯闊自駕
被七色漸層蔚藍海洋環抱的北馬利安納群島明珠塞班島,正以極致澄澈的海底世界召喚旅人。搭乘快艇15分鐘即可登陸被譽為小馬爾地夫的軍艦島,深入全球三大洞穴潛水聖地「藍洞」感受深邃藍光穿透海面的震撼,並沿北部公路探訪萬歲崖與鳥島壯闊景致。
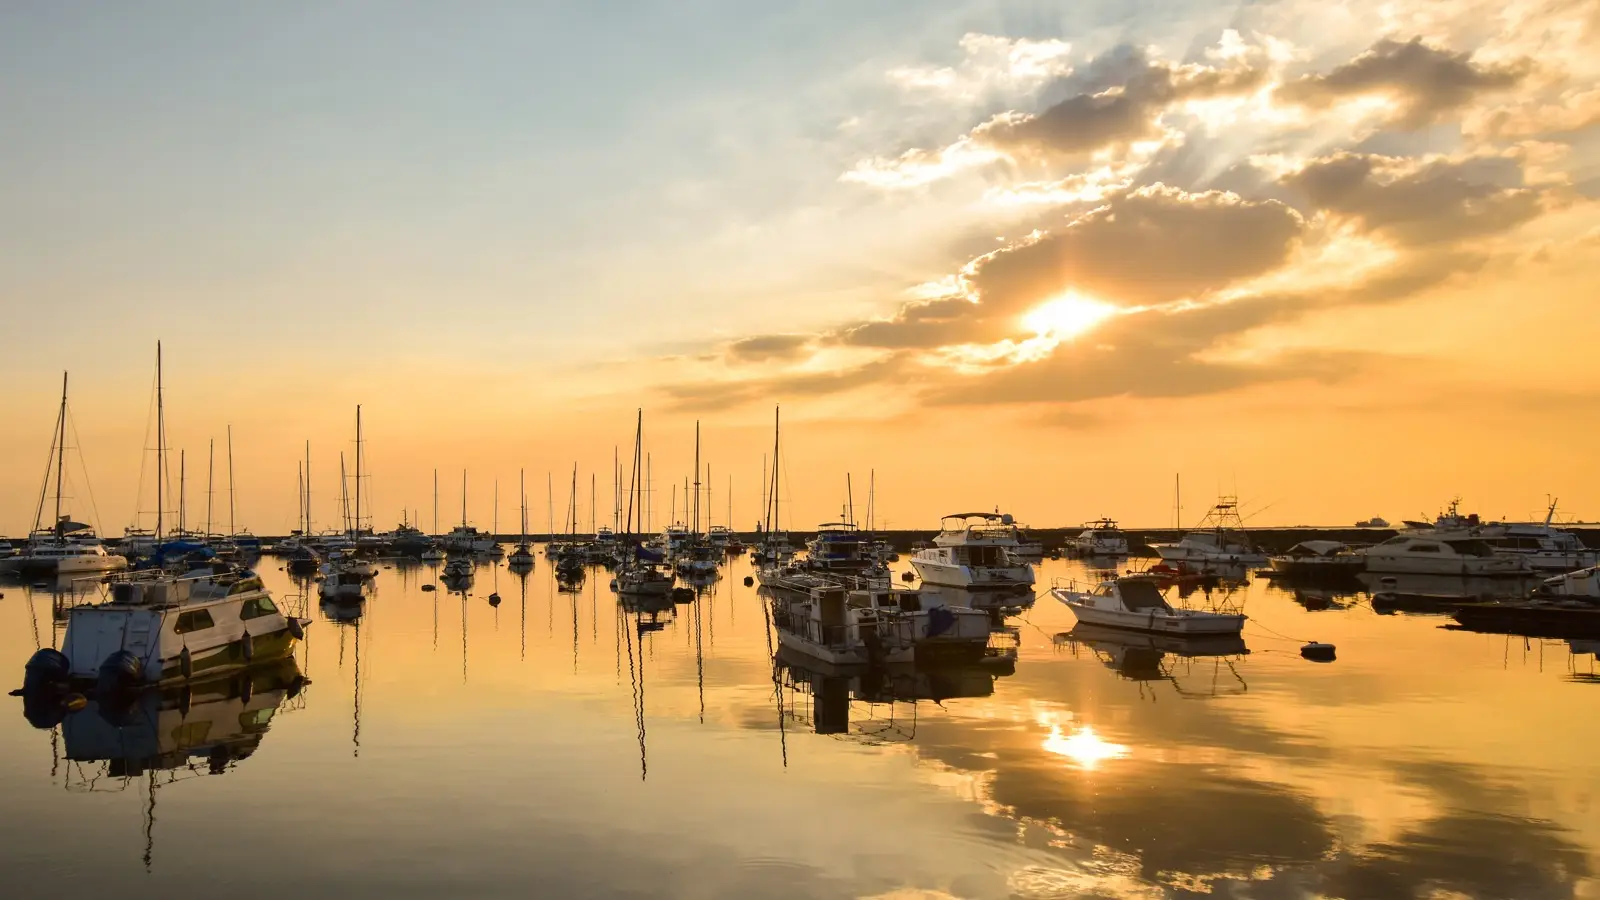
馬尼拉72小時古今雙面城:400年西班牙王城與極致摩登BGC特區
菲律賓首都馬尼拉擁有極具張力的城市面貌。避開惡名昭彰的尼諾伊阿基諾機場黑心計程車、直奔官方Grab專屬候車處,漫步於被400年石造古城牆環繞的西班牙王城區(Intramuros),於落日時分在馬尼拉灣畔見證壯闊晚霞,並在治安優良、綠樹成蔭宛如新加坡的波尼法西奧環球城(BGC)享受頂級都會度假時光。
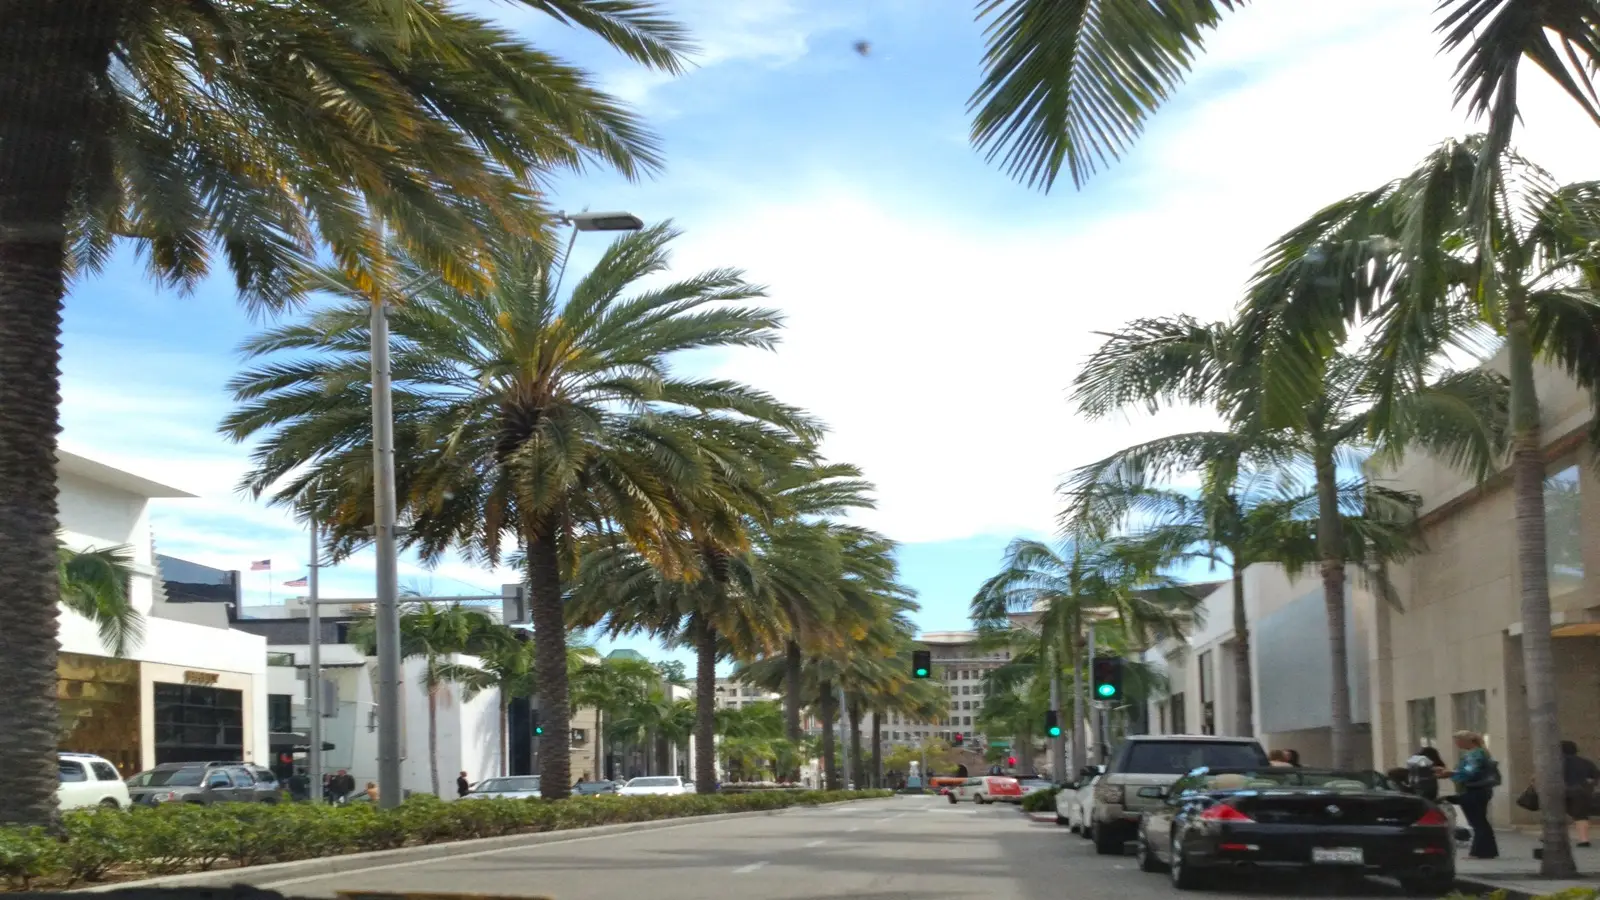
洛杉磯加州陽光追夢指南:聖塔莫尼卡碼頭與格里斐斯天文台落日全攻略
在陽光灑落的加利福尼亞海岸,洛杉磯以其電影般的城市地貌吸引著全球旅人。本文傳授如何化解洛杉磯國際機場混亂的接駁動線、登上《樂來越愛你》取景地格里斐斯天文台俯瞰夕陽染紅的市中心天際線、租輛單車沿聖塔莫尼卡海灘騎往威尼斯街頭,並解鎖免門票登頂蓋蒂中心藝術花園的行家攻略。
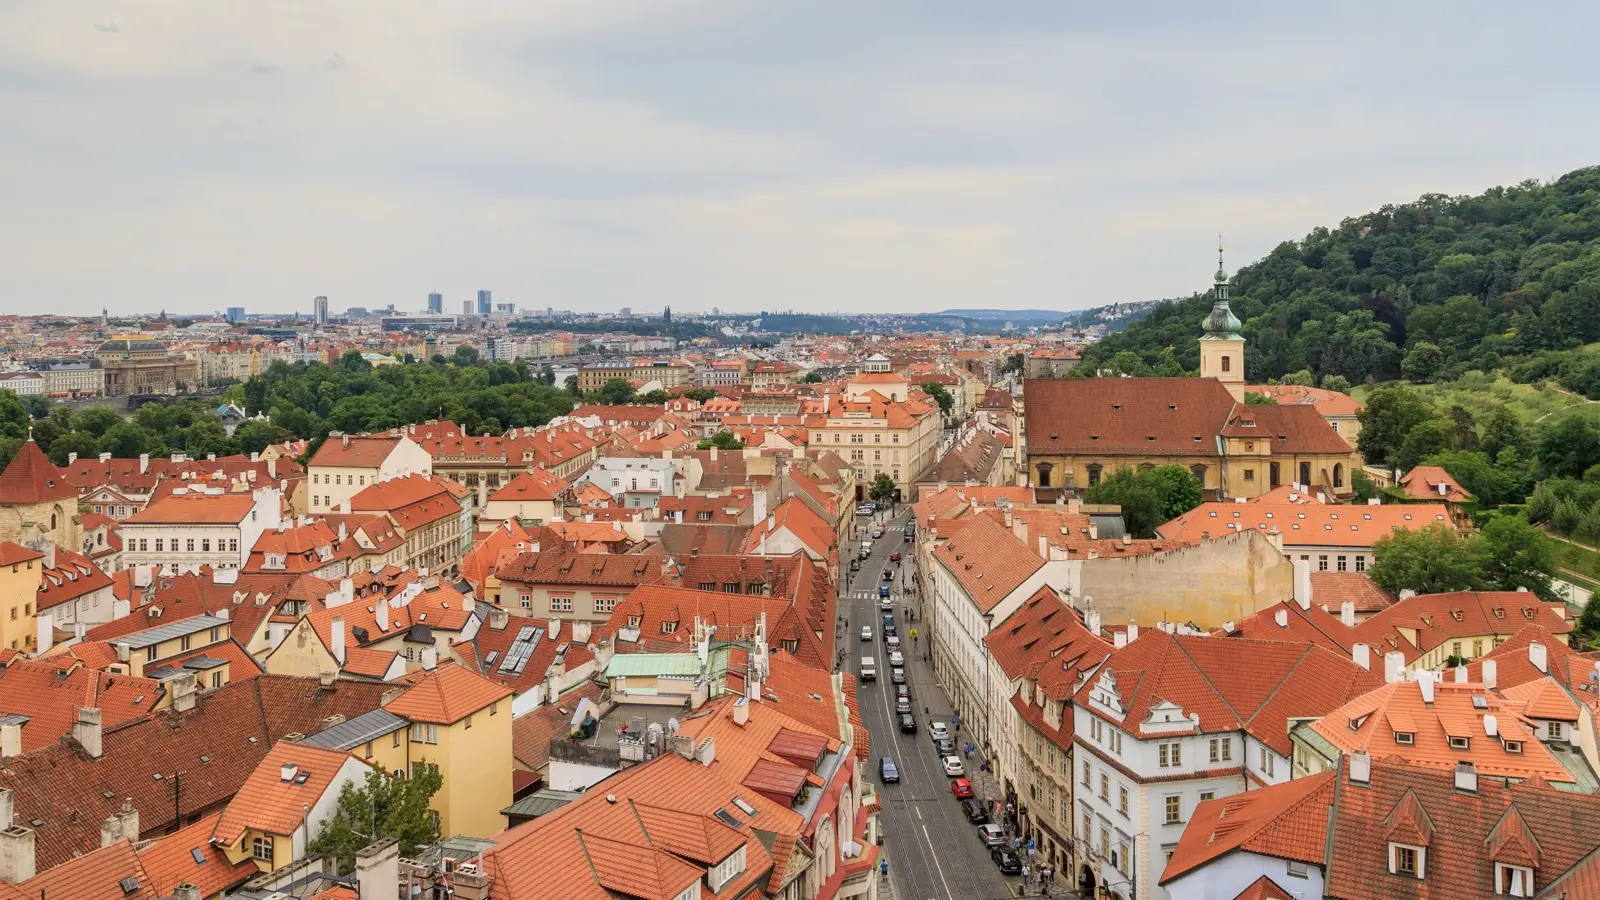
布拉格千塔之城72小時深度遊:查理大橋粉紅晨曦與波希米亞古堡
滿布紅色波希米亞屋頂與哥德式黑塔的布拉格,宛如一座未曾褪色的大型中世紀露天建築博物館。本文揭秘如何避開人潮於清晨薄霧中獨享查理大橋的石像靜謐之美、破解瓦茨拉夫廣場惡名昭彰的零手續費換匯騙局、參觀伏爾塔瓦河高崗上氣勢磅礡的聖維特大教堂,並在百年啤酒館大口暢飲比水還便宜的皮爾森歐克生啤酒。
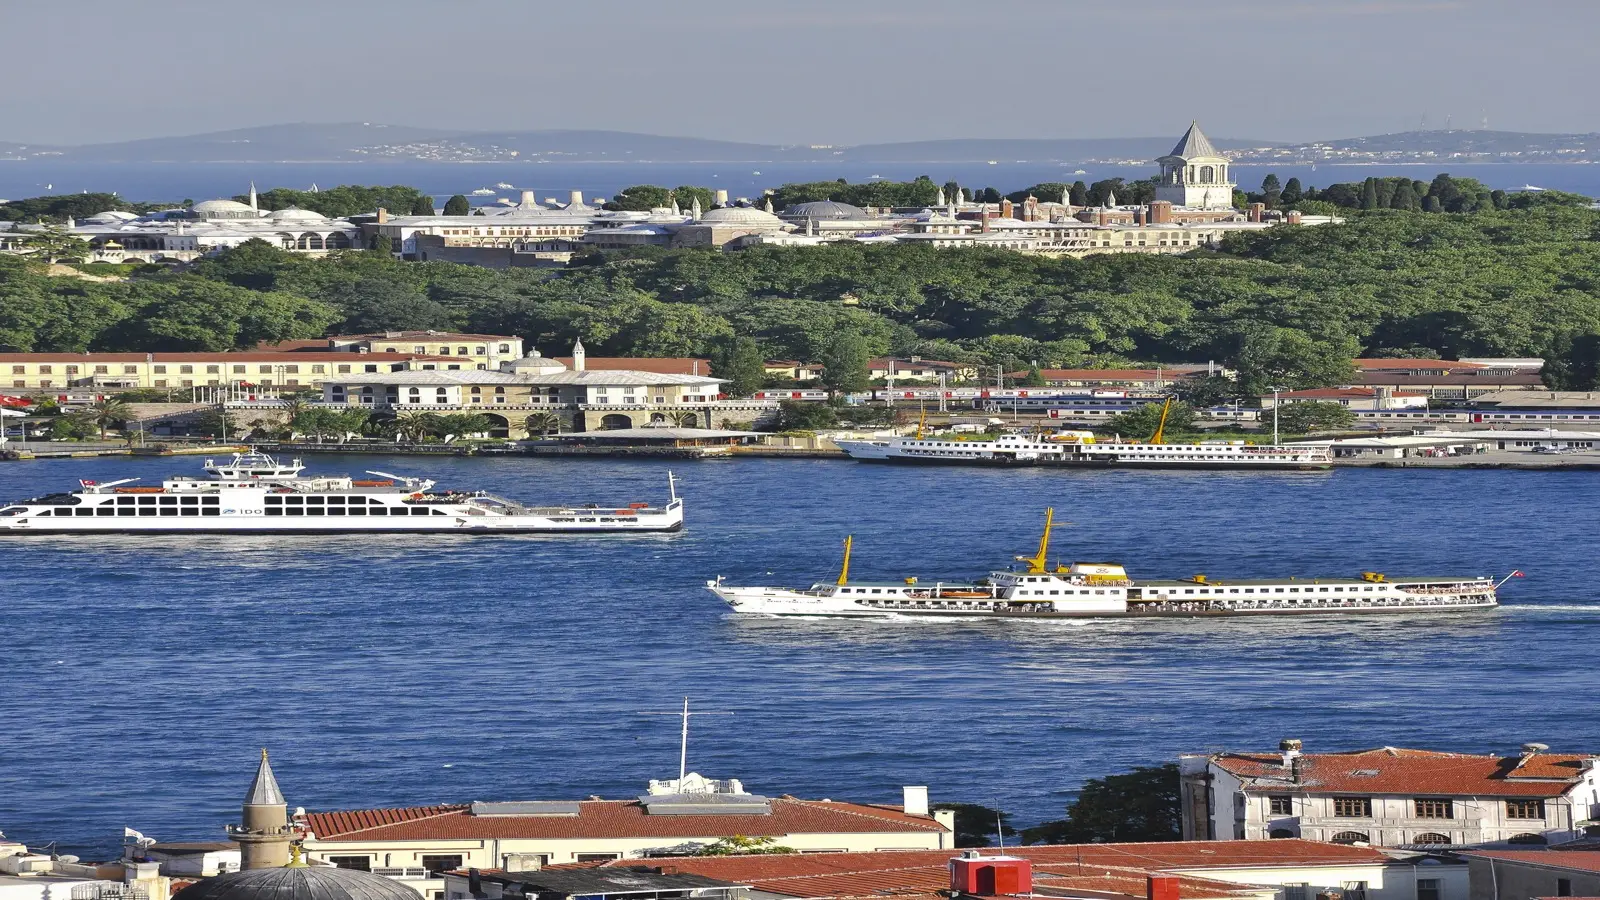
伊斯坦堡歐亞十字路口72小時:聖索菲亞大教堂與博斯普魯斯海峽絕景
橫跨歐亞兩大洲的千年帝都伊斯坦堡,見證了羅馬、拜占庭與奧斯曼帝國的興衰更迭。本文詳解如何搭乘Havaist豪華機場巴士直達市區、遵守聖索菲亞大清真寺莊嚴的參觀禮儀、深入迷宮般的4,000家大巴札商鋪掌握殺價心法,並以極親民的公營渡輪票價航行於博斯普魯斯海峽,飽覽歐亞大陸兩岸風光。
破解 Agoda「延後付款」的 5% 匯率溢價陷阱:鎖定最低房價與真實現金回饋實戰
深入剖析在 Agoda 選擇延後扣款時,結帳後台如何藉由自訂匯率悄悄加收約 5% 隱形溢價,並提供出發前後完整回收現金回饋的實操指南。
破解機票動態定價的迷思:無痕視窗真相與多航段拆單發券實戰
深入剖析航空公司收益管理演算法的運作邏輯,揭露無痕視窗無效的技術真相,傳授透過多目的地搜尋與行李脫鉤策略省下逾30%旅費的專業指南。